Kredyt hipoteczny krok po kroku: od budżetu do pierwszej raty
Dziewięć kroków od budżetu do pierwszej raty, z terminami z ustawy i kwotami dla mieszkania za 600 000 zł. Pokazujemy też, gdzie kryje się największe ryzyko i co wpisać do umowy przedwstępnej, żeby nie stracić zadatku.
 Tomasz Makowski
Opublikowano 2 listopada 2026
Spis treści (11)
- Jak wygląda kredyt hipoteczny krok po kroku
- Krok 1: policz, na jaki kredyt na mieszkanie cię stać
- Krok 2: sprawdź historię kredytową, zanim zrobi to bank
- Krok 3: zbierz wkład własny i gotówkę na koszty
- Krok 4: porównaj oferty i poproś o formularz przed wnioskiem
- Krok 5: podpisz umowę przedwstępną z terminem, który wytrzyma bank
- Krok 6: złóż wniosek o kredyt hipoteczny z kompletem dokumentów
- Krok 7: decyzja kredytowa i czas na porównanie
- Krok 8: podpisz umowę kredytu, ale najpierw porównaj projekt
- Krok 9: akt notarialny, uruchomienie kredytu i pierwsza rata
- Najczęściej zadawane pytania
Kredyt hipoteczny krok po kroku to dziewięć etapów, ale największe ryzyko kryje się w jednym z nich. Na rynku wtórnym zadatek zwykle wpłacasz, zanim bank wyda decyzję. Przy mieszkaniu za 600 000 zł może to być 60 000 zł. Poniżej znajdziesz kolejność kroków, terminy z ustawy, kwoty i zapisy, które warto mieć w umowie, zanim cokolwiek zapłacisz.
Najważniejsze informacje:- W naszym przykładowym kalendarzu od umowy przedwstępnej do aktu notarialnego mija 8 tygodni, dlatego w umowie wpisałbym zapas, na przykład 90 dni.
- Formularz informacyjny z ceną kredytu należy ci się jeszcze przed złożeniem wniosku.
- Ustawa przewiduje przekazanie decyzji kredytowej 21. dnia, a jej warunki wiążą bank co najmniej do 35. dnia.
- Przy mieszkaniu za 600 000 zł z rynku wtórnego potrzebujesz około 127 700–140 100 zł gotówki, razem z wkładem 20%.
- Odstąpienie od umowy kredytu w ciągu 14 dni nie cofa zakupu mieszkania.
Jak wygląda kredyt hipoteczny krok po kroku
Żeby wziąć kredyt hipoteczny na zakup mieszkania, przechodzisz przez dziewięć kroków, od policzenia budżetu po wypłatę pieniędzy i pierwszą ratę. Ustawa nie narzuca kolejności pierwszych pięciu. Ta poniżej ma jeden cel: zadatek wpłacasz dopiero wtedy, gdy znasz swoje szanse na kredyt i cenę w banku. Tak najbezpieczniej dostać kredyt hipoteczny bez ryzyka utraty dużej kwoty.
| Krok | Co robisz | Na co uważać |
|---|---|---|
| 1 | Liczysz zdolność i ratę | Rata także przy wyższym oprocentowaniu |
| 2 | Sprawdzasz raport BIK | Błędy, opóźnienia i limity na kartach |
| 3 | Zbierasz wkład i gotówkę na koszty | Wkład to nie wszystko, co zapłacisz |
| 4 | Porównujesz oferty i formularze | Formularz możesz dostać przed wnioskiem |
| 5 | Podpisujesz umowę przedwstępną | Termin i warunek zwrotu zadatku |
| 6 | Składasz wniosek z dokumentami | Termin biegnie od kompletu dokumentów |
| 7 | Dostajesz decyzję i porównujesz | Bank nie może cię ponaglać |
| 8 | Podpisujesz umowę kredytu | Zgodność projektu z decyzją |
| 9 | Akt notarialny, wypłata, wpis hipoteki | Warunki uruchomienia kredytu |
Krok 1: policz, na jaki kredyt na mieszkanie cię stać
Zacznij od dwóch liczb: kwoty, którą bank może ci pożyczyć, i raty, którą bez kłopotu udźwigniesz. Zdolność kredytowa to ocena, czy spłacisz kredyt z odsetkami w terminach. Bez pozytywnego wyniku bank nie może zawrzeć umowy. Warunki uzyskania kredytu hipotecznego zależą przede wszystkim od dochodów, formy zatrudnienia, wieku i innych zobowiązań, a banki liczą zdolność po swojemu, więc potraktuj kalkulator zdolności kredytowej jako szacunek. Przy dochodzie 8 000 zł netto na jedną osobę pokazuje dziś około 564 000 zł. Rekomendacja S zaleca bankom doliczanie bufora na wzrost stóp, a przy kredycie dłuższym niż 25 lat przyjmowanie w ocenie najwyżej 25 lat, więc dłuższy okres nie musi zwiększyć dostępnej kwoty. Gdy kredytobiorców jest dwoje, bank zwykle liczy dochody i zobowiązania obojga.
Sama zdolność nie mówi jednak, czy rata będzie dla ciebie bezpieczna. Załóżmy kredyt 480 000 zł na 30 lat w równych ratach. Przy oprocentowaniu 5,30% rata wynosi 2 665 zł, przy 6,30% już 2 971 zł, a przy 7,30% 3 291 zł. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
Policz budżet na najwyższą z tych rat, a nie na najniższą. Jeśli przy 3 291 zł nie zostaje ci na życie i oszczędności, zanim zaciągniesz kredyt hipoteczny, szukałbym tańszego mieszkania. Sprawdzisz to dla własnej kwoty w kalkulatorze kredytu hipotecznego.Krok 2: sprawdź historię kredytową, zanim zrobi to bank
Raport z Biura Informacji Kredytowej pokaże ci to, co bank może zobaczyć przy ocenie zdolności: kredyty, karty, limity i opóźnienia w spłacie. Pobierz go co najmniej miesiąc przed wnioskiem. Będziesz mieć czas na wyjaśnienie błędnego wpisu i zamknięcie karty, której nie używasz. Bank może bowiem doliczyć limit do twoich zobowiązań, nawet gdy z niego nie korzystasz.
Wnioski w dwóch lub trzech bankach nie powinny ci zaszkodzić w samym BIK. W czerwcu 2026 r. biuro napisało, że przy wyliczaniu oceny punktowej nie bierze pod uwagę żadnych zapytań. Od 1 lipca 2026 r. nowe zapytania, które nie kończą się finansowaniem, znikają z jego bazy po 14 dniach. Złożenie wniosku w drugim czy trzecim banku nie obniży więc twojej oceny punktowej w BIK. Banki nadal oceniają cię jednak według własnych zasad.
Krok 3: zbierz wkład własny i gotówkę na koszty
Wymagany wkład własny to zwykle 20% wartości nieruchomości, a w części banków 10% przy dodatkowym zabezpieczeniu. Rekomendacja S KNF wskazuje bankom, że kredyt w chwili uruchomienia nie powinien przekraczać 80% wartości nieruchomości, a 90% wtedy, gdy część powyżej 80% ma dodatkowe zabezpieczenie, na przykład ubezpieczenie niskiego wkładu własnego. Konkretny próg ustala każdy bank.
Wyższy wkład własny to mniejszy kredyt, a czasem także lepsze warunki. Przy wkładzie 10% lista ofert wyraźnie się skraca, co widać w rankingu kredytów z wkładem 10%. Kredyt gotówkowy nie pomoże ci zebrać brakującej kwoty, bo ta sama rekomendacja zaleca bankom, by upewniły się, że wkład nie pochodzi z kredytu ani pożyczki.
Czy można dostać kredyt hipoteczny bez wkładu własnego
Standardowo nie, a wyjątkiem jest rodzinny kredyt mieszkaniowy z gwarancją Banku Gospodarstwa Krajowego. Według ustawy w brzmieniu z października 2026 r. można go udzielać do 31 grudnia 2030 r., na co najmniej 15 lat, a listę banków publikuje BGK. Gwarancja obejmuje najwyżej 100 000 zł kredytu i brakującą część do 20% wydatków. Przy mieszkaniu za 600 000 zł wkład 20% to 120 000 zł, więc nawet z gwarancją 20 000 zł musisz wnieść sam, o ile cena mieści się w limitach programu. Program ma też warunki dotyczące posiadanych nieruchomości.
Ile gotówki potrzebujesz i kiedy ją wydasz
Przy mieszkaniu za 600 000 zł z rynku wtórnego i kredycie 480 000 zł musisz mieć około 127 700–140 100 zł. Wkład to 120 000 zł, a reszta to koszty, które pojawiają się w różnych momentach:
| Kiedy | Na co | Przykład |
|---|---|---|
| Umowa przedwstępna | Zadatek 10% ceny, część wkładu | 60 000 zł |
| Wniosek | Wycena nieruchomości | 500 zł |
| Akt notarialny | Reszta wkładu | 60 000 zł |
| Akt notarialny | PCC 2% od zakupu | 12 000 zł albo 0 zł ze zwolnieniem |
| Akt notarialny | Maksymalna taksa od umowy sprzedaży mieszkania, z VAT | 1 950 zł |
| Wnioski o wpis | Wpis własności i wpis hipoteki do księgi wieczystej | 400 zł |
| Ustanowienie hipoteki | PCC od hipoteki | 19 zł albo 480 zł |
| Uruchomienie kredytu | Prowizja 1%, jeśli oferta ją ma | 4 800 zł |
Wycenę i prowizję przyjęliśmy tak jak w naszych przykładach rankingowych. Taksa to górna granica, od której notariusz może zejść, a do niej dochodzą wypisy aktu. Odrębny akt przy hipotece nie jest konieczny, bo do ustanowienia hipoteki na rzecz banku Prawo bankowe wymaga oświadczenia właściciela na piśmie. Jeśli mimo to wybierzesz akt, taksa wyniesie najwyżej 827 zł z VAT przy sumie hipoteki równej kredytowi. Przy zakupie od dewelopera zwykle nie płacisz PCC od sprzedaży, bo transakcja podlega VAT. Polisę na mieszkanie dolicz osobno.
Krok 4: porównaj oferty i poproś o formularz przed wnioskiem
Przy tych samych założeniach najtańszy kredyt to ten z najniższą kwotą do spłaty, a nie ten z najniższą ratą ani marżą w reklamie. Taki całkowity koszt kredytu, razem z ubezpieczeniem i opłatami pakietu, pokazuje nasz ranking kredytów hipotecznych. Najlepszy kredyt to najtańsza oferta, której warunki kredytowania utrzymasz przez cały wymagany czas, więc wybierz dwie lub trzy takie.
Sama kwota nie rozstrzygnie jednak wyboru między oprocentowaniem zmiennym a okresowo stałym, bo koszt po 5 lub 7 latach stałej stopy zależy od przyszłości. Załóżmy kredyt 480 000 zł na 30 lat: zmienne 5,30% albo stałe 6,30% przez 5 lat, a potem to samo oprocentowanie co w wariancie zmiennym. Jeśli wskaźnik się nie zmieni, stałe kosztuje łącznie o 28 571 zł więcej. Jeśli od początku wzrośnie o 2 p.p., stałe wychodzi o 29 995 zł taniej. Porównaj więc także ratę przy wzroście stóp i sprawdź w projekcie umowy, jak bank ustali oprocentowanie po okresie stałym. Oferty obu rodzajów zobaczysz osobno w rankingach ze stałym i ze zmiennym oprocentowaniem.
Formularz informacyjny (ESIS) z ceną dla ciebie należy ci się jeszcze przed złożeniem wniosku. Art. 11 ustawy o kredycie hipotecznym nakazuje przekazać go niezwłocznie po podaniu bankowi informacji o twoich potrzebach i sytuacji finansowej. Dane są ważne co najmniej 14 dni i wiążą bank, jeśli w tym czasie złożysz wniosek.Poproś o formularz w każdym wybranym banku i zestaw je ze sobą, zanim wpłacisz zadatek. Pamiętaj tylko, że formularz nie jest decyzją: tę bank wyda po ocenie zdolności kredytowej.
Krok 5: podpisz umowę przedwstępną z terminem, który wytrzyma bank
Umowa przedwstępna ma dać ci czas, żeby otrzymać kredyt, więc wpisz w niej termin z zapasem. Ustawa nie wyznacza minimalnego czasu między tą umową a aktem, ale pomaga rozpisać plan. Załóżmy, że komplet dokumentów złożysz w banku tydzień po jej podpisaniu i nie zgodzisz się na wcześniejszą decyzję. Dostaniesz ją wtedy 28. dnia, a bank pozostanie nią związany co najmniej do 42. dnia, więc umowę kredytu podpisujesz najpóźniej wtedy, chyba że decyzja ma dłuższą ważność. Na akt notarialny zostawiasz sobie kolejne dwa tygodnie.
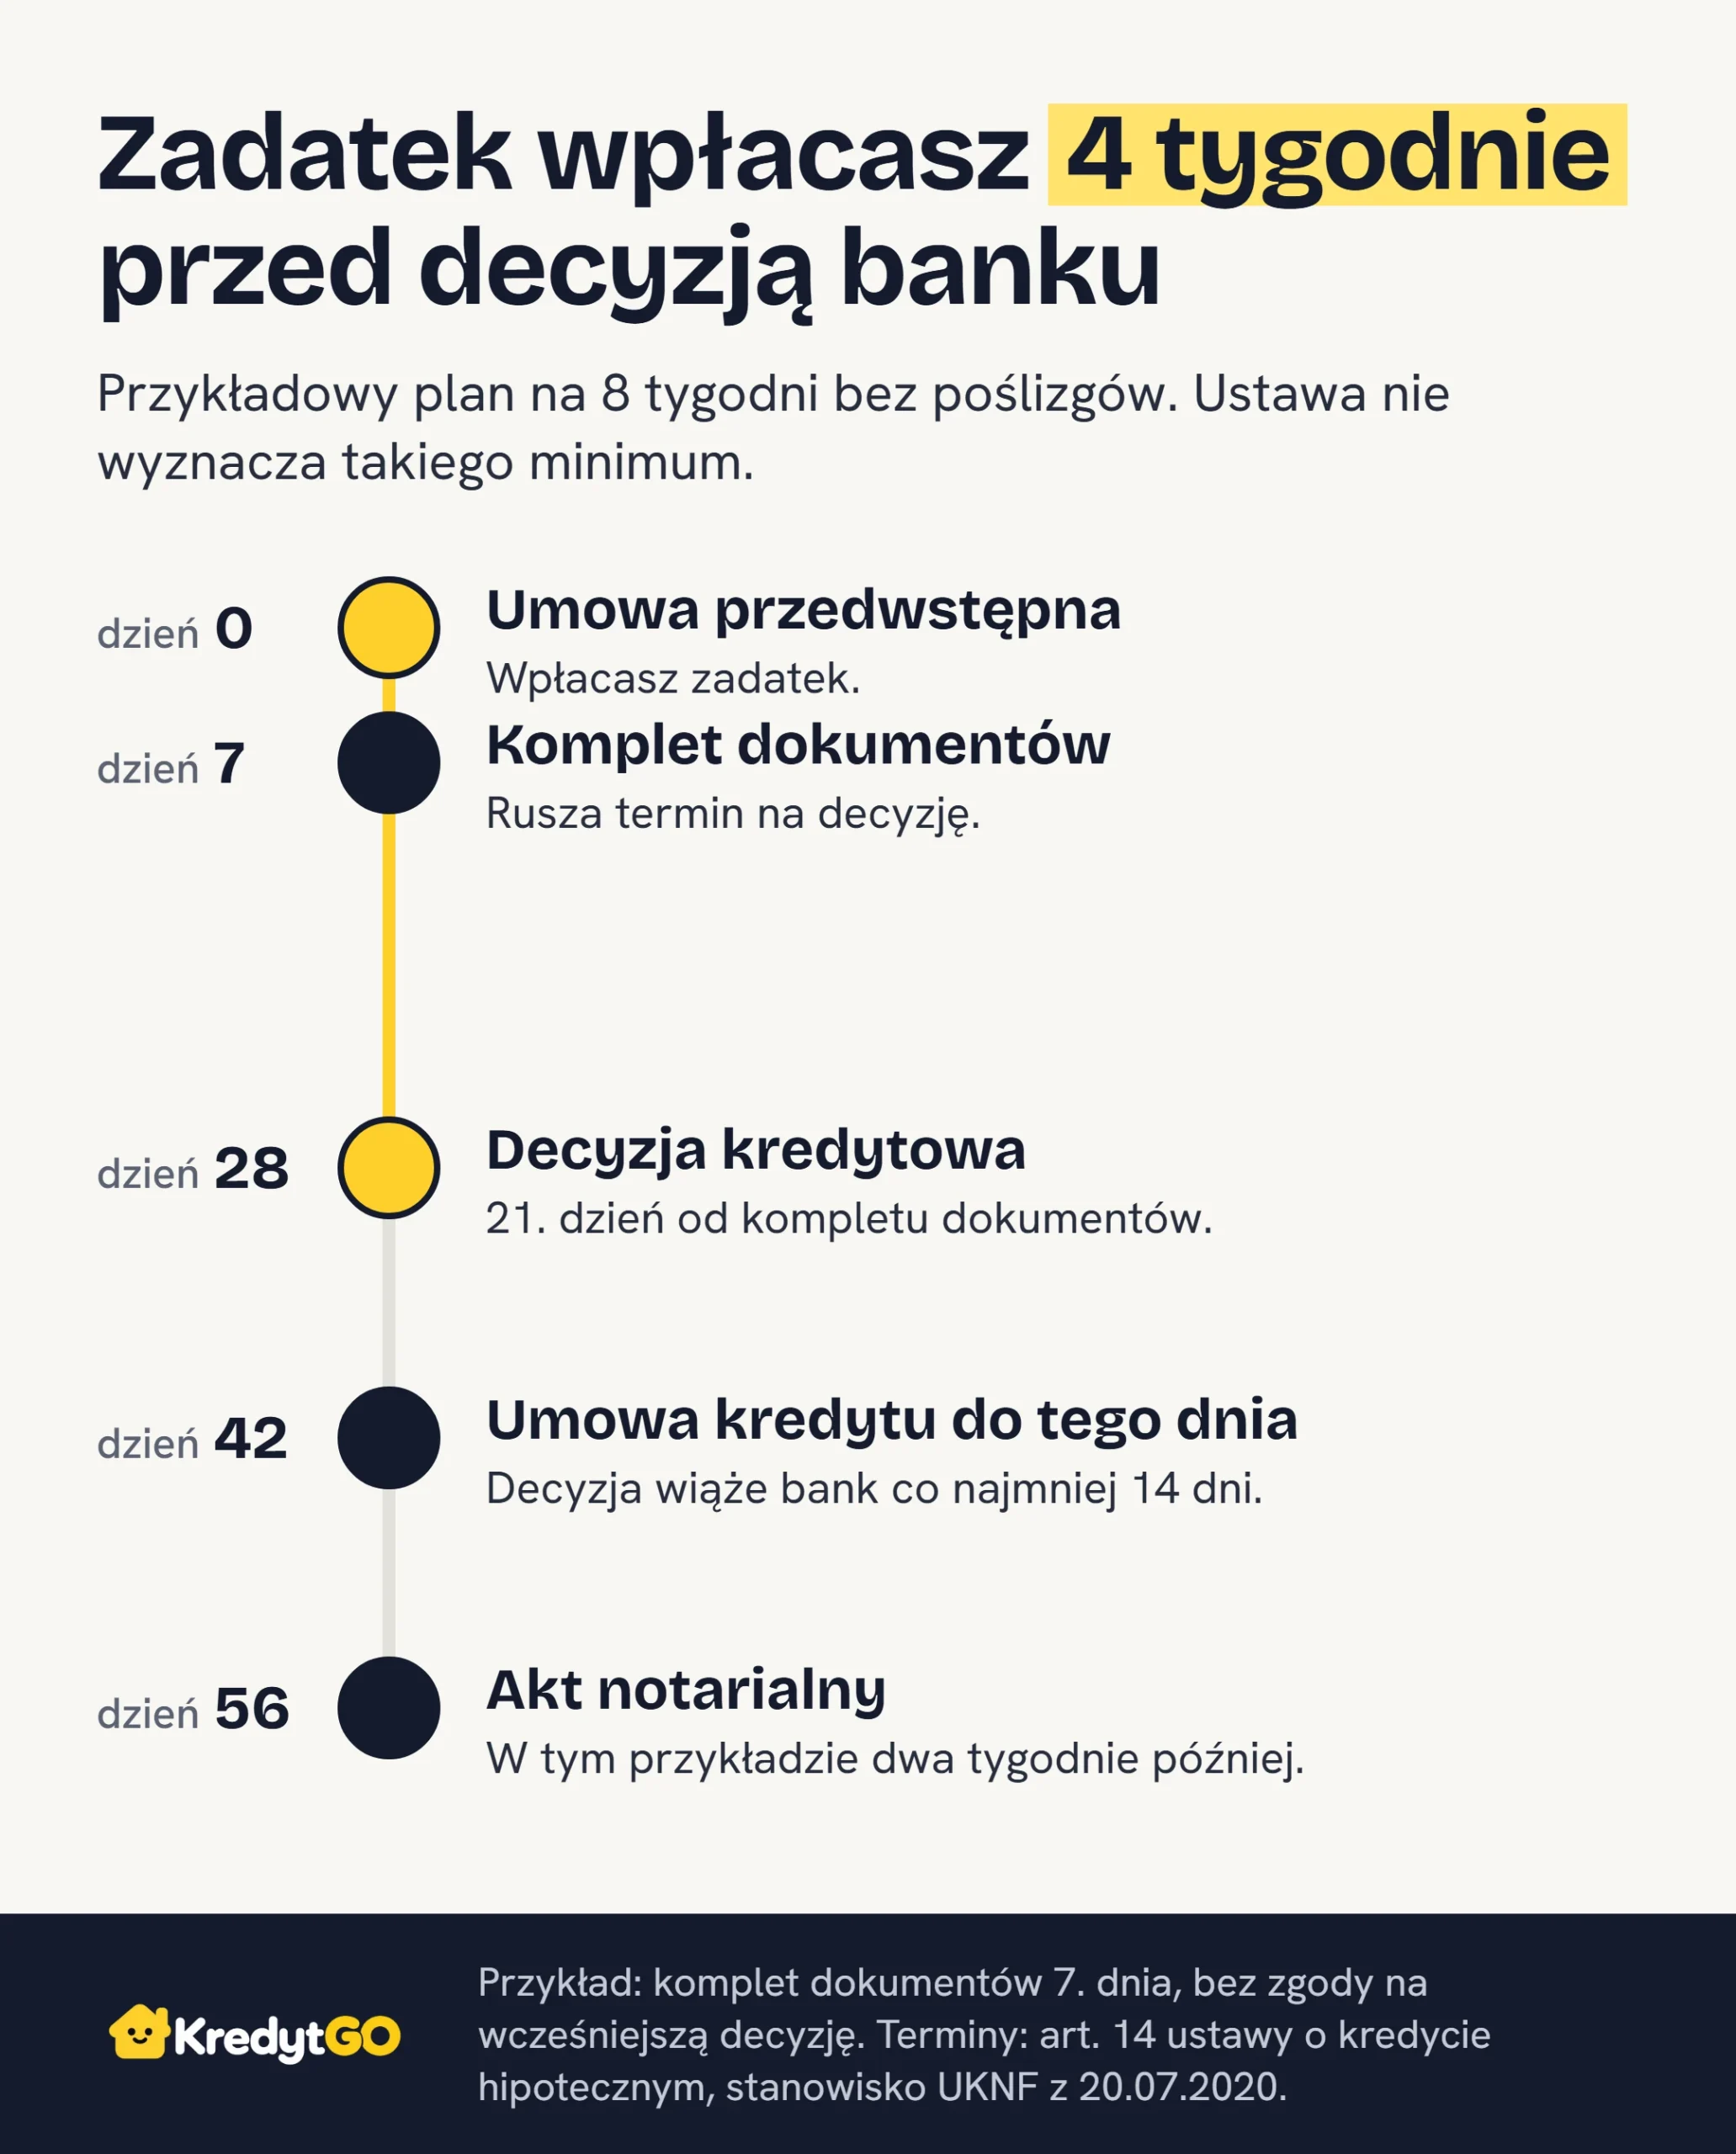
Wychodzi 56 dni, czyli 8 tygodni bez poślizgów. To plan, a nie wymóg: przy zgodzie na wcześniejszą decyzję i szybkim wyborze banku akt może odbyć się wcześniej, choć nie masz gwarancji, że bank się pospieszy. Prośba o uzupełnienie dokumentów lub opóźniona wycena mogą z kolei dołożyć dwa tygodnie. Poradniki podają od 6–10 tygodni do 2–3 miesięcy, a oficjalnej statystyki nie znaleźliśmy. Dlatego jako zapas wpisałbym 90 dni.
Co jeszcze warto mieć w umowie:
- Dwie daty. Osobny termin na decyzję kredytową, na przykład 60 dni, i osobny na akt notarialny.
- Warunek kredytu. Zwrot zadatku przy odmowie banków, wraz z ich liczbą, terminem wniosków i dowodem, czyli pisemną decyzją.
- Obowiązki sprzedającego. Termin przekazania dokumentów potrzebnych bankowi, zwłaszcza gdy mieszkanie ma już hipotekę.
- Forma aktu notarialnego. Pozwala żądać w sądzie zawarcia umowy sprzedaży. Przy zwykłej formie pisemnej zwykle zostaje tylko odszkodowanie.
Czy zadatek przepada, gdy bank odmówi kredytu
To zależy od tego, kto odpowiada za to, że do zakupu nie doszło. Według art. 394 Kodeksu cywilnego sprzedający zatrzymuje zadatek, gdy umowy nie wykona kupujący, a kupujący może żądać dwukrotności, gdy nie wykona jej sprzedający. Zadatek wraca, jeśli nie odpowiada żadna ze stron albo odpowiadają obie.
Dwa wyroki pokazują, jak to działa. W 2014 r. Sąd Okręgowy w Krakowie (II Ca 604/14) utrzymał zwrot 40 000 zł: bank potrzebował zgody na wykreślenie cudzej hipoteki, a sprzedający dostarczył ją dwa dni przed terminem, więc sąd uznał, że odpowiadają obie strony. Uznał też za nieważny zapis o utracie zadatku przy braku kredytu z jakiejkolwiek przyczyny. W 2019 r. Sąd Okręgowy w Łodzi (III Ca 350/19) utrzymał wyrok przyznający kupującym dwukrotność zadatku, 50 000 zł. Bank odmówił im z powodu niejasnej własności, bo sprzedający okazał się tylko jednym ze współwłaścicieli.
To pojedyncze sprawy, z konkretnymi okolicznościami, a brak zdolności kredytowej może zostać oceniony inaczej. Sama odmowa banku nie przesądza o losie zadatku, więc warunek jego zwrotu wpisz do umowy. Przy dużej kwocie pokaż projekt notariuszowi lub prawnikowi.
Czym różni się rezerwacja u dewelopera
Umowa rezerwacyjna u dewelopera daje ci więcej ochrony niż zadatek na rynku wtórnym. Ustawa deweloperska ogranicza opłatę rezerwacyjną do 1% ceny z prospektu informacyjnego i nakazuje jej niezwłoczny zwrot, gdy nie dostaniesz pozytywnej decyzji z powodu negatywnej oceny zdolności kredytowej. Czas rezerwacji powinien uwzględniać okres potrzebny na uzyskanie decyzji, więc sprawdź, czy wpisany termin ci wystarczy.
Krok 6: złóż wniosek o kredyt hipoteczny z kompletem dokumentów
Złóż wniosek o kredyt hipoteczny w dwóch lub trzech bankach naraz, bo dopiero decyzje pokażą, gdzie i na jakich warunkach możesz uzyskać kredyt. Listę dokumentów określa bank. Zwykle prosi o dowód tożsamości, potwierdzenie dochodów, historię rachunku oraz dokumenty nieruchomości, w tym umowę przedwstępną i numer księgi wieczystej.
Termin na decyzję liczy się od złożenia kompletu dokumentów i informacji potrzebnych do oceny zdolności kredytowej. Tak czyta przepis Urząd KNF w stanowisku z 20 lipca 2020 r. Każdy brakujący załącznik przesuwa więc całą resztę kalendarza. Przygotuj dokumenty przed podpisaniem umowy przedwstępnej, a nie po nim.Bank może też wymagać wyceny, którą sporządza rzeczoznawca majątkowy wskazany w porozumieniu z tobą. Zapytaj o jej koszt i o to, kto ją zleca. Ustawa każe zwrócić opłaty i koszty poniesione przed umową, jeśli do jej zawarcia nie dojdzie, ale gdy płacisz bezpośrednio rzeczoznawcy, zapytaj o to wcześniej.
Do czasu wypłaty nie zaciągaj nowych zobowiązań i nie kupuj niczego na raty. Nowa rata może obniżyć zdolność kredytową, którą bank już policzył.
Krok 7: decyzja kredytowa i czas na porównanie
Decyzja kredytowa to oferta banku, a ustawa nakazuje przekazać ją 21. dnia, chyba że zgodzisz się na wcześniej. Razem z nią bank ma zaproponować projekt umowy. Sformułowanie „bank ma 21 dni” jest więc nieścisłe, bo ten przepis ma przede wszystkim dać ci czas na porównanie ofert z kilku banków.
Bank musi trzymać warunki z decyzji co najmniej do 35. dnia od wniosku, niezależnie od tego, kiedy ją wyda. Decyzja wiąże go przez co najmniej 14 dni, a wydana przed 21. dniem wiąże dłużej o tyle dni, o ile skrócono ten termin. Przy decyzji wydanej 10. dnia to 25 dni, czyli znów 35. dzień. Wcześniejsza decyzja nie zabiera ci więc czasu na porównanie, a w tym okresie bank nie może wymagać od ciebie ostatecznej odpowiedzi. Później warunki mogą się zmienić, chyba że decyzja ma dłuższą ważność, więc sprawdź ją w dokumencie.Nie myl tego z „decyzją wstępną”, o której mówią niektóre banki. Terminy i związanie z art. 14 dotyczą decyzji kredytowej, więc sprawdź, jak dany bank nazywa dokument, który dostajesz.
Odmowa nie zamyka drogi. Przy negatywnej ocenie zdolności bank ma cię o tym niezwłocznie poinformować, a jeśli opierał się na bazie danych, bezpłatnie przekazać wyniki sprawdzenia i wskazać tę bazę. Dzięki temu wiesz, co poprawić, zanim znów będziesz starać się o kredyt hipoteczny.
Krok 8: podpisz umowę kredytu, ale najpierw porównaj projekt
Przed podpisaniem umowy o kredyt hipoteczny porównaj projekt z decyzją i formularzem, zapis po zapisie. Szczególnie sprawdź oprocentowanie, całkowity koszt kredytu, kwotę do zapłaty, warunki obniżki marży, wymagane ubezpieczenia, koszty wcześniejszej spłaty i warunki uruchomienia kredytu. Tu najlepiej widać drobny druk, bo liczby z rozmowy z bankiem stają się warunkami umowy.
Od zawartej umowy możesz odstąpić w ciągu 14 dni bez podawania przyczyny. Jeśli kredyt został już wypłacony, oddajesz go z odsetkami za czas korzystania najpóźniej w 30 dni od złożenia oświadczenia. Bank nie może pobrać innych opłat, z wyjątkiem bezzwrotnych kosztów poniesionych na rzecz organów administracji publicznej.
Odstąpienie od kredytu nie cofa zakupu mieszkania. Ustawa rozciąga jego skutek na usługi dodatkowe związane z kredytem, a nie na umowę sprzedaży. Po akcie notarialnym i wypłacie trzeba więc w 30 dni znaleźć całą kwotę. To prawo ma największą wartość przed aktem, kiedy sprawdzisz umowę jeszcze raz na spokojnie albo trafisz na lepszą decyzję z drugiego banku.Krok 9: akt notarialny, uruchomienie kredytu i pierwsza rata
Na rynku wtórnym własność przechodzi na ciebie u notariusza, a pieniądze z banku trafiają do sprzedającego po spełnieniu warunków uruchomienia z umowy. Bank może wymagać na przykład wypisu aktu, potwierdzenia wpłaty wkładu i polisy na mieszkanie. Wkład wnieś najpóźniej w chwili uruchomienia kredytu. Wtedy też płacisz podatek i opłaty, które notariusz pobiera przy akcie.
Hipoteka, czyli zabezpieczenie banku, powstaje dopiero przez wpis w księdze wieczystej. Notariusz składa wniosek o wpis własności najpóźniej w dniu aktu, a na twoje żądanie może objąć nim także inne wpisy związane z tą czynnością. Ustal więc wcześniej, czy obejmie hipotekę, czy wniosek złożysz sam. Czas rozpatrzenia zależy od sądu. Do tego czasu bank może stosować wyższą marżę albo ubezpieczenie pomostowe, więc sprawdź w umowie, ile to kosztuje i jak bank rozlicza ten okres po wpisie.
Pierwszą ratę zapłacisz w terminie z harmonogramu, który dostaniesz od banku. Przy zakupie od dewelopera umowa deweloperska zwykle wyprzedza akt przeniesienia własności, a bank wypłaca kredyt w transzach, zgodnie z postępem budowy.
Zacznij od kroków, które nic nie kosztują i niczego ci nie blokują: oszacuj zdolność, pobierz raport BIK i poproś o formularze. Zadatek wpłać dopiero wtedy, gdy masz te liczby przed sobą, a w umowie zapisany warunek na wypadek odmowy. Metodę, według której liczymy koszt ofert, opisaliśmy na stronie Jak liczymy.
Najczęściej zadawane pytania
Ile trwa uzyskanie kredytu hipotecznego?
Nie ma oficjalnej statystyki, a poradniki podają od 6–10 tygodni do 2–3 miesięcy. Na czas wpływa przede wszystkim termin złożenia kompletu dokumentów, wycena i to, czy zgodzisz się na wcześniejszą decyzję. Przy zakupie od dewelopera wypłata może rozkładać się na dłuższy okres.
Czy mogę złożyć wniosek o kredyt, zanim znajdę mieszkanie?
To zależy od banku. Ustawa przewiduje także przyrzeczenie udzielenia kredytu, nazywane promesą, ale nie każdy bank musi ją oferować. Zanim zaczniesz szukać mieszkania, wystarczy kalkulator zdolności i formularz informacyjny dla planowanej kwoty.
Co się stanie, gdy wycena będzie niższa niż cena mieszkania?
Bank może pożyczyć mniej. Załóżmy cenę 600 000 zł, wycenę 570 000 zł i limit 80% liczony od wyceny. Bank pożyczy wtedy najwyżej 456 000 zł, a nie 480 000 zł, więc brakujące 24 000 zł musisz dopłacić z własnych środków.
Czy złożenie wniosku zobowiązuje mnie do wzięcia kredytu?
Nie. Decyzja kredytowa to oferta banku, którą możesz przyjąć albo pominąć. Opłaty i koszty uiszczone przed zawarciem umowy bank powinien zwrócić, jeśli umowa nie zostanie zawarta.
Czym różni się kredyt na budowę domu?
Kolejność jest podobna, ale bank zwykle wymaga też dokumentów budowy, takich jak pozwolenie albo zgłoszenie i kosztorys, i wypłaca pieniądze w transzach. Kolejną transzę wypłaca zwykle po sprawdzeniu postępu prac, a wkład może być wnoszony proporcjonalnie do wypłat.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 3, 11, 14, 15, 21, 23, 24, 29, 42, 44, 45
- Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny (tekst jednolity Dz.U. 2026 poz. 795 z późn. zm.), art. 389, 390, 394
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (tekst jednolity Dz.U. 2026 poz. 191 z późn. zm.), art. 2, 7, 9 pkt 17, art. 10
- Ustawa z dnia 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (tekst jednolity Dz.U. 2025 poz. 1228 z późn. zm.), art. 42
- Rozporządzenie Ministra Sprawiedliwości z dnia 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej (tekst jednolity Dz.U. 2024 poz. 1566 z późn. zm.), § 3, § 6 pkt 19, § 7
- Ustawa z dnia 6 lipca 1982 r. o księgach wieczystych i hipotece (tekst jednolity Dz.U. 2026 poz. 1066 z późn. zm.), art. 67
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 95
- Ustawa z dnia 14 lutego 1991 r. Prawo o notariacie (tekst jednolity Dz.U. 2026 poz. 614 z późn. zm.), art. 92
- Ustawa z dnia 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (tekst jednolity Dz.U. 2026 poz. 880 z późn. zm.), art. 31, 32, 34
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2026 poz. 1396 z późn. zm.)
- Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie, Komisja Nadzoru Finansowego (uchwała nr 492/2019 z dnia 3 grudnia 2019 r., ze zmianami z 2020 i 2023 r.)
- Stanowisko Urzędu KNF z dnia 20 lipca 2020 r. w sprawie interpretacji art. 14 ust. 2 ustawy o kredycie hipotecznym
- Biuro Informacji Kredytowej: „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?” (28.06.2026) oraz komunikat prasowy z 8.07.2026
- Wyrok Sądu Okręgowego w Krakowie z dnia 21 sierpnia 2014 r., II Ca 604/14; wyrok Sądu Okręgowego w Łodzi z 2019 r., III Ca 350/19