Scoring BIK: jaki wynik wystarczy do kredytu hipotecznego i jak go poprawić
Ocena BIK od 66 punktów jest dobra, ale bank i tak jej nie widzi. Wyjaśniamy, co naprawdę liczy się przy hipotece, które czynniki poprawisz w miesiąc, a które model pamięta nawet 3 lata.
 Tomasz Makowski
Opublikowano 19 listopada 2026
Spis treści (9)
- Co to jest scoring BIK i czy widzi go bank
- Jaki scoring BIK jest dobry
- Jaki scoring BIK wystarczy do kredytu hipotecznego
- Co wpływa na scoring BIK: sześć czynników
- Jak szybko poprawić scoring BIK
- Co poprawić przed kredytem hipotecznym: scoring czy zdolność
- Jak sprawdzić scoring BIK
- Czego nie robić, żeby poprawić scoring BIK
- Najczęściej zadawane pytania
Scoring BIK, czyli ocena punktowa w Raporcie BIK, to liczba od 1 do 100, która pokazuje, jak twoja historia spłat wygląda w oczach modelu ryzyka. Progu, od którego bank na pewno da kredyt hipoteczny, nie ma, bo bank liczy własne oceny. Wynik da się jednak poprawić, a część czynników reaguje już po miesiącu. Pokazujemy które i ile czasu potrzebują pozostałe.
Najważniejsze informacje:
- Według BIK ocena 81–100 jest bardzo dobra, 66–80 dobra, 41–65 umiarkowana, 6–40 niska, a 1–5 bardzo niska.
- Bank nie widzi oceny z twojego raportu, bo BIK wylicza bankom inne oceny, na innych skalach.
- Od 1 lipca 2026 r. BIK liczy ocenę według nowych zasad, z sześcioma czynnikami, więc wyników sprzed tej daty nie porównuj z nowymi.
- Zapytania kredytowe ani sprawdzanie własnego raportu nie obniżają oceny.
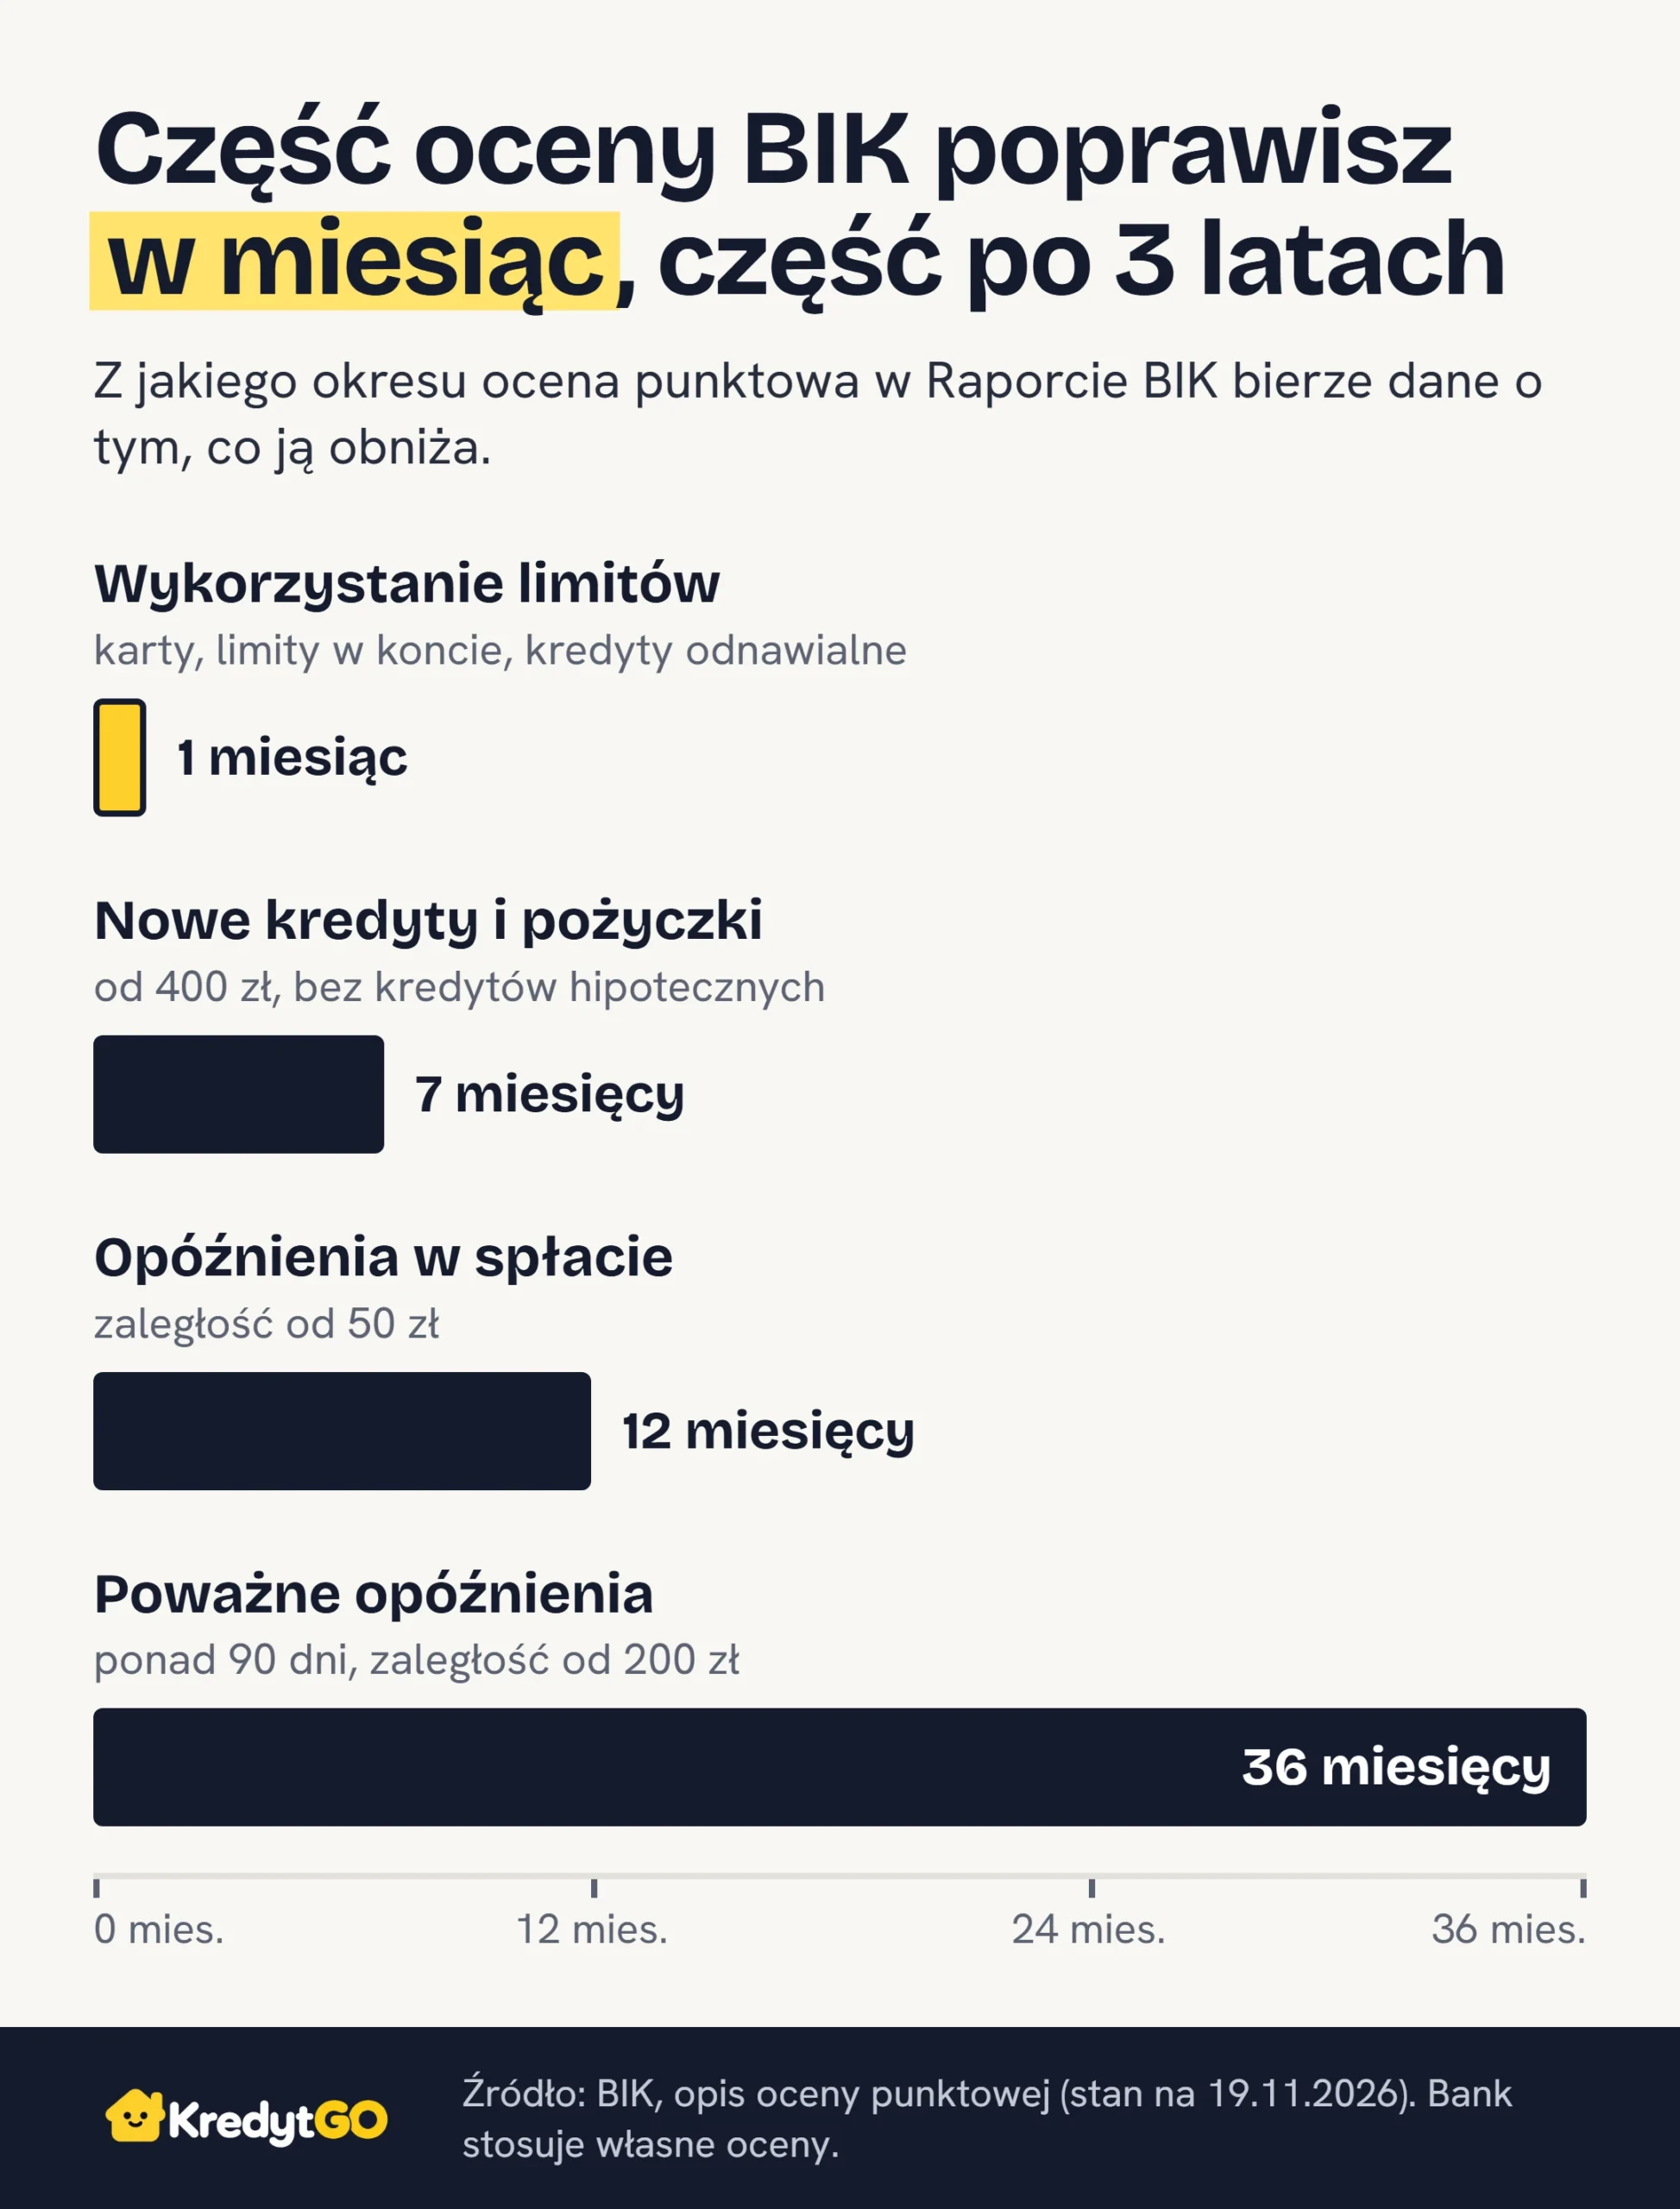
- Wykorzystanie limitów model bierze z poprzedniego miesiąca, a poważne opóźnienia nawet z 36 miesięcy.
Co to jest scoring BIK i czy widzi go bank
Scoring BIK to ocena punktowa, którą Biuro Informacji Kredytowej wylicza z twojej historii kredytowej w chwili pobrania Raportu BIK. Im wyższy wynik, tym według BIK większe prawdopodobieństwo, że będziesz spłacać kredyty w terminie. Model nie zna twoich dochodów, więc nie mówi nic o tym, ile kredytu udźwigniesz.
Ocenę z raportu BIK udostępnia tylko tobie. Bankom i firmom pożyczkowym wylicza inne rodzaje ocen, prezentowane na innych skalach, a banki stosują też własne scoringi. BIK zastrzega, że wyniki mierzą to samo, czyli prawdopodobieństwo terminowej spłaty, ale nie muszą być identyczne. Twój wynik w raporcie to przybliżenie tego, jak ocenią cię banki, a nie liczba, którą zobaczy analityk kredytowy.
Od 1 lipca 2026 r. BIK liczy ocenę według nowych zasad. Rzecznik BIK powiedział money.pl, że nowa ocena „uwzględnia szersze dane i nowe formy finansowania”, a raport pokazuje sześć czynników zamiast czterech. Po zmianie użytkownicy forów opisywali duże skoki wyników, np. z 67 do 4 punktów (money.pl, 21 lipca 2026 r.). Jeśli porównujesz nowy raport ze starym, spadek może wynikać ze zmiany modelu, a nie z tego, co ostatnio działo się z twoimi kredytami.
Jaki scoring BIK jest dobry
Dobry scoring BIK to według samego BIK wynik od 66 punktów, a bardzo dobry od 81. Tak opisuje to biuro w pytaniach na stronie Ocena punktowa BIK. Pod wynikiem w raporcie widzisz przedział, do którego należysz:
| Ocena według BIK | Punkty |
|---|---|
| Bardzo dobra | 81–100 |
| Dobra | 66–80 |
| Umiarkowana | 41–65 |
| Niska | 6–40 |
| Bardzo niska | 1–5 |
W internecie krążą inne progi, np. „dobry wynik od około 70” albo „szansa na kredyt od 80”, część z nich na skali od 0 do 100. Te, które sprawdziliśmy, nie wskazują źródła i powstały przed zmianą modelu w lipcu 2026 r., więc trzymaj się przedziałów BIK.
Wynik od 1 do 5 to osobna sytuacja. BIK pisze, że oznacza znaczące opóźnienia w spłacie albo upadłość konsumencką, i wtedy w raporcie nie pokazuje czynników, tylko powód. Taki wynik daje też zaległość powyżej 90 dni na co najmniej 400 zł w zakupach z odroczoną płatnością (BNPL).
Jaki scoring BIK wystarczy do kredytu hipotecznego
Żaden konkretny scoring BIK nie wystarczy do kredytu hipotecznego sam z siebie, bo bank podejmuje decyzję na podstawie własnych ocen, dochodów i polityki kredytowej. BIK nazywa swoją ocenę jednym z wielu elementów. Niski wynik wskazuje na duże prawdopodobieństwo problemów ze spłatą, a brak wyniku nie musi być przeszkodą.
W praktyce przy hipotece liczy się to, co stoi za liczbą. Bank pobiera z BIK dane o zobowiązaniach, które tam zgłoszono: historię spłat, opóźnienia, raty i przyznane limity. BIK nie jest pełnym rejestrem wszystkich twoich zobowiązań, ale to, co w nim jest, bank widzi, a z rat i limitów liczy twoją zdolność kredytową. Osoba z wynikiem 85 punktów, która spłaca dwa kredyty gotówkowe, może więc dostać mniejszą kwotę niż osoba z wynikiem 70 bez żadnych zobowiązań. Przed hipoteką ważniejsze od samej liczby jest to, żeby w raporcie nie było bieżących zaległości i zbędnych zobowiązań.
Jeśli bank odmówi albo przyzna mniej, niż zakładasz, masz prawo zapytać dlaczego. Art. 70a Prawa bankowego pozwala złożyć wniosek o pisemne wyjaśnienie oceny zdolności kredytowej w ciągu roku od jej otrzymania. Bank odpowiada najpóźniej w 30 dni i musi wskazać czynniki, w tym twoje dane, które wpłynęły na ocenę. Z takiej odpowiedzi dowiesz się więcej niż z samego wyniku w raporcie.
Co wpływa na scoring BIK: sześć czynników
Na scoring BIK wpływa sześć czynników: historia spłat, bieżące spłaty, staż kredytowy, nowe kredyty, wykorzystanie limitów i liczba kredytów gotówkowych. Każdy patrzy na inny okres. BIK nie publikuje wag czynników, ale podaje, jakie dane bierze pod uwagę:
| Czynnik | Co sprawdza BIK | Okres danych |
|---|---|---|
| Historia spłat | opóźnienia z zaległością od 50 zł; dłuższe niż 90 dni od 200 zł | 12 miesięcy; poważne 36 miesięcy |
| Bieżące spłaty | obecne opóźnienia dłuższe niż 15 dni, od 50 zł | teraz |
| Staż kredytowy | kredyty bankowe spłacane i spłacone; bez pożyczek i BNPL | do 5 lat po spłacie |
| Nowe kredyty | kredyty i pożyczki od 400 zł; bez hipotecznych i BNPL | 7 miesięcy |
| Wykorzystanie limitów | procent wykorzystania kart, limitów w koncie i kredytów odnawialnych | poprzedni miesiąc |
| Kredyty gotówkowe | liczba kredytów i pożyczek gotówkowych w spłacie | teraz |
Kierunek części czynników BIK opisuje wprost. Dłuższy staż przy terminowych spłatach poprawia ocenę, zbyt duże wykorzystanie limitów ją obniża, a im więcej kredytów i pożyczek gotówkowych spłacasz, tym ocena jest niższa. O nowych kredytach BIK pisze, że zaciąganie wielu w krótkim czasie może prowadzić do problemów ze spłatą.
Spłacony kredyt bankowy liczy się do stażu przez 5 lat, jeśli masz zgodę na przetwarzanie danych po spłacie. Bez zgody po całkowitej spłacie przestaje wpływać na ocenę. Wyjątkiem są opóźnienia dłuższe niż 60 dni: jeśli bank uprzedził cię o zamiarze dalszego przetwarzania danych i minęło 30 dni, informacje o takim kredycie mogą zostać w BIK przez 5 lat od spłaty bez twojej zgody i nadal liczyć się do oceny. BIK ostrzega też, że wycofanie zgody może obniżyć ocenę. Szczegóły zgody opisujemy w poradniku o BIK i raporcie.
Zakupy z odroczoną płatnością co do zasady nie wpływają na ocenę, jeśli płacisz je w terminie. Gdy rozłożysz taki zakup na raty, BIK traktuje go jak kredyt ratalny.
Jak szybko poprawić scoring BIK
Najszybciej poprawisz scoring BIK, spłacając bieżące zaległości i zmniejszając zadłużenie na karcie kredytowej i w limicie w koncie, bo te czynniki patrzą na teraz albo na poprzedni miesiąc. Opóźnień z przeszłości nie da się przyspieszyć: model pamięta je 12 miesięcy, a poważne nawet 36.
Załóżmy, że masz kartę z limitem 10 000 zł i zadłużenie 8 000 zł, czyli wykorzystujesz 80% limitu. Jeśli spłacisz kartę do 1 000 zł, wykorzystanie spadnie do 10%, a model zobaczy to w danych z kolejnego miesiąca. Ile punktów zyskasz, nie wiadomo, bo BIK nie podaje progów procentowych.
Zmiany w zobowiązaniach bank przekazuje do BIK w ciągu 7 dni, a BIK wprowadza je w kolejne 7 dni (art. 105 ust. 4i Prawa bankowego). Po spłacie zaległości świeży raport pobierz więc po około 2 tygodniach, bo wcześniej możesz zobaczyć stary stan.
Z opóźnieniami jest wolniej. Załóżmy, że 2 lata temu rata 300 zł była spóźniona o 95 dni. Zaległość przekroczyła 90 dni i 200 zł, więc ocena będzie ją brać pod uwagę jeszcze przez około rok, aż minie 36 miesięcy. Nowe kredyty i pożyczki od 400 zł wypadają z czynnika po 7 miesiącach.
Poprawa wyniku w raporcie nie oznacza, że bank przestał widzieć dawne opóźnienie. Okresy z tabeli dotyczą oceny dla ciebie. Bank dostaje własne oceny, a dane o opóźnieniu dłuższym niż 60 dni BIK może przetwarzać bez twojej zgody do 5 lat po spłacie, jeśli bank uprzedził cię o tym co najmniej 30 dni wcześniej (art. 105a Prawa bankowego). Przed wnioskiem o kredyt hipoteczny przeczytaj więc cały raport, a nie tylko wynik.
Co poprawić przed kredytem hipotecznym: scoring czy zdolność
Przed kredytem hipotecznym najpierw porządkuj to, co poprawia jednocześnie scoring i zdolność kredytową. Bieżące zaległości są tu pewnym kandydatem, bo opóźnienie szkodzi i w BIK, i w ocenie banku. Spłata kredytu gotówkowego albo pożyczki zawsze poprawia zdolność, bo bank nie wlicza już raty do twoich zobowiązań, a w BIK zmniejsza liczbę kredytów gotówkowych. Ocena nie musi jednak wzrosnąć: jeśli nie masz zgody na przetwarzanie danych po spłacie, spłacony kredyt bankowy wypadnie też ze stażu kredytowego. Poprawa zdolności i poprawa scoringu nie zawsze idą w parze.
Z kartą kredytową jest inaczej. BIK nie pisze, jak na ocenę wpływa zamknięcie nieużywanej karty. Zdolność może na tym zyskać, bo bank może doliczyć limit do zobowiązań, nawet gdy z niego nie korzystasz. W przykładzie z naszego poradnika o zdolności karta z limitem 10 000 zł liczona jako 400 zł miesięcznie (4% limitu) obniża zdolność o około 63 000 zł. To wartość przykładowa, a o kwocie kredytu i jego warunkach decyduje bank po ocenie twojej zdolności kredytowej. Banki liczą limity różnie, więc zanim zamkniesz kartę, zapytaj w banku, w którym złożysz wniosek, ile doliczy za twój limit. Jeśli karty nie używasz, a bank wlicza jej limit do zobowiązań, zamknąłbym ją przed wnioskiem, a nie w trakcie, bo BIK zobaczy zmianę dopiero po około 2 tygodniach.
Sam kredyt hipoteczny nie trafi do czynnika „Nowe kredyty”, bo BIK go tam pomija. Inaczej jest z kredytem gotówkowym na wykończenie mieszkania wziętym tuż po hipotece.
Jak sprawdzić scoring BIK
Scoring BIK sprawdzisz w płatnym Raporcie BIK na koncie w portalu bik.pl. Cennik BIK obowiązujący od 1 lipca 2026 r. podaje 59 zł za pojedynczy raport, 139 zł rocznie za Pakiet BIK i 239 zł rocznie za Pakiet BIK Max. Na stronie BIK pojawiają się też niższe ceny promocyjne.
W pakiecie ocena jest widoczna po zalogowaniu i zawsze aktualna. Bez pakietu w miejscu oceny widzisz szarą kłódkę, a szczegóły sześciu czynników i Analizator Kredytowy wymagają raportu nie starszego niż 48 godzin. Wynik BIK liczy w chwili pobrania raportu, więc zmienia się razem z danymi.
Bezpłatna kopia danych, która przysługuje raz na 6 miesięcy na podstawie RODO, nie zawiera oceny punktowej. Do wyłapania błędów w historii wystarczy, ale wyniku z niej nie poznasz. Sprawdzanie oceny nie wpływa na jej wysokość, a bank nie widzi, że pobierasz raport.
Czego nie robić, żeby poprawić scoring BIK
Te ruchy nie poprawią twojej sytuacji przed kredytem hipotecznym albo wręcz ją pogorszą:
- Kredyt dla budowania historii. Nowa rata albo limit obniżą zdolność kredytową, a ocenę BIK wyliczy dopiero po 6 miesiącach spłaty kredytu lub pożyczki na co najmniej 400 zł.
- Płacenie za „czyszczenie BIK”. Prawdziwego wpisu o opóźnieniu nikt nie usunie przed terminem z Prawa bankowego. Usunąć można tylko dane błędne, przez reklamację w banku.
- Wycofanie zgody na terminowo spłacony kredyt. Wypadnie on ze stażu kredytowego, a według BIK może to obniżyć ocenę.
Najczęściej zadawane pytania
Poniżej odpowiedzi na pytania o scoring BIK, których tekst wyżej nie rozstrzyga.
Czy zapytania kredytowe obniżają scoring BIK?
Nie. BIK napisał w czerwcu 2026 r., że przy wyliczaniu oceny punktowej nie bierze pod uwagę żadnych zapytań. Od 1 lipca 2026 r. zapytania, które nie kończą się udzieleniem finansowania, znikają z bazy BIK po 14 dniach, chyba że bank zgłosił, że nadal rozpatruje wniosek albo podał późniejszy termin decyzji. Banki oceniają cię według własnych zasad.
Czy wcześniejsza spłata kredytu obniża scoring BIK?
BIK nie wymienia wcześniejszej spłaty wśród czynników obniżających ocenę. Spłacony kredyt gotówkowy przestaje się liczyć jako kredyt w spłacie, co działa na plus. Bez zgody na przetwarzanie danych po spłacie wypada jednak ze stażu kredytowego, więc wynik może nie wzrosnąć. Wyjątek dotyczy opóźnień ponad 60 dni.
Dlaczego nie mam oceny punktowej w Raporcie BIK?
BIK wylicza ocenę, gdy od co najmniej 6 miesięcy spłacasz kredyt lub pożyczkę na minimum 400 zł albo masz produkt z limitem od 6 miesięcy. Wystarczą też spłacone kredyty z ostatnich 3 lat, jeśli masz zgodę na przetwarzanie danych po spłacie. Same zakupy z odroczoną płatnością, limit 0 zł czy poręczenia nie wystarczą.
Czy z umiarkowaną oceną BIK dostanę kredyt hipoteczny?
Możesz go dostać, bo bank nie decyduje na podstawie oceny z twojego raportu, tylko własnych ocen, dochodów i zobowiązań. Sprawdź, co obniża wynik: bieżące zaległości i wysoko wykorzystane limity da się poprawić w 1–2 miesiące, zanim złożysz wniosek.
Zacznij od Raportu BIK na 3 miesiące przed wnioskiem: sprawdź, który z sześciu czynników ciągnie wynik w dół, spłać bieżące zaległości i zmniejsz zadłużenie na kartach, a po około 2 tygodniach pobierz kolejny raport. Ile kredytu dadzą ci dochody przy zobowiązaniach, które zostaną, sprawdzisz w kalkulatorze zdolności kredytowej.
Źródła:
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 70a, art. 105 ust. 4i, art. 105a
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/679 (RODO), art. 15
- Biuro Informacji Kredytowej: strona „Ocena punktowa BIK” z pytaniami i odpowiedziami, poradniki „Czym jest ocena punktowa BIK i co na nią wpływa?” (28.06.2026, aktualizacja 23.07.2026), „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?” (28.06.2026), „Czy banki i firmy pożyczkowe widzą tę samą ocenę punktową co klient?” (28.06.2026), „Czy można wyczyścić BIK?” (aktualizacja 29.10.2025), strona „Pakiet BIK”
- Biuro Informacji Kredytowej, komunikat prasowy z 8.07.2026
- Biuro Informacji Kredytowej, Cennik produktów i usług dla konsumentów w Portalu BIK, obowiązujący od 1.07.2026
- money.pl: „BIK po nowemu. Zasady gry zupełnie się zmieniły” (21.07.2026), wypowiedź rzecznika BIK