Zdolność kredytowa: co to jest, od czego zależy i jak ją sprawdzić
Ta sama pensja może dać bardzo różne kwoty kredytu. Pokazujemy, co sprawdza bank, dlaczego liczy ratę wyższą, niż zapłacisz, i co możesz zmienić, zanim złożysz wniosek.
 Tomasz Makowski
Opublikowano 2 listopada 2026
Spis treści (11)
- Czym jest zdolność kredytowa
- Od czego zależy zdolność kredytowa
- Jak banki obliczają zdolność kredytową
- Jaka zdolność kredytowa przy zarobkach 5 000, 7 000 i 10 000 zł netto
- Dlaczego każdy bank pokazuje inną zdolność kredytową
- Czy zdolność kredytowa to kwota, którą dostaniesz
- Czy ocena punktowa BIK to twoja zdolność kredytowa
- Jak sprawdzić swoją zdolność kredytową
- Jak poprawić swoją zdolność kredytową przed wnioskiem
- Co zrobić, gdy bank stwierdzi brak zdolności kredytowej
- Najczęściej zadawane pytania
Zdolność kredytowa decyduje o tym, czy bank może udzielić ci kredytu hipotecznego i do jakiej kwoty. Sama pensja jej nie wyznacza: przy 7 000 zł netto i 30 latach spłaty nasz kalkulator pokazuje dziś 494 000 zł dla osoby utrzymującej tylko siebie, a 200 000 zł przy trzech osobach w gospodarstwie domowym. Wyjaśniamy, co sprawdza bank, skąd biorą się takie różnice i co możesz zmienić przed złożeniem wniosku o kredyt.
Najważniejsze informacje:- Zdolność kredytowa to ocena, czy spłacisz kredyt z odsetkami w terminach z umowy.
- Bez pozytywnej oceny bank nie może zawrzeć umowy o kredyt hipoteczny.
- Rekomendacja S zaleca bankom sprawdzenie raty także przy wyższym oprocentowaniu, dziś zwykle o 2,5 punktu procentowego.
- Progi 40% i 50% dochodu na raty nie są sztywnym limitem, a każdy bank ustala własny.
- Kwota kredytu zależy też od wkładu własnego, więc sama wysoka zdolność jej nie przesądza.
- Po ocenie zdolności masz rok na wniosek o pisemne wyjaśnienie, a bank odpowiada najpóźniej w 30 dni.
Czym jest zdolność kredytowa
Zdolność kredytowa to zdolność do spłaty zaciągniętego kredytu wraz z odsetkami w terminach określonych w umowie. Tak opisuje ją art. 70 Prawa bankowego. Prościej: bank ocenia, czy twoje miesięczne dochody netto wystarczą na ratę przez całą spłatę, także wtedy, gdy sytuacja finansowa się pogorszy. Z tej raty wylicza potem maksymalną kwotę kredytu, więc wynikiem oceny jest zwykle konkretna liczba, a nie samo „tak” albo „nie”.
Bez pozytywnej oceny zdolności kredytowej bank nie może zawrzeć z tobą umowy o kredyt hipoteczny. Przesądza o tym art. 23 ustawy o kredycie hipotecznym. Ocenę bank opiera na informacjach od ciebie, z baz danych i z własnych zbiorów.Rekomendacja S Komisji Nadzoru Finansowego (KNF) dzieli tę ocenę na dwie części. Analiza ilościowa to liczby: dochody, wydatki, zobowiązania i okres kredytu. Analiza jakościowa obejmuje m.in. wiek, staż pracy, zawód, współpracę z bankiem i historię kredytową. Tę drugą część potocznie nazywa się wiarygodnością kredytową. Dlatego wysoka pensja może nie wystarczyć, jeśli w historii spłat są poważne opóźnienia.
Od czego zależy zdolność kredytowa
Zdolność kredytowa zależy od tego, ile zarabiasz, ile kosztuje twoje życie, jakie masz inne zobowiązania i na jakich warunkach bierzesz kredyt. Oto co wpływa na zdolność kredytową w ocenie banku:
| Co bank sprawdza | Jak to działa |
|---|---|
| Dochód netto | Wyższy podnosi zdolność. Bank powinien uwzględniać dochody stabilne przez cały okres spłaty. |
| Forma zatrudnienia | Umowa o pracę na czas nieokreślony zwykle budzi najmniej pytań. Nieregularne dochody nie wykluczają kredytu, ale bank ocenia je indywidualnie. |
| Liczba osób i koszty utrzymania | Każda kolejna osoba w gospodarstwie domowym to wyższe przyjęte koszty życia. |
| Raty i inne zobowiązania | Zmniejszają kwotę dostępną na nową ratę. Liczą się też stałe obciążenia, na przykład zasądzone alimenty. |
| Limity na kartach i w koncie | Bank może doliczyć część limitu, nawet nieużywanego. |
| Okres kredytu | Dłuższy daje niższą ratę, więc może podnieść zdolność, ale też zwiększa odsetki. Rekomendacja S zaleca, żeby w ocenie przyjmować najwyżej 25 lat. |
| Oprocentowanie | Wyższe oznacza wyższą ratę, a więc niższą dostępną kwotę. |
| Wiek | Bank powinien wziąć pod uwagę dochody po osiągnięciu wieku emerytalnego, co może skrócić okres kredytu. |
| Historia kredytowa | Terminowe spłaty budują pozytywną historię w Biurze Informacji Kredytowej (BIK), a opóźnienia mogą obniżyć szanse na kredyt. |
Zaskakiwać może pozycja o limitach, bo karta kredytowa leżąca w szufladzie też się liczy. Rekomendacja S zostawia bankom ustalenie zasad, a poradniki podają zwykle 3–5% limitu jako miesięczne obciążenie. Nasz kalkulator przyjmuje 4%, czyli 400 zł przy limicie 10 000 zł.
Jak banki obliczają zdolność kredytową
Banki obliczają zdolność kredytową według własnych procedur, a Rekomendacja S daje im punkty odniesienia. To zalecenia nadzoru dla banków, a nie przepisy wiążące klienta, więc konkretne progi każdy bank zapisuje we własnej polityce kredytowej. Nasz kalkulator robi dwa sprawdzenia i bierze niższy wynik.
Załóżmy 7 000 zł netto, jedną osobę bez innych rat, kredyt na 30 lat w równych ratach i oprocentowanie 6,5%. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
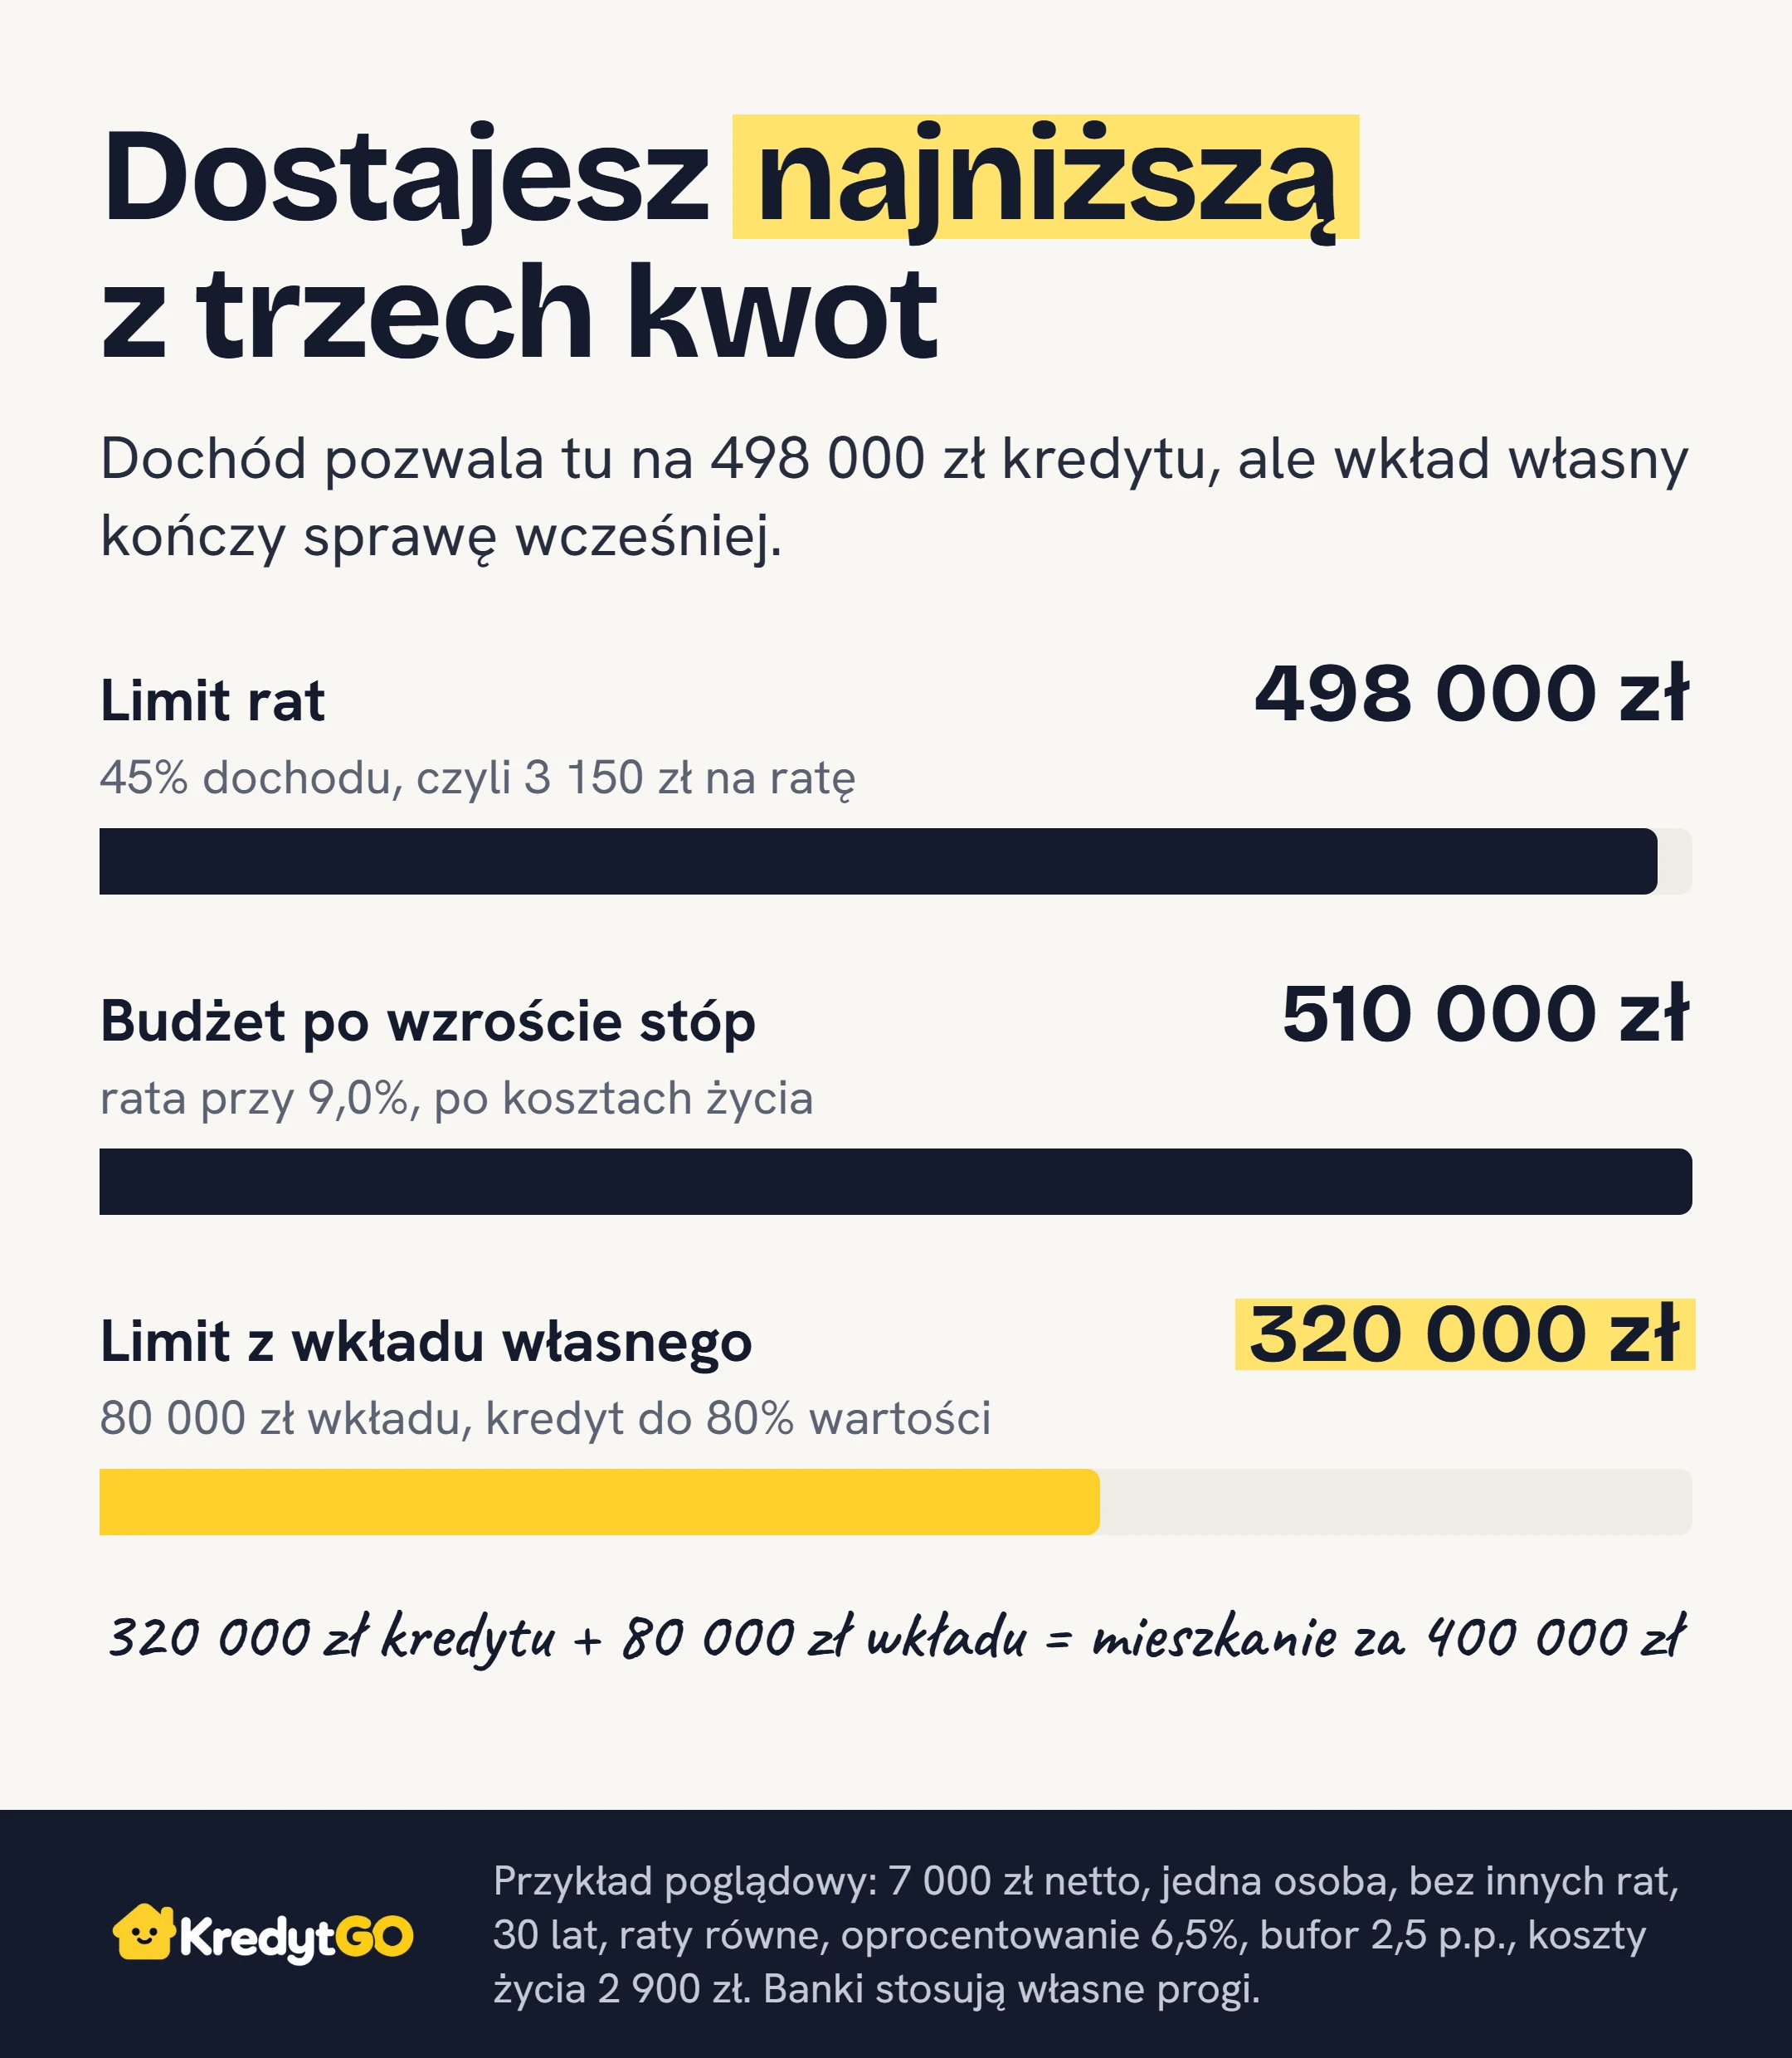
- Limit rat: wskaźnik DStI pokazuje, jaką część dochodu zabierają raty i stałe zobowiązania. Przy 45% na ratę zostaje 3 150 zł, co odpowiada kredytowi około 498 000 zł.
- Budżet po wzroście stóp: bank sprawdza ratę przy oprocentowaniu wyższym o bufor, tu 2,5 punktu procentowego, czyli przy 9%. Po odjęciu kosztów życia, które przyjęliśmy na 2 900 zł, zostaje 4 100 zł. Taka rata odpowiada około 510 000 zł.
Czy 40% i 50% dochodu na raty to sztywny limit
Nie, bo Rekomendacja S traktuje te progi jako sygnał do szczególnej uwagi. Dotyczą wskaźnika DStI powyżej 40% przy dochodach nieprzekraczających przeciętnego wynagrodzenia w regionie i powyżej 50% u pozostałych klientów. Bank może je przekroczyć, ale powinien wtedy poinformować cię o podwyższonym ryzyku, a maksymalny poziom wskaźnika ustala jego zarząd.
Już wybór progu zmienia wynik. W naszym przykładzie sam limit rat przy 40% to około 443 000 zł, a przy 50% około 554 000 zł, choć wtedy hamowałoby drugie sprawdzenie (510 000 zł). Kalkulator przyjmuje 40% przy dochodzie do przeciętnej płacy netto w Polsce, za rekomendacją, i 45% powyżej. Ta druga wartość nie pochodzi od KNF, tylko z dopasowania do wyników banków w zestawieniu pośrednika kredytowego.
Dlaczego bank liczy ratę wyższą, niż zapłacisz
Bank sprawdza, czy udźwigniesz ratę po wzroście stóp, a różnicę w oprocentowaniu nazywa się buforem stopy procentowej. Przy oprocentowaniu zmiennym Rekomendacja S wskazuje co najmniej 5 punktów procentowych minus stopa referencyjna NBP, ale nie mniej niż 2,5 punktu (i o 1,5 punktu więcej, gdy stopa NBP niedawno mocno się wahała i jest powyżej średniej). Przy stopie 3,75% (stan na 2.11.2026) wychodzi 2,5 punktu. Kredyt 480 000 zł na 30 lat to rata 3 034 zł przy 6,5%, a przy 9% już 3 862 zł, czyli o 828 zł więcej.
Przy oprocentowaniu okresowo stałym bufor zależy od długości stałego okresu. Dla kredytu na 30 lat minimum wynosi 2,5 punktu przy 5 latach, 2,3 punktu przy 7 latach i 2 punkty przy 10 latach. Stała stopa na 5 lat nie daje dziś niższego minimalnego bufora niż stopa zmienna. Różnicę mogą więc zrobić niższe oprocentowanie oferty albo dłuższy okres stałej stopy. Jak wypada to w konkretnych ofertach, zobaczysz w rankingach ze stałym i zmiennym oprocentowaniem.
Jakie koszty utrzymania przyjmuje bank
Rekomendacja S zaleca, żeby przyjęte koszty utrzymania nie były niższe od minimum socjalnego, a zaniżanie ich dla wyższej zdolności uznaje za niedopuszczalne. Według Instytutu Pracy i Spraw Socjalnych w cenach z II kwartału 2026 r. minimum dla gospodarstw pracowniczych wynosi 2 053,90 zł przy jednej osobie, 3 445,19 zł przy dwóch i 6 522,59 zł przy czterech (dwoje dorosłych i dwoje dzieci). Nasz kalkulator używa na razie minimum z IV kwartału 2025 r. (1 966,23 zł dla jednej osoby), więc przy rodzinach z jednym dochodem może pokazać kwotę wyższą, niż wynikałoby z nowszych danych.
To podłoga, a bank może przyjąć więcej i powinien zweryfikować twoje deklaracje. Niskie wydatki wpisane we wniosku nie powinny obniżyć kosztów poniżej tego poziomu. Tę podłogę przesuwa przede wszystkim liczba osób, które utrzymujesz.
Jaka zdolność kredytowa przy zarobkach 5 000, 7 000 i 10 000 zł netto
Przy zarobkach od 5 000 do 10 000 zł netto i 25 latach spłaty jedna osoba bez innych rat ma w naszym kalkulatorze od około 286 000 zł do około 668 000 zł. Kwoty w tabeli same się aktualizują wraz z ofertami. Liczymy je dla stałego oprocentowania i osób w wieku 30 lat, a każda to mediana ofert z naszej bazy.
| Gospodarstwo i dochód netto | 25 lat | 30 lat (wariant modelowy) |
|---|---|---|
| 1 osoba, 5 000 zł | 286 000 zł | 301 000 zł |
| 1 osoba, 7 000 zł | 463 000 zł | 494 000 zł |
| 1 osoba, 10 000 zł | 668 000 zł | 714 000 zł |
| 3 osoby, jeden dochód 7 000 zł | 192 000 zł | 200 000 zł |
| 2 osoby, dochody 7 000 + 7 000 zł | 936 000 zł | 1 000 000 zł |
| 3 osoby, dochody 7 000 + 7 000 zł | 876 000 zł | 910 000 zł |
Kolumna 30 lat to wariant modelowy: Rekomendacja S zaleca, żeby przy kredycie dłuższym niż 25 lat bank przyjmował w ocenie najwyżej 25 lat, więc w banku, który się tego trzyma, wydłużenie okresu nie podniesie zdolności. Porównaj też wiersze z jednym dochodem 7 000 zł: ta sama pensja daje inną kwotę zależnie od tego, ile osób z niej żyje. Jeśli planujesz wziąć kredyt we dwoje, bank liczy dochody i wydatki obojga. Żeby wyliczyć zdolność kredytową dla własnych danych, także z ratami i limitami, użyj kalkulatora zdolności kredytowej.
Dlaczego każdy bank pokazuje inną zdolność kredytową
Każdy bank stosuje własne procedury oceny, a ustawa o kredycie hipotecznym wymaga, żeby je ustanowił, stosował i dokumentował. Banki różnią się progiem DStI, tabelami kosztów życia i sposobem liczenia limitów.
Różnica bywa spora. Portal BANK.pl, za analizą Rankomat.pl, podał w sierpniu 2026 r., że w lipcu singiel z dochodem około 6 000 zł netto, wkładem 20% i oprocentowaniem okresowo stałym mógł liczyć na kredyt od niespełna 370 tys. zł do blisko 500 tys. zł, a jego średnia zdolność kredytowa wyniosła 447,3 tys. zł. Rodzina 2+1 z około 10 000 zł netto miała rozpiętość od około 564 tys. zł do blisko 700 tys. zł.
Niska zdolność kredytowa w jednym banku nie przesądza o wyniku w innym. Nie kończyłbym więc sprawy na jednej rozmowie, zwłaszcza że bank z największą zdolnością nie musi być najtańszy. O tym, ile zapłacisz łącznie, mówi ranking kredytów hipotecznych, a kolejność składania wniosków opisaliśmy w poradniku kredyt hipoteczny krok po kroku.Czy zdolność kredytowa to kwota, którą dostaniesz
Nie, bo zdolność mówi tylko, ile bank mógłby pożyczyć ze względu na dochód. Drugą granicę wyznacza wkład własny. Rekomendacja S wskazuje bankom, że kredyt w chwili uruchomienia nie powinien przekraczać 80% wartości nieruchomości, a 90%, gdy część powyżej 80% ma dodatkowe zabezpieczenie. Wyjątkiem jest kredyt z gwarancją Banku Gospodarstwa Krajowego, a konkretny próg ustala każdy bank.
Załóżmy, że ze zdolnością około 498 000 zł masz 80 000 zł oszczędności. Przy limicie 80% kredyt kończy się na 320 000 zł, więc kupisz mieszkanie za 400 000 zł, a nie za prawie 580 000 zł. Gdy hamuje cię wkład, pomóc może oferta z niższym wymaganym wkładem, taka jak w rankingu kredytów z wkładem 10%.
Działa to też w drugą stronę. Duży wkład własny nie zastąpi dochodu. Art. 21 ustawy o kredycie hipotecznym zabrania opierać ocenę głównie na założeniu, że nieruchomość jest warta więcej niż kredyt albo że zdrożeje (przy budowie i remoncie to drugie założenie jest dopuszczalne).
Czy ocena punktowa BIK to twoja zdolność kredytowa
Nie. Ocena punktowa BIK to wynik od 1 do 100 obliczany z historii kredytowej w raporcie, więc nie pokazuje, jaką ratę udźwigniesz przy swoich dochodach. BIK opisuje ją jako przybliżenie tego, jak banki i firmy pożyczkowe mogą ocenić klienta.
Ocenę z raportu BIK udostępnia tylko tobie. Bankom wylicza inne oceny, na innych skalach, a banki korzystają też z własnych narzędzi. Wysoka ocena w BIK sama nie podniesie kwoty, na którą pozwala dochód, ale słaba historia kredytowa w BIK może zamknąć drogę do kredytu mimo dobrych zarobków.
Brak oceny nie oznacza złej historii. BIK wylicza ją m.in. wtedy, gdy od co najmniej 6 miesięcy spłacasz kredyt lub pożyczkę na minimum 400 zł, więc bez tego możesz po prostu nie mieć jeszcze historii. Nie brałbym kredytu tylko po to, żeby ją zbudować tuż przed wnioskiem, bo nowa rata albo limit same obniżają zdolność.
Jak sprawdzić swoją zdolność kredytową
Sprawdzić swoją zdolność kredytową możesz na trzy sposoby, a każdy odpowiada na inne pytanie:
- Kalkulator pokazuje szacunek w minutę, bez wniosku i bez dokumentów.
- Raport BIK pokazuje to, co bank może zobaczyć w twojej historii, w tym błędy do wyjaśnienia.
- Wniosek w banku daje jedyną wiążącą odpowiedź, czyli decyzję kredytową.
Czy kalkulator zdolności kredytowej online jest wiarygodny
Kalkulator zdolności kredytowej online daje szacunek, a nie obietnicę, bo nie widzi twojego raportu BIK, historii konta ani wewnętrznych tabel banku. Wiarygodny kalkulator zdolności kredytowej pyta przynajmniej o liczbę osób, raty, limity i okres oraz podaje swoje założenia. Jeśli pyta tylko o pensję, jego wynik niewiele ci powie.
Nasz pokazuje medianę ofert z naszej bazy, a jego parametry dopasowaliśmy do zestawienia pośrednika kredytowego z września 2026 r., obejmującego 11 banków. Założenia opisujemy na stronie kalkulatora. Ma jedno ograniczenie, o którym trzeba wiedzieć: liczy dla wybranego okresu, także dłuższego niż 25 lat. To zestawienie nie rozstrzyga, jak banki stosują zalecenie KNF, bo podobną kwotę dają 30 lat przy 45% dochodu na raty i 25 lat przy 48%. W banku, który trzyma się 25 lat, wynik będzie niższy: w naszym przykładzie około 466 000 zł zamiast 498 000 zł.
Przy okresie dłuższym niż 25 lat sprawdź w kalkulatorze także wynik dla 25 lat. Samą ratę dla wybranej kwoty policzysz w kalkulatorze kredytu hipotecznego.Jak poprawić swoją zdolność kredytową przed wnioskiem
Żeby szybko zwiększyć zdolność, spłać drobne raty i zamknij nieużywane limity. Największą różnicę daje zwykle drugi dochód, jak widać w tabeli wyżej. W naszym przykładzie z 7 000 zł netto, gdzie decyduje limit rat, spłata raty 500 zł podnosi zdolność o około 79 000 zł, a zamknięcie karty z limitem 10 000 zł (4% limitu jako rata) o około 63 000 zł.
Dłuższy okres zostawiłbym na koniec. W banku, który przyjmuje w ocenie najwyżej 25 lat, wydłużenie ponad ten okres zdolności nie podniesie. W naszym modelu, który liczy pełne 30 lat, ta sama rata 3 150 zł pozwala pożyczyć około 32 000 zł więcej, ale łączne odsetki rosną o około 157 000 zł, bo spłacasz większy kredyt i robisz to dłużej. Przy tym samym kredycie 498 000 zł okres 30 zamiast 25 lat obniża ratę o 215 zł, a odsetki podnosi o około 124 000 zł. Sama Rekomendacja S zauważa, że wzrost zdolności jest niewielki wobec wzrostu kosztów.
Lepsza zdolność kredytowa nie może wynikać z niepełnych danych. Ustawa chroni cię przed rozwiązaniem umowy z powodu błędnej oceny banku, ale nie wtedy, gdy celowo podasz nieprawdziwe informacje. Zakupy na raty odłóż na czas po wypłacie kredytu, bo nowe zobowiązanie może obniżyć wynik już policzony przez bank.
Co zrobić, gdy bank stwierdzi brak zdolności kredytowej
Najpierw poproś bank o pisemne wyjaśnienie oceny. Art. 70a Prawa bankowego daje ci na to rok od otrzymania oceny, a bank ma odpowiedzieć niezwłocznie, najpóźniej w 30 dni. Wyjaśnienie obejmuje czynniki, w tym twoje dane, które wpłynęły na wynik, a opłatę za nie przepis przewiduje tylko dla przedsiębiorców. Jeśli odmowa wynika z bazy danych, bank ma bezpłatnie przekazać wyniki sprawdzenia i wskazać tę bazę.
Z takim dokumentem wiesz, co zmienić: niższą kwotę, spłatę raty, zamknięcie limitu, drugiego kredytobiorcę albo po prostu inny bank. Błędny wpis w BIK wyjaśnij przed kolejnym wnioskiem.
Bank nie udzieli kredytu hipotecznego bez pozytywnej oceny zdolności, więc hasła o „kredycie bez zdolności” nie dotyczą tej umowy. Prawo bankowe zna wprawdzie wyjątek, ze szczególnym zabezpieczeniem i programem naprawy, ale ustawa o kredycie hipotecznym wymaga pozytywnego wyniku oceny. Jeśli ktoś proponuje ci pożyczkę pod zastaw mieszkania bez badania zdolności, pokaż umowę prawnikowi, zanim ją podpiszesz. W grę wchodzi twoje mieszkanie.Zacznij od kalkulatora, ale z pełnymi danymi: wpisz wszystkie osoby, raty i limity, a wynik zestaw z tym, na co pozwala twój wkład. Jeśli kwota ci wystarcza, kolejnym krokiem jest raport BIK i porównanie ofert w złotówkach, a nie szukanie banku, który policzy najwięcej.
Najczęściej zadawane pytania
Czy sprawdzenie zdolności kredytowej zostawia ślad w BIK?
Kalkulator, który nie pyta o PESEL, nie ma jak odpytać BIK. Sprawdzenie własnego raportu też nie wpływa na ocenę punktową. Wniosek w banku może utworzyć zapytanie kredytowe, ale według BIK zapytania nie liczą się do oceny punktowej, a od 1 lipca 2026 r. nowe zapytania bez finansowania znikają z bazy po 14 dniach.
Czy zdolność do kredytu gotówkowego i hipotecznego jest taka sama?
Definicja jest ta sama, ale wynik nie. Kredyt gotówkowy ma krótszy okres, a Rekomendacja S dotyczy kredytów zabezpieczonych hipotecznie. Jeśli planujesz zaciągnąć kredyt hipoteczny, pamiętaj, że rata kredytu gotówkowego wejdzie do twoich zobowiązań i obniży dostępną kwotę.
Czy na umowie zlecenie albo z działalności gospodarczej można otrzymać kredyt?
Tak, jeśli bank uzna, że spłacisz go regularnie. Rekomendacja S dopuszcza kredyt przy dochodach nieregularnych lub niestabilnych, gdy ocena wypadnie pozytywnie. Wymagany staż i sposób liczenia dochodu ustala każdy bank, więc zapytaj o nie przed wnioskiem.
Czy wspólny kredyt zawsze zwiększa zdolność?
Nie zawsze. Bank analizuje dochody i wydatki wszystkich wnioskodawców, więc wejdą do oceny także raty, limity i koszty drugiej osoby. Współkredytobiorca z wysokimi zobowiązaniami może niewiele dodać albo wynik obniżyć. Sprawdź oba warianty w kalkulatorze.
Co się stanie, gdy stracę zdolność kredytową już po podpisaniu umowy?
Przy umowach zawartych od 22 lipca 2017 r. bank może obniżyć przyznaną kwotę albo wypowiedzieć umowę, zwykle z 30-dniowym terminem. Wcześniej powinien umożliwić restrukturyzację, jeśli uzasadnia to twoja sytuacja majątkowa, a wniosek złożysz w 14 dni roboczych od zawiadomienia. W trakcie należytej restrukturyzacji nie może z tego powodu wypowiedzieć umowy. Opóźnienia w spłacie mają osobną procedurę, a starsze umowy podlegają Prawu bankowemu.
Źródła:
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 70, 70a, 75, 75c
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 3, 21, 22, 23, 24, 33, 37, 85
- Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie, Komisja Nadzoru Finansowego (uchwała nr 492/2019 z dnia 3 grudnia 2019 r., ze zmianami z 2020 i 2023 r.)
- Narodowy Bank Polski: podstawowe stopy procentowe, stan na 2.11.2026
- Instytut Pracy i Spraw Socjalnych: „Poziom i struktura minimum socjalnego w cenach z II kwartału 2026 r.” (15.10.2026)
- Biuro Informacji Kredytowej: „Czym jest ocena punktowa BIK i co na nią wpływa?” (28.06.2026, aktualizacja 23.07.2026), strona „Ocena punktowa BIK”, „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?” (28.06.2026) oraz komunikat prasowy z 8.07.2026
- Portal Finansowy BANK.pl: „Lipiec ’26 pogłębił różnice w zdolności kredytowej i dostępności mieszkań” (19.08.2026), analiza Rankomat.pl