Ile naprawdę kosztuje kredyt hipoteczny: całkowity koszt krok po kroku
Rata 3 034 zł nie mówi, ile oddasz bankowi. Liczymy koszt kredytu hipotecznego na 480 000 zł, pokazujemy, czego w nim nie ma, i sprawdzamy, które decyzje naprawdę go obniżają, a które prawie nic nie zmieniają.
 Tomasz Makowski
Opublikowano 2 listopada 2026
Spis treści (11)
- Ile kosztuje kredyt hipoteczny: przykład w złotówkach
- Całkowity koszt kredytu a całkowita kwota do zapłaty: czym się różnią
- Jakich kosztów nie ma w całkowitym koszcie i w naszym modelu
- Czy 1,25 mln zł to dzisiejsza cena mieszkania
- Co najmocniej zmienia koszt kredytu hipotecznego
- Czy kredyt bez prowizji zawsze jest tańszy
- Dlaczego całkowita kwota do zapłaty to przykład, a nie gwarancja
- RRSO a całkowity koszt kredytu: co mówi ten wskaźnik
- Jak obliczyć całkowity koszt kredytu hipotecznego
- Gdzie znaleźć koszt kredytu w formularzu ESIS
- Najczęściej zadawane pytania
Koszt kredytu hipotecznego może przekroczyć samą pożyczkę. Przy 480 000 zł na 30 lat i oprocentowaniu 6,5% wynosi w naszym przykładzie około 627 890 zł, więc na każdą pożyczoną złotówkę oddajesz nominalnie 2,31 zł. Rata 3 034 zł tego nie pokazuje. Rozkładamy tę kwotę na części, sprawdzamy, czego w niej brakuje, i liczymy, które decyzje zmieniają ją najbardziej.
Najważniejsze informacje:- Całkowity koszt kredytu to odsetki, opłaty, prowizje i usługi wymagane przez bank, ale bez opłat notarialnych i sądowych.
- Nasz przykład to model do porównywania ofert, więc liczba w formularzu ESIS banku może być inna.
- W przykładzie na 480 000 zł i 30 lat odsetki stanowią 97,5% kosztu, a prowizja 1% to 4 800 zł.
- Oprocentowanie niższe o 1 punkt procentowy (p.p.) obniża sumę wpłat o około 111 070 zł, a przy inflacji 2,5% o około 78 380 zł w dzisiejszych pieniądzach.
- Gdy oprocentowanie może się zmienić, całkowita kwota do zapłaty jest przykładem, a nie gwarancją.
- Mieszkanie za 600 000 zł kosztuje w tym przykładzie około 1,24–1,25 mln zł w sumie wpłat, a przy inflacji 2,5% około 917 000–929 000 zł w dzisiejszych pieniądzach.
Ile kosztuje kredyt hipoteczny: przykład w złotówkach
Kredyt hipoteczny na 480 000 zł i 30 lat kosztuje w naszym modelu około 627 890 zł ponad pożyczony kapitał, czyli razem oddajesz około 1 107 890 zł. Załóżmy oprocentowanie 6,5% bez zmian przez cały okres, raty równe, prowizję 1%, wycenę za 500 zł oraz ubezpieczenie na życie i płatne konto przez 5 lat. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
| Składnik | Jak go liczymy | Kwota |
|---|---|---|
| Odsetki | 6,5% od salda, 360 rat po 3 034 zł | 612 210 zł |
| Ubezpieczenie na życie | 0,035% salda miesięcznie przez 5 lat | 9 780 zł |
| Prowizja | 1% kwoty kredytu, jednorazowo | 4 800 zł |
| Płatne konto | 10 zł miesięcznie przez 5 lat | 600 zł |
| Wycena nieruchomości | jednorazowo | 500 zł |
| Koszt kredytu w naszym modelu | suma powyższych | 627 890 zł |
| Kapitał | pożyczona kwota | 480 000 zł |
| Do spłaty łącznie | koszt i kapitał | 1 107 890 zł |
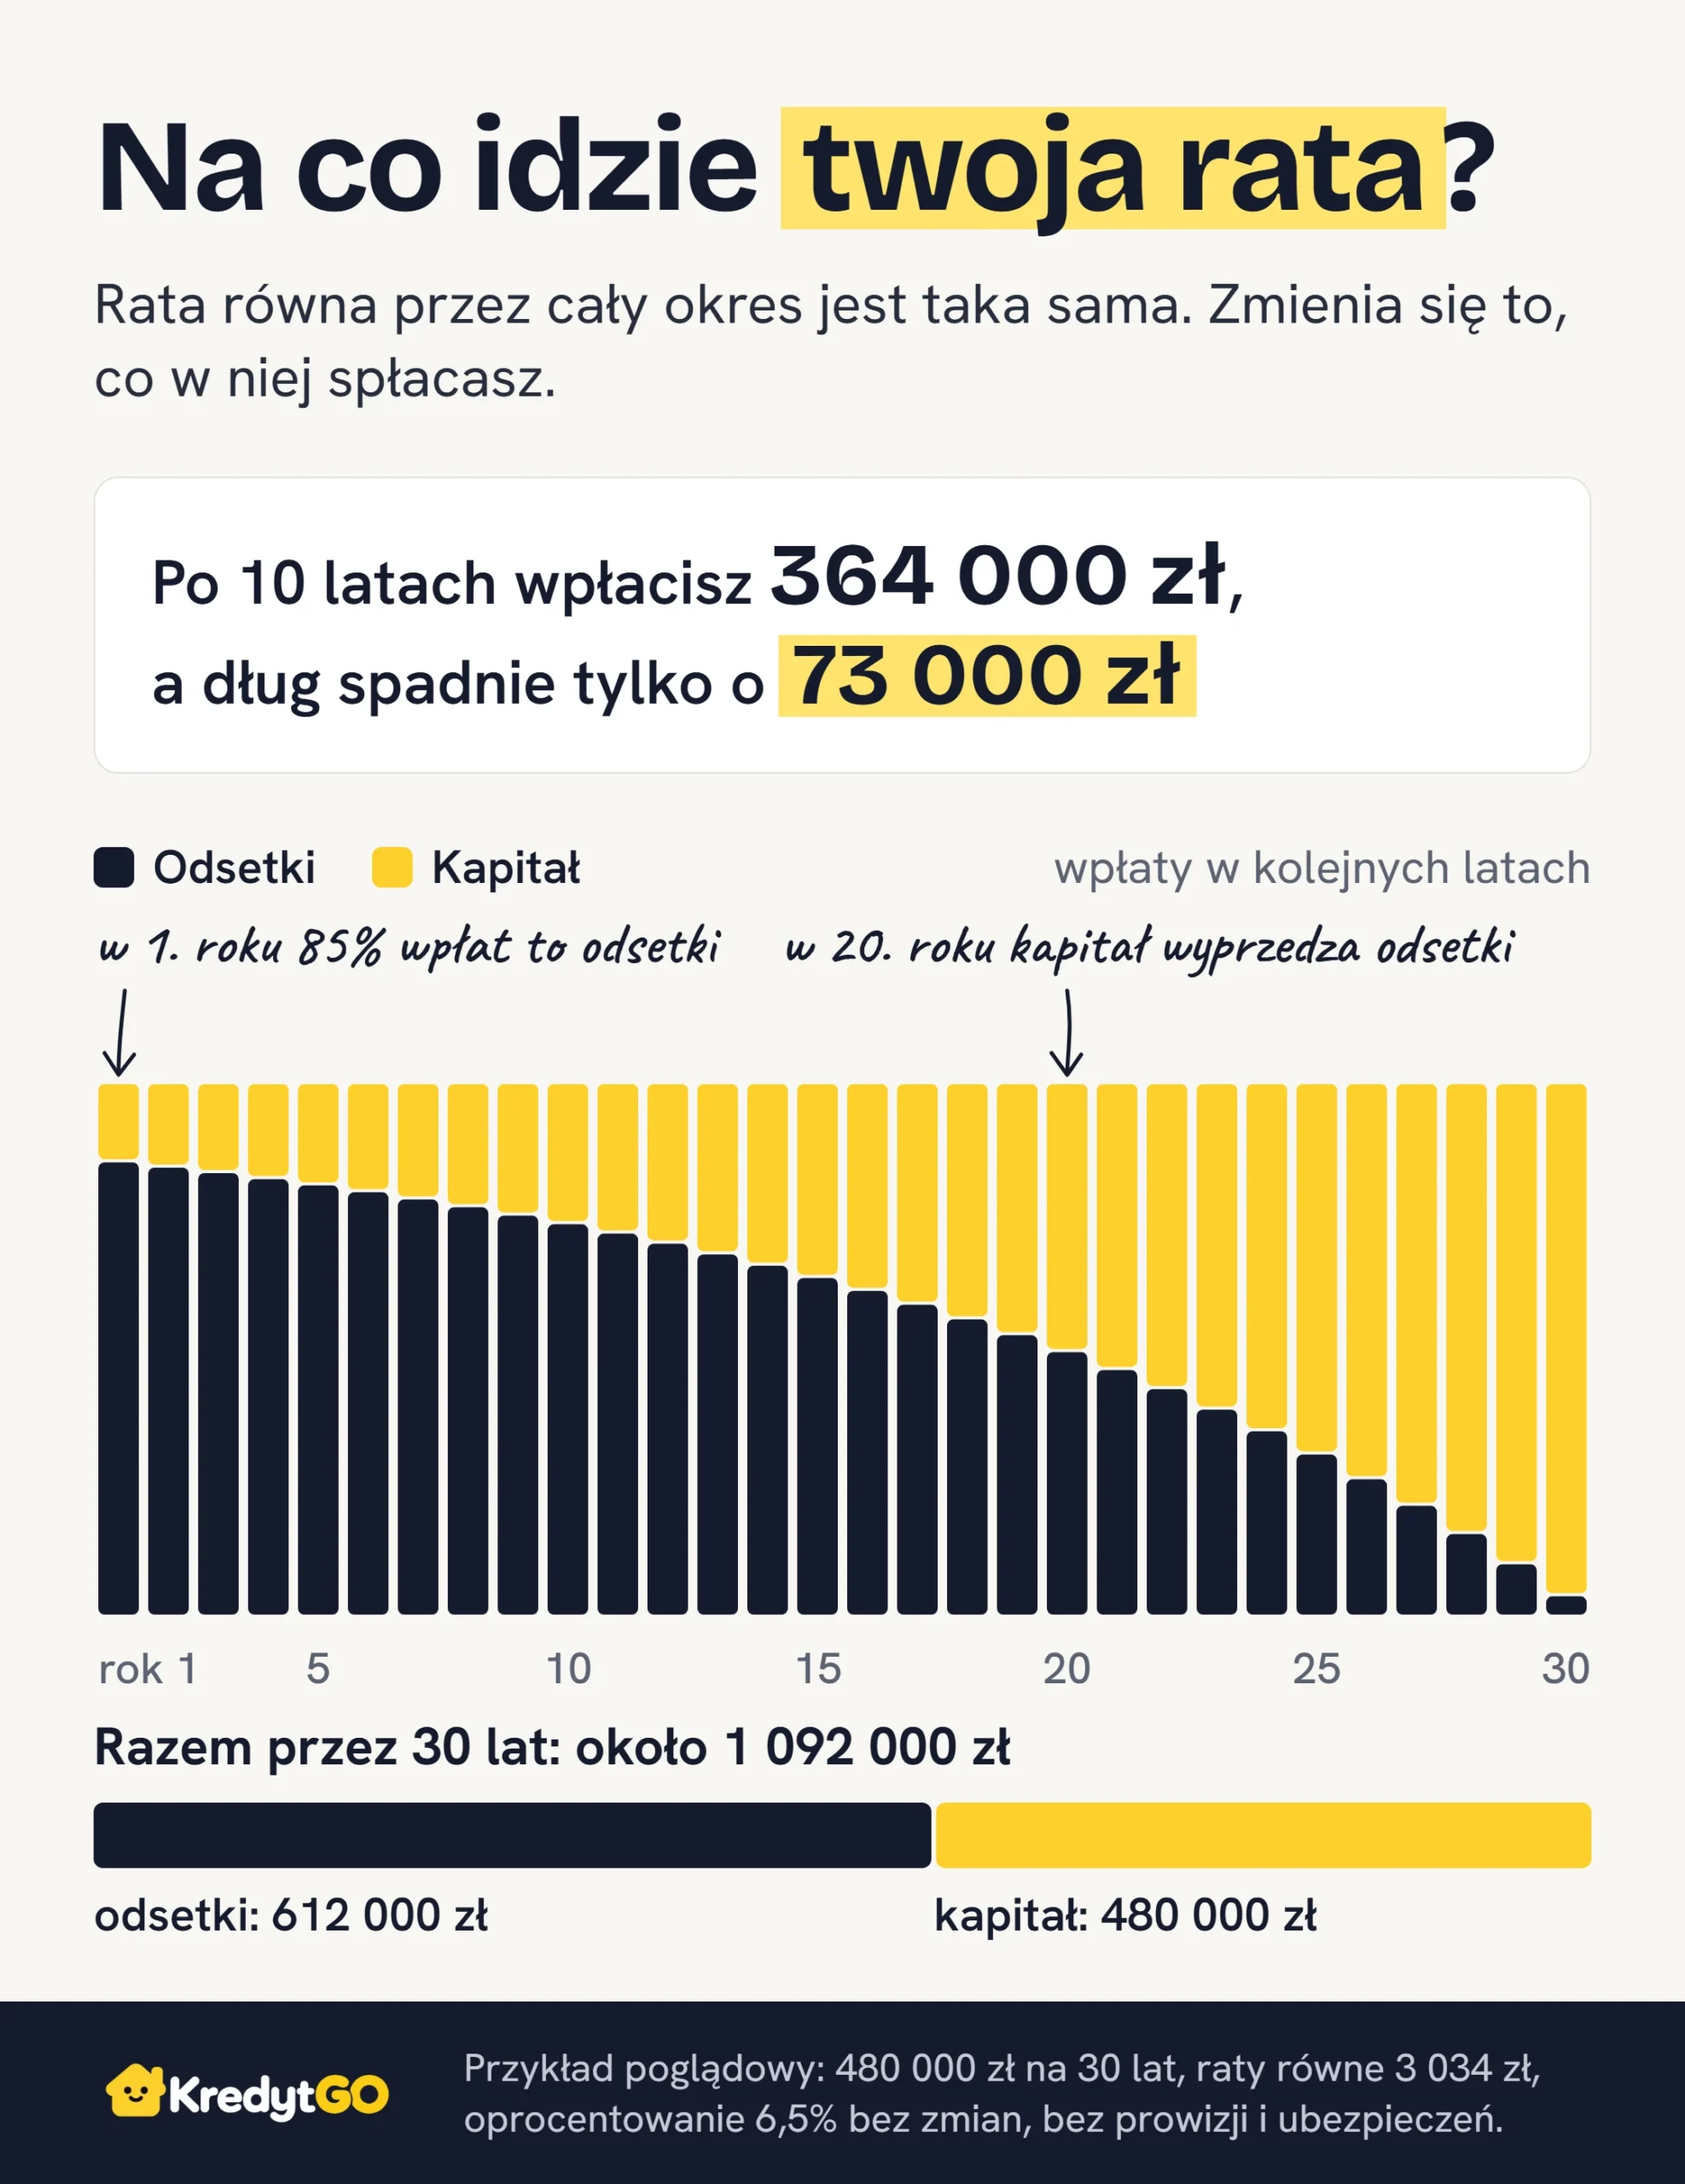
Kwoty zaokrągliliśmy do 10 zł. Odsetki to w tym przykładzie 97,5% kosztu, więc o cenie kredytu decyduje przede wszystkim oprocentowanie i czas spłaty, a nie opłaty. Bank nalicza je od salda, czyli od kapitału, który jeszcze masz do oddania. Na początku saldo jest najwyższe, dlatego przez pierwsze lata rata spłaca głównie odsetki: po 10 latach wpłacisz około 364 000 zł, a dług spadnie tylko o około 73 000 zł.
Całkowity koszt kredytu a całkowita kwota do zapłaty: czym się różnią
Całkowity koszt kredytu to wszystko, co płacisz w związku z umową ponad pożyczony kapitał, a całkowita kwota do zapłaty to ten koszt razem z kapitałem. Oba pojęcia definiuje art. 4 ustawy o kredycie hipotecznym, a dla konkretnego kredytu podaje je bank w formularzu informacyjnym (ESIS).
Do kosztu ustawa zalicza odsetki, opłaty, prowizje, podatki i marże, jeśli bank je zna. Dochodzą usługi dodatkowe, na przykład ubezpieczenia, jeśli bez nich nie dostaniesz kredytu albo nie dostaniesz go na oferowanych warunkach. Opłaty notarialne i sądowe ustawa wprost wyłącza.
Spotkasz jeszcze trzeci termin: całkowita kwota kredytu. To pieniądze, które bank ci udostępnia, bez kredytowanych kosztów. Jeśli prowizję 4 800 zł doliczysz do kredytu i w umowie będzie 484 800 zł, całkowita kwota kredytu nadal wyniesie 480 000 zł.
Nasz przykład i ranking nie podają liczby ustawowej, tylko własną kwotę do spłaty: kapitał, odsetki, prowizję, wycenę, ubezpieczenie na życie wymagane przez bank oraz opłaty za konto i kartę. To model do porównywania ofert, więc w formularzu banku zobaczysz inną kwotę. Kwoty do spłaty da się uczciwie porównać tylko wtedy, gdy dotyczą tego samego kredytu, okresu i założeń. Dlatego przykładów reprezentatywnych z reklam nie zestawiamy ze sobą, tylko liczymy każdą ofertę jedną metodą.
Jakich kosztów nie ma w całkowitym koszcie i w naszym modelu
Ustawa wyłącza z całkowitego kosztu kredytu opłaty notarialne i sądowe, a nasz model pomija też PCC i ubezpieczenie nieruchomości. Przy mieszkaniu za 600 000 zł z rynku wtórnego i kredycie 480 000 zł to w sumie około 14 470–26 930 zł. Te pozycje rzadko zależą od wyboru banku, więc nie zmienią porównania ofert, ale zmienią twój budżet.
| Koszt | Warunek albo założenie | Kwota |
|---|---|---|
| Wynika z kredytu | ||
| Wpis hipoteki do księgi wieczystej | opłata sądowa | 200 zł |
| PCC od hipoteki | 19 zł przy wierzytelności o wysokości nieustalonej, 0,1% przy istniejącej | 19–480 zł |
| Wykreślenie hipoteki | opłata sądowa po spłacie, według obecnych stawek | 100 zł |
| Ubezpieczenie nieruchomości | założone 400 zł rocznie przez 30 lat, cena zależy od polisy | 12 000 zł |
| Płacisz przy zakupie także bez kredytu | ||
| Taksa notarialna od sprzedaży | górna granica, z VAT | 1 950 zł |
| Wpis własności | opłata sądowa | 200 zł |
| PCC od zakupu | 2% albo zwolnienie przy pierwszym mieszkaniu | 0–12 000 zł |
Ubezpieczenia nieruchomości nie liczymy w modelu, bo w naszej bazie wymagają go wszystkie banki, a cena zależy od polisy, którą zwykle wybierasz sam. To nie znaczy, że leży poza ustawą: jeśli bez polisy nie dostaniesz kredytu, mieści się w definicji całkowitego kosztu. Liczy się też to, czy bank zna jej cenę, bo koszty, których nie zna, wymienia w formularzu jako nieujęte w RRSO. Przykłady reprezentatywne różnią się tu zakresem: w przykładzie opublikowanym przez pośrednika kredytowego polisa to 11 250 zł, a w przykładzie banku spółdzielczego wszystkie usługi dodatkowe to 1 197 zł.
Dojść może też koszt do czasu wpisu hipoteki. Umowa może go przewidywać, a po wpisie ustawa każe go zwrócić albo zaliczyć na poczet spłaty, na warunkach z umowy (art. 29 ust. 5a i 5b). Przy niskim wkładzie część banków podnosi marżę albo dolicza ubezpieczenie niskiego wkładu, więc o oba te koszty zapytaj przed wnioskiem.
Czy 1,25 mln zł to dzisiejsza cena mieszkania
Nie, bo to suma złotówek wydanych przez 30 lat, a nie ich dzisiejsza wartość. 100 000 zł zapłacone dziś i 100 000 zł rozłożone na raty przez 20 lat nie są dla ciebie tym samym: pieniądz traci siłę nabywczą, a to, co oddasz później, możesz do tego czasu trzymać u siebie. Przy założeniu inflacji 2,5% rocznie, czyli tyle, ile wynosi cel NBP, 100 000 zł płatne jednorazowo za 20 lat to około 61 000 zł dzisiejszych pieniędzy, a rata 3 034 zł w 30. roku to około 1 446 zł.
Przy inflacji 2,5% cały rachunek z poprzedniej sekcji to około 917 000–929 000 zł w dzisiejszych pieniądzach, czyli o około 325 600 zł mniej niż suma wpłat. To założenie, a nie prognoza, więc nie ma tu jednej prawdziwej liczby. Jeśli raty przeliczysz stopą równą oprocentowaniu kredytu, ich dzisiejsza wartość wyniesie dokładnie 480 000 zł, i przy 30, i przy 25 latach.Krótszy okres nie jest więc tańszy sam z siebie: płacisz mniej odsetek, bo wcześniej oddajesz pieniądze. Opłaca się to wtedy, gdy twoje oszczędności zarabiają mniej niż oprocentowanie kredytu. Oferty o tym samym okresie i rodzaju rat możesz porównywać sumą wpłat, bo raty przypadają w tych samych miesiącach. Przy różnych okresach albo rodzajach rat patrz na obie liczby.
Co najmocniej zmienia koszt kredytu hipotecznego
Koszty kredytu hipotecznego zmieniają przede wszystkim oprocentowanie, okres i kwota kredytu, a dopiero dalej opłaty. Punktem odniesienia jest kredyt 480 000 zł na 30 lat przy 6,5%, a każdy wiersz zmienia jedną rzecz. Druga kolumna to różnica w sumie wpłat, a trzecia ta sama różnica w dzisiejszych pieniądzach przy inflacji 2,5%. Wiersze układamy według trzeciej kolumny.
| Zmiana | Suma wpłat | W dzisiejszych pieniądzach |
|---|---|---|
| Okres 20 zamiast 30 lat (rata +545 zł) | −233 310 zł | −93 590 zł |
| Oprocentowanie wyższe o 1 p.p. (rata +322 zł) | +116 030 zł | +81 870 zł |
| Oprocentowanie niższe o 1 p.p. (rata −309 zł) | −111 070 zł | −78 380 zł |
| Nadpłata 300 zł miesięcznie, krótszy okres | −158 140 zł | −61 550 zł |
| Raty malejące zamiast równych (pierwsza rata +899 zł) | −142 910 zł | −60 440 zł |
| Okres 25 zamiast 30 lat (rata +207 zł) | −119 920 zł | −45 970 zł |
| Wkład 10% zamiast 20%, kredyt 540 000 zł (rata +379 zł) | +76 530 zł | +36 340 zł |
| Ubezpieczenie przez 30 zamiast 5 lat | +29 780 zł | +21 110 zł |
| Marża niższa o 0,1 p.p. (rata −31 zł) | −11 340 zł | −8 000 zł |
| Brak prowizji 1% | −4 800 zł | −4 800 zł |
| Konto płatne przez 30 zamiast 5 lat | +3 000 zł | +1 980 zł |
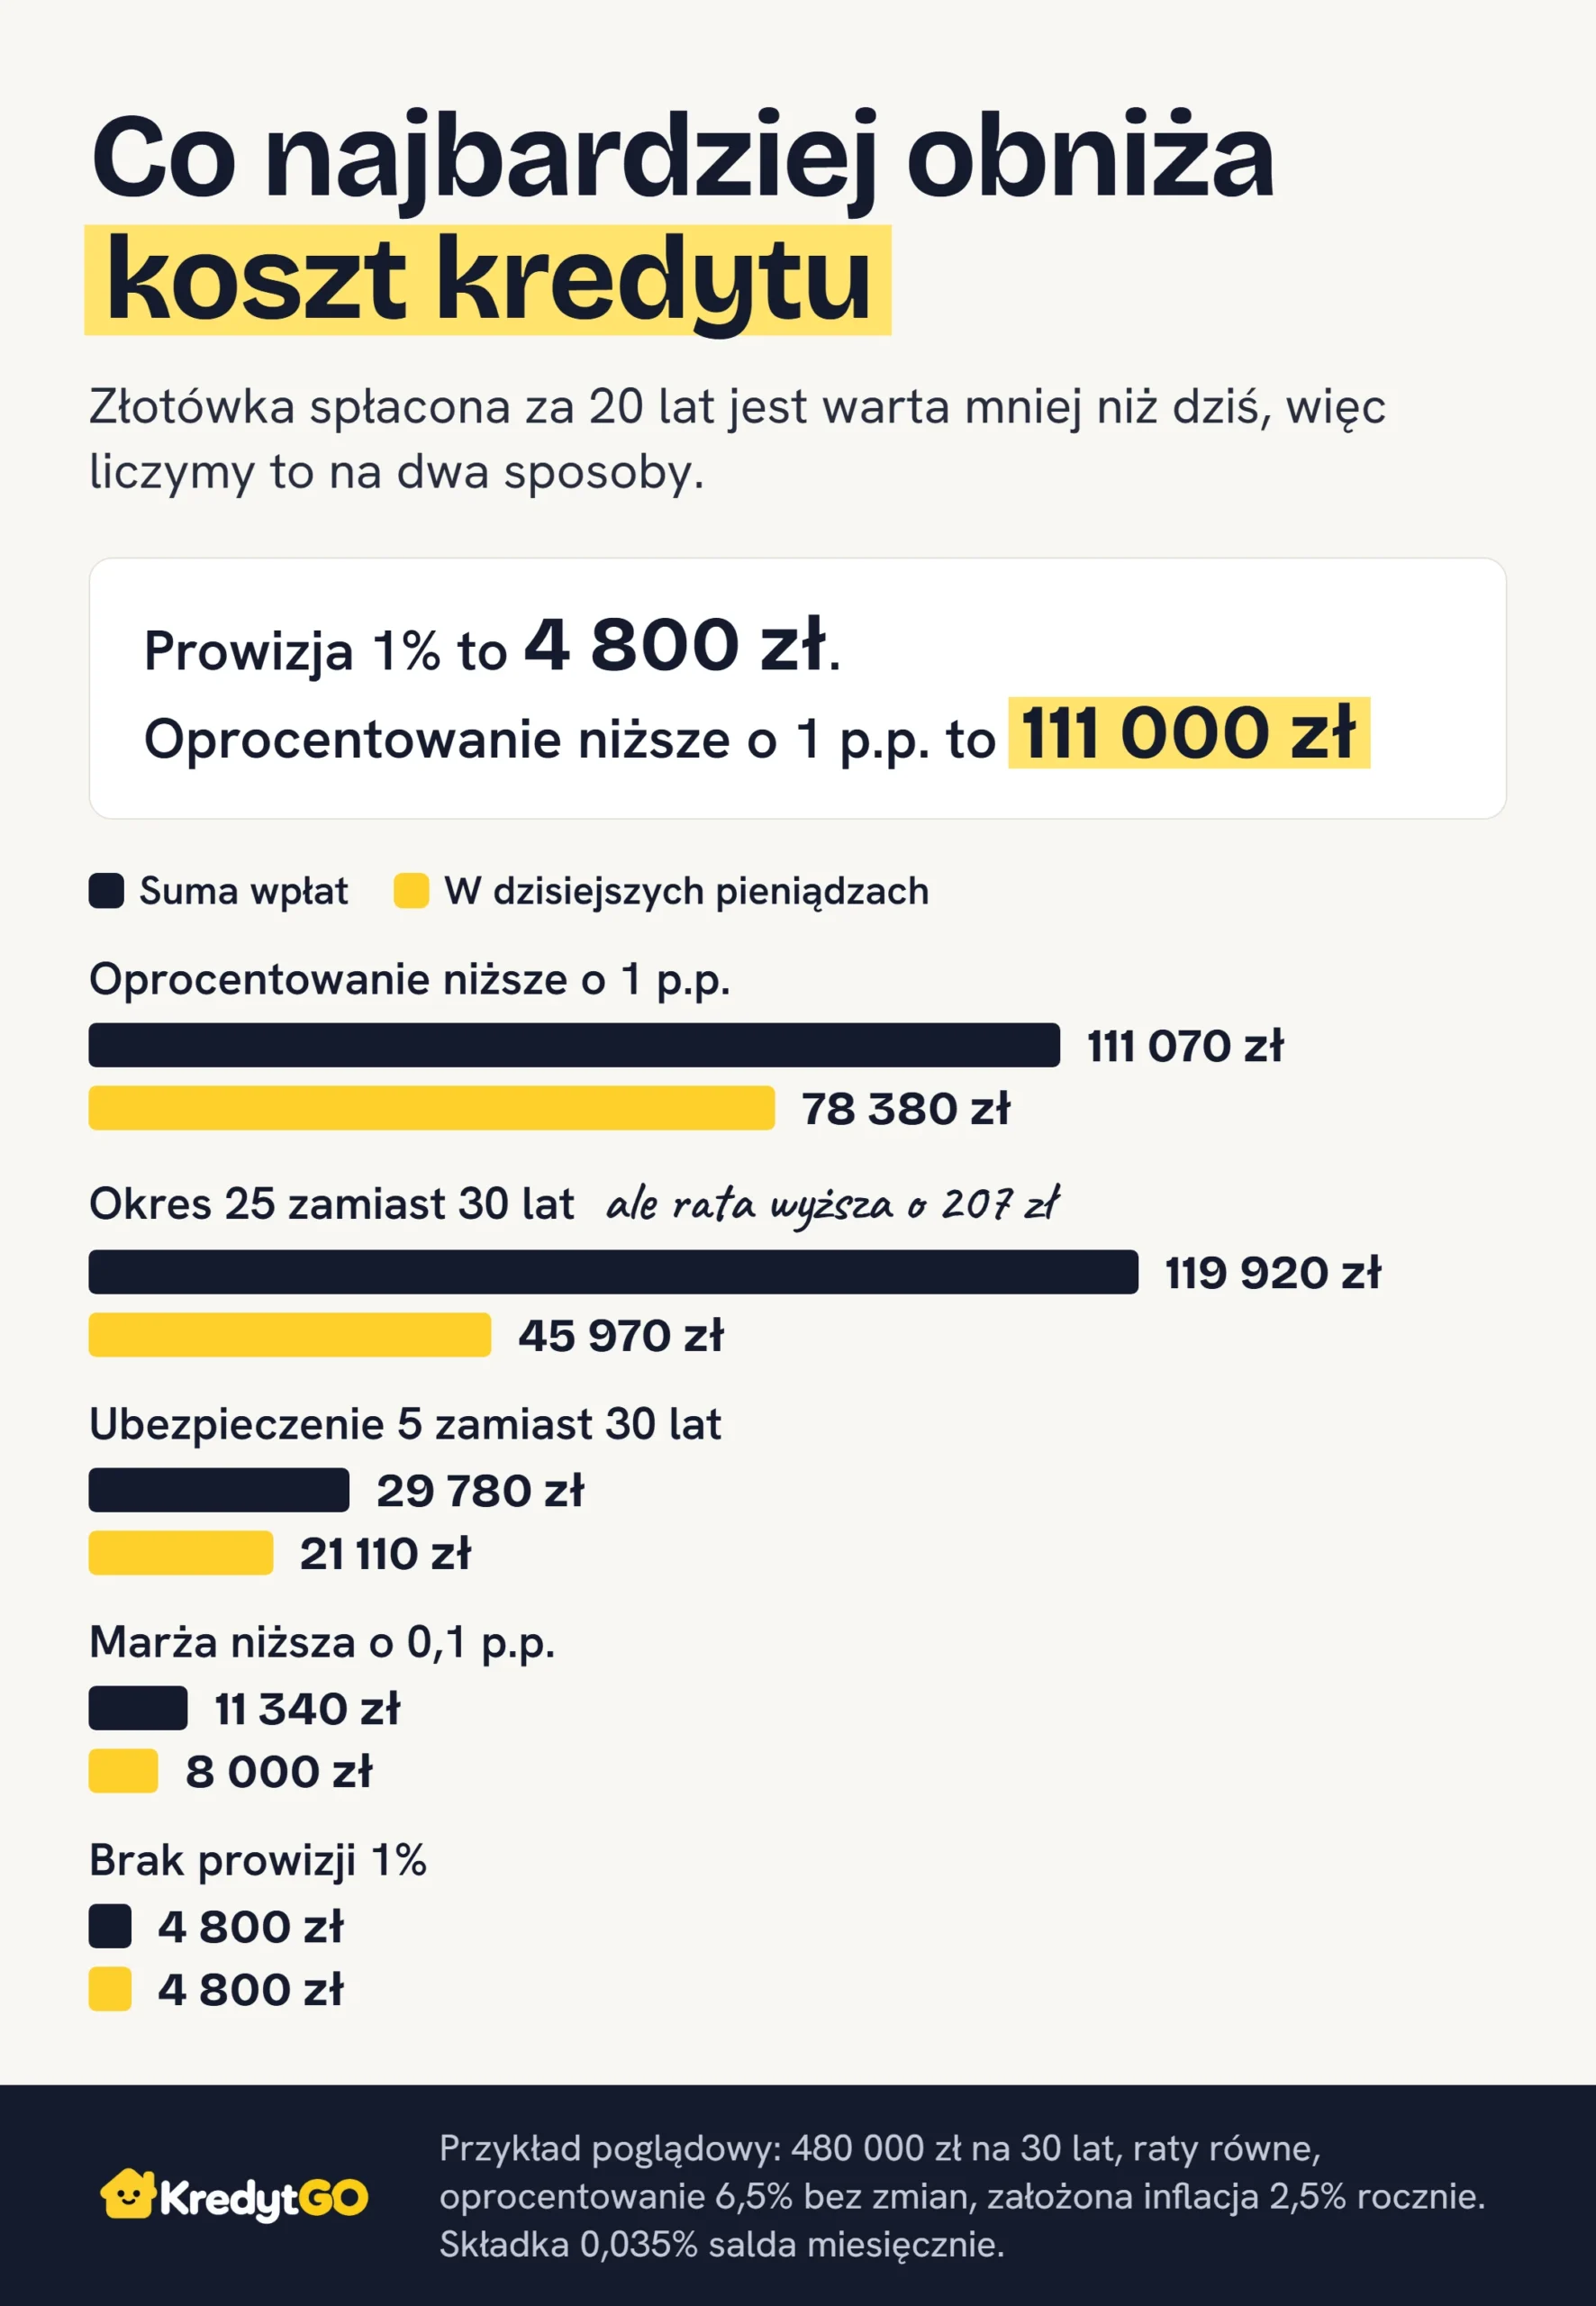
Krótszy okres to decyzja o wyższej racie, więc sprawdź ją razem ze swoją zdolnością kredytową. Jeśli wolisz zostawić sobie niższą ratę na gorszy miesiąc, podobnie działa nadpłata, którą możesz przerwać: 300 zł miesięcznie skraca tu spłatę o 6 lat i 7 miesięcy. Wynik dla własnych liczb pokaże kalkulator nadpłaty.
Niższy wkład kosztuje w tabeli 76 530 zł przy tym samym oprocentowaniu. W trzeciej kolumnie jest mniej, bo 60 000 zł zostaje dziś u ciebie. Bank może jednak jeszcze podnieść marżę. Jak to wygląda w ofertach, zobaczysz w rankingu kredytów z wkładem 10%.
Ile może kosztować rezygnacja z ubezpieczenia
Rezygnacja z ubezpieczenia może kosztować więcej, niż oszczędzisz na składce, jeśli bank podnosi wtedy marżę. Załóżmy umowę, w której ubezpieczenie trzeba utrzymać przez 5 lat, a rezygnacja po 3 latach podnosi marżę o 0,4 p.p. do końca spłaty. Rata rośnie o 119 zł, a odsetki o około 38 600 zł. Zaoszczędzone składki to około 3 800 zł, więc tracisz około 34 800 zł.
Skutki rezygnacji znajdziesz w formularzu informacyjnym, a oferty bez takich warunków w rankingu kredytów bez dodatkowych produktów.
Czy kredyt bez prowizji zawsze jest tańszy
Nie, bo przy spłacie przez 30 lat prowizja 1% odpowiada w tym przykładzie tylko około 0,04 p.p. oprocentowania. Porównajmy dwie oferty na 480 000 zł: bez prowizji przy 6,5% oraz z prowizją 1% przy 6,4%. Po 30 latach ta z prowizją wychodzi o około 6 540 zł taniej, ale po 5 latach jest droższa o około 2 390 zł. Remis wypada po około 10 latach. Liczymy tu wpłaty, saldo i prowizję, bez jej zwrotu. W dzisiejszych pieniądzach przy inflacji 2,5% przewaga po 30 latach spada do około 3 200 zł, a remis przesuwa się na około 12 lat, bo prowizję płacisz od razu, a oszczędność rozkłada się na raty.
Jeśli planujesz szybko sprzedać mieszkanie albo przenieść kredyt, jednorazowe opłaty ważą więcej, niż pokazuje rachunek na 30 lat. Oferty bez tej opłaty znajdziesz w rankingu kredytów bez prowizji.Czy część prowizji wróci przy wcześniejszej spłacie? Na to nie ma prostej odpowiedzi. Art. 39 ustawy obniża całkowity koszt o odsetki i inne koszty przypadające za skrócony okres. Według portalu BANK.pl Trybunał Sprawiedliwości UE uznał jednak w wyroku C-555/21 z 9 lutego 2023 r., w sprawie z Austrii, że prawo do takiej obniżki nie obejmuje kosztów niezależnych od czasu trwania umowy. Zapytaj bank, jak rozlicza prowizję, zanim wybierzesz ofertę z tego powodu.
Dlaczego całkowita kwota do zapłaty to przykład, a nie gwarancja
Całkowita kwota do zapłaty zakłada, że oprocentowanie i opłaty nie zmienią się do końca umowy. Przy stopie zmiennej albo okresowo stałej to tylko założenie, a formularz informacyjny ma podkreślić, że podana kwota jest przykładowa i może się zmienić. Wzrost oprocentowania o 1 p.p. od pierwszego miesiąca podnosi w naszym przykładzie ratę o 322 zł, a koszt o około 116 030 zł.
Stała stopa daje pewność tylko na czas jej obowiązywania. Jeśli po 5 latach przy 6,5% oprocentowanie wzrośnie do 7,5%, rata pójdzie w górę o 287 zł, a odsetki o około 85 980 zł. Spadek do 5,5% obniży ratę o 275 zł, a odsetki o około 82 390 zł. Sama kwota do spłaty nie rozstrzyga więc wyboru między stałą a zmienną stopą, bo zmiana o 1 p.p. po 5 latach przesuwa koszt o ponad 80 000 zł w jedną albo w drugą stronę.
Nasz ranking przyjmuje dzisiejszy wskaźnik do końca spłaty, tak samo dla każdej oferty. Porównuj więc kolejność ofert, a do budżetu dolicz zapas na wyższą ratę. Oferty obu rodzajów zobaczysz w rankingach ze stałym i zmiennym oprocentowaniem.
RRSO a całkowity koszt kredytu: co mówi ten wskaźnik
RRSO uwzględnia koszty kredytu, ale przedstawia je jako roczny wskaźnik procentowy, więc nie mówi wprost, ile złotych zapłacisz przez cały okres spłaty. Ustawa definiuje je jako całkowity koszt wyrażony procentowo w stosunku rocznym. Nie ma w nim opłat za niewykonanie umowy ani kosztów, których bank nie zna.
Weźmy 480 000 zł przy 6,5%, z prowizją 1% i wyceną za 500 zł. Na 30 lat RRSO wynosi około 6,81%, a koszt około 617 510 zł przy racie 3 034 zł. Na 15 lat RRSO to około 6,88%, koszt około 277 940 zł, a rata 4 181 zł (RRSO to nasz szacunek w pełnych miesiącach).
Wyższe RRSO nie musi oznaczać wyższej sumy wpłat: wariant na 15 lat ma je tu wyższe, a oddajesz o około 340 000 zł mniej. W dzisiejszych pieniądzach przy inflacji 2,5% ta różnica to około 142 370 zł, a jej ceną jest rata wyższa o 1 147 zł. Obie liczby odpowiadają na inne pytania. Suma wpłat mówi, ile oddasz, a RRSO uwzględnia też to, kiedy płacisz, dlatego dobrze porównuje oferty o tej samej kwocie i tym samym okresie.Jak obliczyć całkowity koszt kredytu hipotecznego
Całkowity koszt obliczysz, jeśli od sumy wszystkich rat odejmiesz kapitał i dodasz pozostałe koszty wymagane przez bank:
- Pomnóż ratę przez liczbę rat: 3 033,93 zł × 360 to około 1 092 210 zł.
- Odejmij kapitał, a zostaną odsetki: około 612 210 zł.
- Dodaj koszty jednorazowe, czyli prowizję i wycenę: 5 300 zł.
- Dodaj koszty cykliczne wymagane do tej ceny: konto i ubezpieczenie. Składka od salda maleje, więc jej sumę weź z formularza banku albo z kalkulatora.
Ten rachunek działa przy niezmiennej racie, a przy zmiennym oprocentowaniu albo ratach malejących lepiej użyć gotowego narzędzia. Harmonogram dla własnych danych policzy kalkulator kredytu hipotecznego. Opłaty notarialne, sądowe, PCC i polisę nieruchomości dolicz osobno, jeśli chcesz znać cały budżet.
Gdzie znaleźć koszt kredytu w formularzu ESIS
Koszt kredytu znajdziesz w formularzu informacyjnym (ESIS), który należy ci się jeszcze przed złożeniem wniosku. Tekst wzoru formularza jest w załączniku do ustawy, więc nazwy sekcji są takie same w każdym banku. Numeracja może się przesunąć, jeśli bank usunie część, która nie dotyczy twojej umowy.
| Sekcja | Co sprawdzić |
|---|---|
| Główne cechy kredytu hipotecznego | Całkowitą kwotę do spłaty oraz to, ile oddasz za każdą pożyczoną złotówkę |
| Stopa oprocentowania kredytu hipotecznego i inne koszty | RRSO, koszty jednorazowe i okresowe, koszty, których bank nie zna i nie ujął w RRSO, a przy zmiennej stopie przykładową RRSO po jej wzroście |
| Poglądowa tabela spłat | Podział rat na odsetki, kapitał i inne koszty, jeśli bank ją dołącza |
| Dodatkowe obowiązki | Warunki utrzymania ceny i skutki rezygnacji z usług dodatkowych |
| Przedterminowa spłata | Czy bank przewiduje rekompensatę i na jakich warunkach |
Zacznij od jednej liczby: kwoty do spłaty dla twojego kredytu. Potem sprawdź oprocentowanie i okres, bo tu leżą największe pieniądze, a na końcu warunki pakietu i prowizję. Oferty policzone jedną metodą dla twojej kwoty i okresu pokaże ranking kredytów hipotecznych.
Najczęściej zadawane pytania
Czy koszt kredytu rośnie proporcjonalnie do kwoty?
Odsetki tak, jeśli oprocentowanie i okres są takie same. Kredyt 300 000 zł przy 6,5% na 30 lat to rata 1 896 zł i około 382 630 zł odsetek, czyli 1,28 zł odsetek na każdą pożyczoną złotówkę. Bank może jednak inaczej wyceniać małe i duże kwoty, a opłaty stałe, takie jak wpis hipoteki, nie rosną razem z kredytem.
Czy warto doliczyć prowizję do kredytu?
Jeśli bank na to pozwala, nie płacisz jej od razu, ale spłacasz ją z odsetkami. Prowizja 4 800 zł doliczona do kredytu przy 6,5% na 30 lat podnosi ratę o około 30 zł i kosztuje łącznie około 10 920 zł, czyli o około 6 120 zł więcej. Jeśli masz gotówkę poza oszczędnościami na czarną godzinę, taniej jest zapłacić ją od razu.
Ile kosztuje wcześniejsza spłata kredytu hipotecznego?
Umowa może przewidywać rekompensatę dla banku. Przy oprocentowaniu zmiennym tylko za spłatę w pierwszych 36 miesiącach, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok. Przy stałej stopie bank może ją pobierać w okresie stałym. W obu przypadkach nie może przekroczyć kosztów banku bezpośrednio związanych ze spłatą.
Dlaczego bank podaje inną kwotę do zapłaty niż kalkulator?
Najczęstsze powody to inna marża, inny okres ubezpieczenia, inna wycena albo liczenie odsetek według dni w miesiącu, gdy kalkulator liczy w pełnych miesiącach. Bank może też wliczać koszty, których my nie wliczamy. Dla konkretnej oferty miarodajne są formularz informacyjny i projekt umowy.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 4 pkt 3–5 i 17, art. 11, 20, 29, 39, 40, załączniki nr 1 i 2
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (tekst jednolity Dz.U. 2026 poz. 191 z późn. zm.), art. 7, art. 9 pkt 17
- Ustawa z dnia 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (tekst jednolity Dz.U. 2025 poz. 1228 z późn. zm.), art. 42, 46
- Rozporządzenie Ministra Sprawiedliwości z dnia 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej (tekst jednolity Dz.U. 2024 poz. 1566 z późn. zm.), § 3, § 6 pkt 19, oraz rozporządzenie zmieniające z dnia 13 października 2026 r. (Dz.U. 2026 poz. 1370), § 15c
- Uchwała nr 7/2025 Rady Polityki Pieniężnej w sprawie założeń polityki pieniężnej na rok 2026 (M.P. 2025 poz. 1013)
- Portal Finansowy BANK.pl: „TSUE: wcześniejsza spłata kredytu hipotecznego bez zwrotu klientowi wszystkich kosztów”, o wyroku Trybunału Sprawiedliwości UE z 9 lutego 2023 r., C-555/21