Koszty zakupu mieszkania na kredyt: notariusz, PCC i opłaty poza ratą
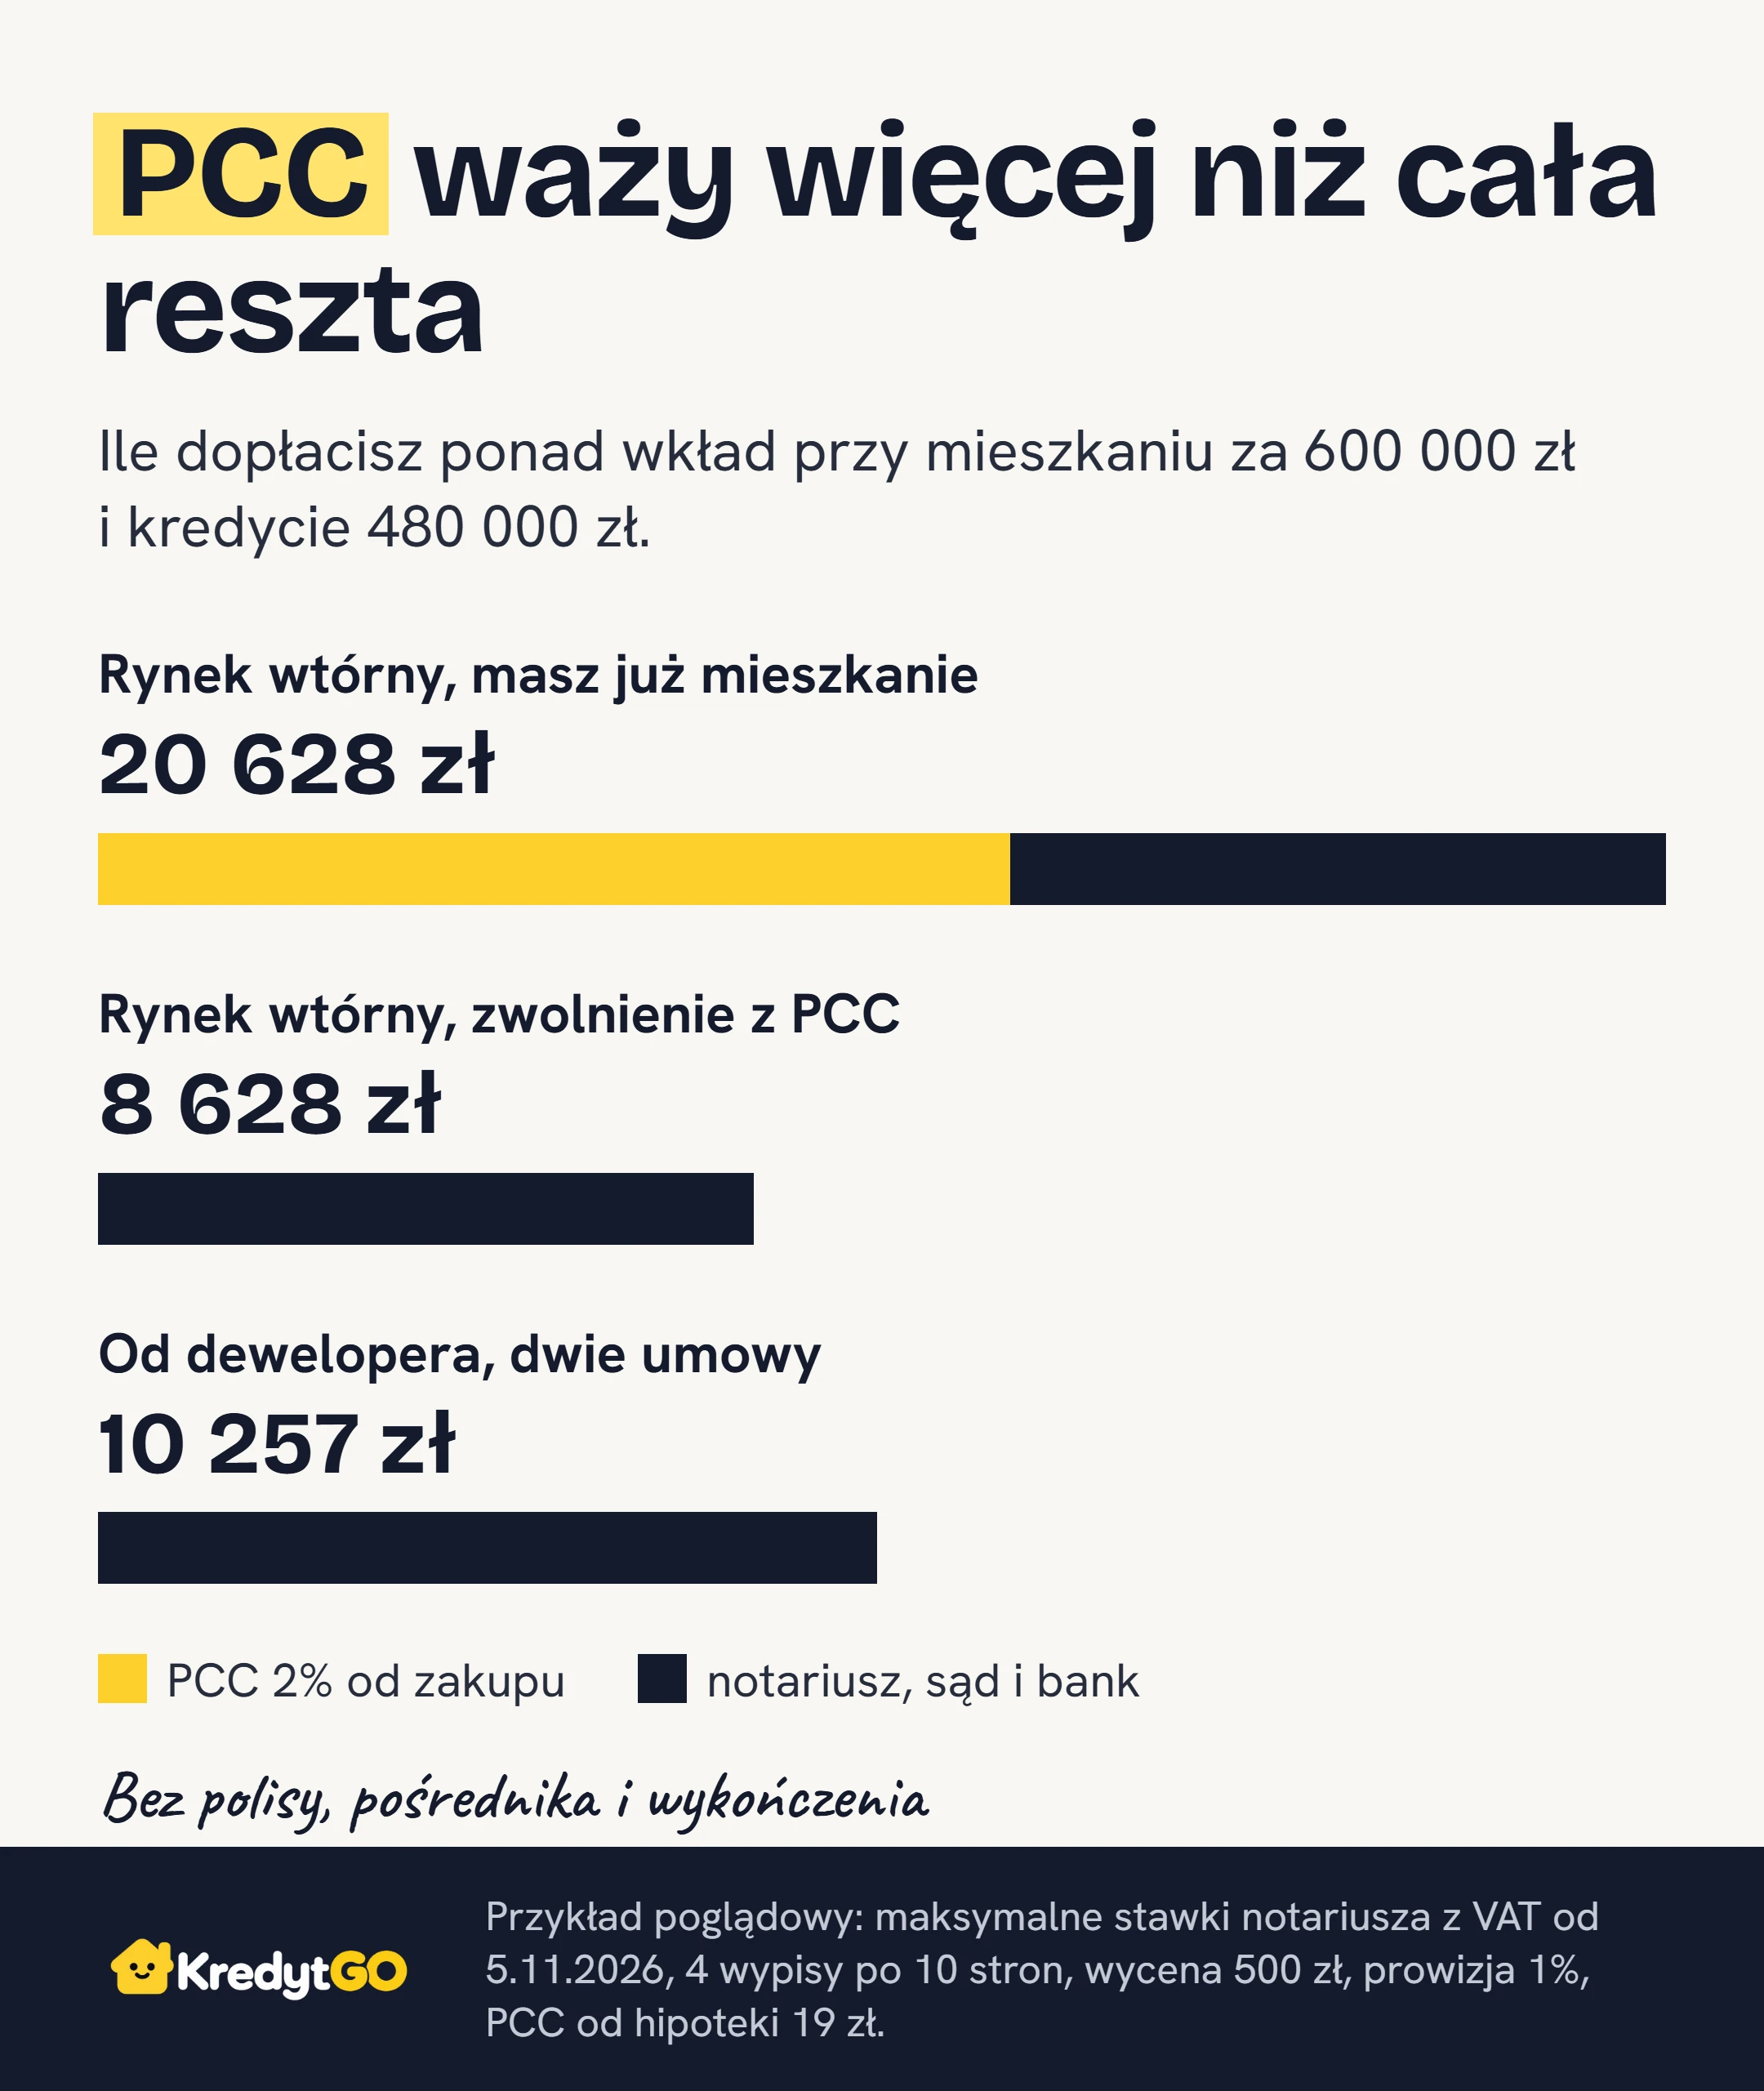
Mieszkanie za 600 000 zł to w naszym przykładzie nawet około 20 600 zł ponad wkład. Pokazujemy, ile weźmie notariusz po zmianach od 5 listopada 2026 r., kiedy nie płacisz PCC i które koszty da się jeszcze obniżyć.
 Tomasz Makowski
Opublikowano 3 listopada 2026
Spis treści (11)
- Jakie koszty zakupu mieszkania zapłacisz poza ratą
- Czy te koszty są w RRSO i kwocie do spłaty
- Ile kosztuje notariusz przy zakupie mieszkania
- Kto ponosi koszty notarialne przy zakupie
- Kiedy zapłacisz PCC, a kiedy VAT na rynku wtórnym i pierwotnym
- Ile wynoszą opłaty sądowe przy zakupie mieszkania
- Jakie koszty uzyskania kredytu doliczy bank
- Ile kosztuje utrzymanie warunków kredytu
- Czego nie ma w tym rachunku
- Jak obniżyć koszty zakupu mieszkania
- Najczęściej zadawane pytania
Koszty zakupu mieszkania za 600 000 zł to w naszym przykładzie około 8 600 zł ze zwolnieniem z PCC albo około 20 600 zł bez niego, ponad wkład własny. Tych pieniędzy nie widać w racie, a opłat notarialnych i sądowych ustawa nie wlicza do RRSO. Rozbijamy tę kwotę na pozycje i pokazujemy, co możesz obniżyć, a co musisz po prostu mieć na koncie w dniu aktu.
Najważniejsze informacje:- Przy mieszkaniu za 600 000 zł i kredycie 480 000 zł jednorazowe koszty wynoszą w naszym przykładzie około 8 600 zł ze zwolnieniem z PCC albo około 20 600 zł bez niego.
- Największa pozycja to PCC na rynku wtórnym: 2%, czyli 12 000 zł, chyba że przysługuje ci zwolnienie.
- Maksymalna taksa przy sprzedaży mieszkania to połowa stawki podstawowej, czyli 1 950 zł z VAT przy cenie 600 000 zł.
- Od 5 listopada 2026 r. maksymalna stawka za stronę wypisu rośnie z 6 do 12 zł netto, a za wniosek o wpis w księdze wieczystej wynosi 300 zł netto.
- Koszty umowy deweloperskiej u notariusza dzielisz z deweloperem po połowie.
- Hipoteka na rzecz banku nie wymaga aktu notarialnego, bo wystarcza oświadczenie na piśmie.
Jakie koszty zakupu mieszkania zapłacisz poza ratą
Poza ratą płacisz trzy rodzaje kosztów: koszty zakupu, koszty uzyskania kredytu i koszty utrzymania warunków kredytu. Dwa pierwsze są jednorazowe i pokazuje je tabela, a trzeci rozkłada się na lata, więc opisujemy go osobno. Załóżmy mieszkanie za 600 000 zł, kredyt 480 000 zł, 4 wypisy aktu po 10 stron, wycenę 500 zł i prowizję 1%. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej. Stawki notariusza przyjęliśmy na maksymalnym poziomie od 5 listopada 2026 r., z VAT.
| Koszt | Rynek wtórny | Od dewelopera, dwie umowy |
|---|---|---|
| Koszty zakupu | ||
| PCC od zakupu | 12 000 zł albo 0 zł ze zwolnieniem | 0 zł, gdy cena zawiera VAT |
| Taksa notarialna | 1 950 zł | 2 924 zł |
| Wnioski o wpis u notariusza | 369 zł | 553 zł |
| Wypisy aktu | 590 zł | 886 zł |
| Opłaty sądowe poza hipoteką | 200 zł | 375 zł |
| Razem koszty zakupu | 3 109 zł albo 15 109 zł z PCC | 4 738 zł |
| Koszty uzyskania kredytu | ||
| Wpis hipoteki | 200 zł | 200 zł |
| PCC od hipoteki | 19 zł | 19 zł |
| Wycena nieruchomości | 500 zł | 500 zł |
| Prowizja banku 1% | 4 800 zł | 4 800 zł |
| Razem koszty kredytu | 5 519 zł | 5 519 zł |
| Razem jednorazowo | 8 628 zł albo 20 628 zł z PCC | 10 257 zł |
Kolumna z deweloperem dotyczy transakcji z umową deweloperską, w której płacisz połowę, i przeniesieniem własności, za które przyjęliśmy całość po twojej stronie. Obie umowy mają tu tyle samo stron. Gotowe mieszkanie deweloper może też sprzedać od razu, jedną umową sprzedaży. Pierwszy akt wtedy odpada i przy całej taksie po twojej stronie oraz nowej księdze wieczystej wychodzi około 8 700 zł.
Te kwoty pojawiają się w różnych momentach transakcji, od wyceny przy wniosku po dzień aktu. Rozpisaliśmy to w poradniku kredyt hipoteczny krok po kroku, razem z zadatkiem i wkładem.
Czy te koszty są w RRSO i kwocie do spłaty
Opłat notarialnych i sądowych, które ponosisz, ustawa o kredycie hipotecznym nie wlicza do całkowitego kosztu kredytu, a więc i do RRSO. Prowizja należy do tego kosztu, a polisa niezbędna do uzyskania kredytu albo do uzyskania go na oferowanych warunkach co do zasady też. Ustawowa całkowita kwota do zapłaty to suma kredytu i tego kosztu.
Odróżnij też dwa podatki. PCC od zakupu wynika z umowy sprzedaży, a nie z kredytu. PCC od ustanowienia hipoteki jest już związany z kredytem i banki zwykle wymieniają go w całkowitym koszcie w przykładach reprezentatywnych. Praktyka nie jest jednolita: część banków zaznacza w takich przykładach, że nie wlicza polisy spoza swojej oferty ani wyceny, bo nie dostarcza tych usług. Porównując RRSO, czytaj więc listę składników.
Kwota do spłaty w naszym rankingu to osobna miara, a nie ustawowe wyliczenie. Notariusza, sądu i PCC w niej nie ma, bo płacisz je w każdym banku i nie zmieniają kolejności ofert. Polisy na mieszkanie też nie liczymy, bo jej cena zależy od ubezpieczyciela, którego zwykle wybierasz samodzielnie. To nasza decyzja metodologiczna, a nie reguła liczenia RRSO. Wycenę i prowizję doliczamy raz, jak opisujemy w metodologii. Dobre porównanie kredytów nie zastąpi więc osobnego budżetu na zakup.
Ile kosztuje notariusz przy zakupie mieszkania
Przy zakupie mieszkania za 600 000 zł notariusz może pobrać za akt notarialny najwyżej 1 950 zł z VAT. Do tego dochodzą wypisy i wniosek o wpis w księdze wieczystej.
Czym jest taksa notarialna
Taksa notarialna to wynagrodzenie notariusza, a rozporządzenie ministra sprawiedliwości wyznacza tylko jej górną granicę. Prawo o notariacie mówi o wynagrodzeniu ustalanym w umowie ze stronami, więc notariusz może wziąć mniej. Przy wartości od 60 000 zł do 1 000 000 zł stawka podstawowa to 1 010 zł plus 0,4% nadwyżki ponad 60 000 zł, a przy sprzedaży mieszkania maksimum to jej połowa.
| Cena mieszkania | Maks. taksa netto | Z VAT 23% |
|---|---|---|
| 300 000 zł | 985 zł | 1 212 zł |
| 400 000 zł | 1 185 zł | 1 458 zł |
| 500 000 zł | 1 385 zł | 1 704 zł |
| 600 000 zł | 1 585 zł | 1 950 zł |
| 800 000 zł | 1 985 zł | 2 442 zł |
| 1 000 000 zł | 2 385 zł | 2 934 zł |
Jakie dodatkowe opłaty notarialne zmieniają się od 5 listopada 2026 r.
Rozporządzenie z 13 października 2026 r. nie rusza taksy od ceny przy wartości do 2 000 000 zł, ale podnosi drobniejsze pozycje. Dotychczasowe kosztorysy mogą więc być za niskie:
| Czynność, maksimum netto | Wcześniej | Od 5.11.2026 |
|---|---|---|
| Strona wypisu, 1.–10. | 6 zł | 12 zł |
| Strona wypisu, 11.–20. | 6 zł | 10 zł |
| Strona wypisu, od 21. | 6 zł | 8 zł |
| Wniosek o wpis w księdze wieczystej | 200 zł (stawka ogólna) | 300 zł |
Od tej daty wypis aktu na 10 stron kosztuje najwyżej 147,60 zł z VAT, a wcześniej było to 73,80 zł. Liczba wypisów też ma znaczenie, więc zapytaj, ile ich dostaniesz i kto za nie płaci. Wniosek o wpis notariusz składa najpóźniej w dniu aktu, a z VAT to do 369 zł.
Czy na hipotekę potrzebujesz osobnego aktu notarialnego
Nie, bo do ustanowienia hipoteki na rzecz banku Prawo bankowe wymaga oświadczenia właściciela na piśmie. Akt jest możliwy, ale przy hipotece równej kredytowi 480 000 zł to do 827 zł z VAT. Zanim zapłacisz za akt przy hipotece, zapytaj bank, czy przyjmie oświadczenie w formie pisemnej.
Ile kosztuje umowa przedwstępna u notariusza
Umowa przedwstępna w formie aktu notarialnego to przy cenie 600 000 zł zwykle dodatkowe 1 950 zł z VAT lub mniej, plus wypisy. To wyliczenie zakłada połowę stawki, którą rozporządzenie przewiduje dla umowy zobowiązującej zawartej pod warunkiem lub z zastrzeżeniem terminu. Umowy przedwstępnej nie wymienia jednak wprost, więc liczy się jej treść, a przy stawce podstawowej limit wynosi 3 899 zł z VAT. Zapytaj w kancelarii, którą stawkę przyjmie. Pisemna umowa przedwstępna tej pozycji nie ma, ale daje słabszą ochronę, gdy druga strona się wycofa. Przy dużym zadatku uważam tę dopłatę za rozsądną.
Kto ponosi koszty notarialne przy zakupie
Koszty notarialne zwykle ponosi kupujący, ale przy rynku wtórnym możecie podzielić je inaczej, bo wynagrodzenie notariusza strony ustalają z nim w umowie. Zapisz ten podział przed wizytą w kancelarii. Inaczej jest z PCC: ustawa nakłada podatek od sprzedaży na kupującego.
Przy umowie deweloperskiej podział wynika z ustawy deweloperskiej. Wynagrodzenie notariusza, wypisy z tej umowy i koszty sądowe w postępowaniu wieczystoksięgowym obciążają po równo dewelopera i nabywcę. Jeśli projekt umowy deweloperskiej przerzuca te koszty w całości na ciebie, zapytaj o podstawę tego zapisu. Przeniesienia własności ten podział wprost nie obejmuje, więc o tym, kto płaci za drugi akt, decyduje umowa. Podobnie jest przy jednej umowie sprzedaży gotowego mieszkania: ustawa deweloperska rozciąga na nią część swoich przepisów, ale nie ten o podziale kosztów.
Kiedy zapłacisz PCC, a kiedy VAT na rynku wtórnym i pierwotnym
Sprzedaż mieszkania obciąża cię zwykle albo PCC, albo VAT, a o tym decyduje status sprzedaży, nie sama nazwa rynku. PCC, czyli podatek od czynności cywilnoprawnych, wynosi 2% wartości rynkowej mieszkania. Pobiera go notariusz przy akcie. Na rynku pierwotnym deweloper zwykle sprzedaje z VAT, który jest już w cenie, więc PCC od zakupu nie płacisz.
Mieszkanie od firmy sprzedawane ze zwolnieniem z VAT nadal podlega PCC, nawet gdy kupujesz je od dewelopera. Zwolnienie dla pierwszego mieszkania ustawa opisuje bez względu na to, kto sprzedaje. Przy zakupie od spółki zapytaj więc, czy sprzedaż będzie z VAT, zanim policzysz budżet.Kto nie płaci PCC przy pierwszym mieszkaniu
Nie płacisz PCC, jeśli w dniu zakupu i wcześniej nie należało do ciebie mieszkanie ani dom jednorodzinny, spółdzielcze własnościowe prawo do takiego lokalu ani udział w nich. Nie przeszkadza udział do 50% nabyty w spadku. W naszym przykładzie to 12 000 zł różnicy. Przepis nie stawia limitu wieku ani ceny.
Co z PCC, gdy tylko jedno z was ma już mieszkanie
To sporna sytuacja, a różnica przy połowie udziałów w mieszkaniu za 600 000 zł wynosi 6 000 zł. Dyrektor Krajowej Informacji Skarbowej we wrześniu 2026 r. uznał, że zwolnienie dotyczy całej czynności, więc podatek należy się od całości, czyli 12 000 zł. Naczelny Sąd Administracyjny w kwietniu 2026 r. przyznał rację kupującej, która chciała zwolnienia dla swojego udziału: podatek dotyczyłby wtedy tylko części drugiej osoby, tu 6 000 zł.
Wyrok wiąże w tamtej sprawie, nie u twojego notariusza. Prawo.pl opisuje też drogę, którą przeszła kupująca: najpierw zapłaciła podatek pobrany przy akcie, a potem żądała jego zwrotu. W budżecie przyjąłbym więc 12 000 zł, a ewentualny zwrot traktował jako premię. Stan prawny na 2.11.2026. Przed decyzją o sposobie zakupu skonsultuj się z doradcą podatkowym.
Ile wynoszą opłaty sądowe przy zakupie mieszkania
Opłata sądowa za wpis własności do księgi wieczystej wynosi 200 zł, a za wpis hipoteki kolejne 200 zł. Jeśli trzeba założyć nową księgę, na przykład przy nowym lokalu, dochodzi 100 zł. Przy umowie deweloperskiej wpis roszczenia kosztuje 150 zł, a na ciebie przypada połowa.
Te opłaty pobiera notariusz i przekazuje sądowi. Wniosek o wpis hipoteki może objąć na twoje żądanie, więc wcześniej ustal z bankiem, kto go złoży. Od ustanowienia hipoteki płacisz jeszcze PCC, w naszym przykładzie 19 zł. Tyle ustawa przewiduje przy wierzytelności o wysokości nieustalonej, a hipoteka przy kredycie może zabezpieczać także przyszłe odsetki. Taką kwotę podają też przykłady reprezentatywne banków, które sprawdziliśmy. Gdy hipoteka zabezpiecza wyłącznie wierzytelność istniejącą o znanej kwocie, stawka to 0,1% tej kwoty: przy 480 000 zł byłoby to 480 zł, czyli o 461 zł więcej. Potwierdź stawkę na podstawie dokumentów z banku. Gdy hipoteka nie powstaje w akcie, deklarację PCC-3 składasz samodzielnie w ciągu 14 dni.
Ile kosztuje czekanie na wpis hipoteki
Do czasu wpisu hipoteki bank może pobierać dodatkowy koszt, jeśli przewiduje go umowa, na przykład wyższą marżę. Załóżmy marżę wyższą o 1 punkt procentowy przez 3 miesiące: przy 480 000 zł to około 1 200 zł. Dodatkowy koszt związany z oczekiwaniem na wpis podlega po wpisie zwrotowi albo zaliczeniu na spłatę, na warunkach z umowy. Tak stanowi art. 29 ust. 5b ustawy o kredycie hipotecznym. Przeczytaj ten punkt przed podpisaniem i sprawdź, czy obejmuje też ubezpieczenie pomostowe, jeśli bank je stosuje.
Jakie koszty uzyskania kredytu doliczy bank
Bank może doliczyć przede wszystkim wycenę i prowizję. Wycenę sporządza rzeczoznawca majątkowy wskazany w porozumieniu z tobą, a kwotę w przykładzie przyjęliśmy na 500 zł. Jej koszt sprawdź przed złożeniem wniosku, bo bank ma cię o nim poinformować. Jeśli umowa nie dojdzie do skutku albo bank nie wypłaci kredytu w terminie, ustawa każe niezwłocznie zwrócić opłaty i koszty uiszczone przed jej zawarciem. Opłaty za wycenę pobranej przez bank możesz więc żądać od banku. Inaczej jest, gdy sam zlecasz i opłacasz rzeczoznawcę: przepis nie wskazuje wprost, kto zwraca wtedy wynagrodzenie, więc nie licz na automatyczny zwrot i zapytaj o to przed zleceniem.
Prowizja 1% to 4 800 zł, ale kredyt bez niej nie musi wyjść taniej. Liczy się kwota do spłaty, którą porównasz w rankingu kredytów bez prowizji.
Ile kosztuje utrzymanie warunków kredytu
Koszty utrzymania warunków kredytu to wydatki powtarzane przez lata, których nie ma w tabeli. Przy porównaniu ofert bywają ważniejsze niż różnica w opłatach u notariusza. Bank może wymagać ubezpieczenia mieszkania z cesją. Załóżmy 400 zł rocznie: przez 30 lat to 12 000 zł bez żadnych podwyżek składki. Polisę zwykle wybierasz samodzielnie, więc porównaj ją z ofertą banku.
Część ofert daje niższą marżę za konto, kartę, ubezpieczenie na życie albo inne produkty. Załóżmy konto z kartą za 20 zł miesięcznie: przez 30 lat to 7 200 zł. Przed podpisaniem sprawdź, ile kosztuje każdy warunek i co stanie się z marżą, gdy przestaniesz go spełniać. Konto, kartę i ubezpieczenie na życie wymagane przez bank wliczamy do kwoty do spłaty, a oferty bez takich warunków pokazuje ranking kredytów bez dodatkowych produktów.
Czego nie ma w tym rachunku
W tabeli nie ma też pośrednika nieruchomości, wykończenia ani przeprowadzki, bo te kwoty zależą od twoich wyborów. Pośrednik może kosztować więcej niż notariusz, sąd i bank razem: przy założonych 2% plus VAT od ceny 600 000 zł wychodzi 14 760 zł. Stawkę ustalasz w umowie pośrednictwa, która wymaga formy pisemnej lub elektronicznej, a przepisy nie narzucają jej wysokości. Sprawdź, czy prowizję płacisz ty, czy sprzedający.
U dewelopera policz też to, czego nie ma w cenie metra. Ustawa deweloperska każe mu podawać na stronie ceny pomieszczeń przynależnych i praw niezbędnych do korzystania z lokalu oraz inne świadczenia pieniężne. Garaż, komórka lub miejsce postojowe mogą więc zmienić kwotę na akcie, a przy osobnym lokalu także rozliczenie u notariusza i w podatku. Zapytaj o to przed umową.
Jak obniżyć koszty zakupu mieszkania
Obniżysz je głównie przed aktem, kiedy wiesz, co możesz wybrać. Najwięcej dają pierwsze dwa punkty:
- Sprawdź prawo do zwolnienia z PCC, zanim ustalisz, kto kupuje mieszkanie i w jakich udziałach.
- Porównaj oferty kredytu razem z prowizją, a nie samą ratą.
- Poproś 2–3 kancelarie o kosztorys z rozbiciem na taksę, wypisy, wniosek i podatki.
- Zapytaj bank o hipotekę na podstawie oświadczenia, bez osobnego aktu.
- Ustal podział kosztów ze sprzedającym przed umową przedwstępną.
Niższa cena w akcie nie jest sposobem na oszczędność. PCC płacisz od wartości rynkowej, a urząd skarbowy, który uzna kwotę za zaniżoną, może wezwać cię do jej podwyższenia i sam ją określić.
Policz teraz ratę w kalkulatorze kredytu hipotecznego, a osobno odłóż na dzień aktu. Przy mieszkaniu z rynku wtórnego za 600 000 zł zakładaj około 20 600 zł, dopóki nie potwierdzisz zwolnienia z PCC i kosztorysu notariusza. Do rocznego budżetu dopisz polisę i opłaty za produkty banku.
Najczęściej zadawane pytania
Czy notariusz może wziąć więcej, niż wynosi taksa?
Za samą czynność nie, bo taksa to górna granica wynagrodzenia. Do rachunku mogą jednak dojść VAT, podatki i opłaty sądowe, które pobiera dla urzędu i sądu, a także koszty przejazdu i inne niezbędne wydatki. Czynność poza kancelarią może podnieść wynagrodzenie najwyżej o 100 zł za godzinę w dzień i 200 zł w nocy lub w dni wolne.
Czy koszty notarialne można wziąć w kredyt?
Ustawa o kredycie hipotecznym tego nie rozstrzyga, więc zależy to od zasad banku. Przed wnioskiem zapytaj, co może sfinansować kredyt i w jakim limicie. W budżecie lepiej przyjąć, że PCC i opłaty u notariusza zapłacisz z własnych pieniędzy, najpóźniej przy akcie.
Czy PCC płaci się już przy umowie przedwstępnej?
Zwykle nie, bo ustawa wymienia umowę sprzedaży, a nie przedwstępną. Podatek od zakupu zapłacisz przy akcie przenoszącym własność, a przy akcie zawartym u notariusza pobierze go notariusz.
O ile mniejsze są koszty przy zakupie za gotówkę?
Odpadają prowizja, wycena wymagana przez bank, wpis hipoteki i PCC od hipoteki. W naszym przykładzie z mieszkaniem za 600 000 zł zostaje około 3 100 zł albo około 15 100 zł z PCC. To ta sama kwota podatku, bo PCC od zakupu nie zależy od sposobu finansowania.
Źródła:
- Rozporządzenie Ministra Sprawiedliwości z dnia 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej (tekst jednolity Dz.U. 2024 poz. 1566 z późn. zm.), § 3, 6, 7, 12, 15c, 17
- Rozporządzenie Ministra Sprawiedliwości z dnia 13 października 2026 r. zmieniające rozporządzenie w sprawie maksymalnych stawek taksy notarialnej (Dz.U. 2026 poz. 1370)
- Ustawa z dnia 14 lutego 1991 r. Prawo o notariacie (tekst jednolity Dz.U. 2026 poz. 614 z późn. zm.), art. 5, 7, 92
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (tekst jednolity Dz.U. 2026 poz. 191 z późn. zm.), art. 1, 2, 4, 6, 7, 9 pkt 17, 10
- Ustawa z dnia 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (tekst jednolity Dz.U. 2025 poz. 1228 z późn. zm.), art. 42–45
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 95
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 4 pkt 3 i 5, 10, 15, 20, 21, 29
- Ustawa z dnia 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (tekst jednolity Dz.U. 2026 poz. 880 z późn. zm.), art. 2, 3, 19a, 40
- Ustawa z dnia 21 sierpnia 1997 r. o gospodarce nieruchomościami (tekst jednolity Dz.U. 2026 poz. 399 z późn. zm.), art. 180
- Prawo.pl: „Zwolnienie z PCC na pierwsze mieszkanie także dla partnerów” (29.04.2026) oraz Infor.pl: „Skarbówka chce podatku nawet gdy jednemu z nabywców mieszkania przysługuje zwolnienie” (1.10.2026), o wyroku NSA z 7.04.2026 i interpretacji Dyrektora KIS z 24.09.2026
- Infor.pl: „W jakiej kwocie zapłacimy PCC od ustanowienia hipoteki” (10.08.2011), o stanowiskach organów podatkowych wobec art. 7 ust. 1 pkt 7 ustawy o PCC