Kredyt bez wkładu własnego: kiedy bank go udzieli i ile naprawdę kosztuje
Gwarancja BGK może zastąpić wkład własny, ale ma swój próg i swoją cenę. Pokazujemy, kto ją dostanie, dlaczego kończy się przy 500 000 zł i ile brak wkładu kosztuje w złotówkach.
 Tomasz Makowski
Opublikowano 3 listopada 2026
Spis treści (11)
- Czy można dostać kredyt hipoteczny bez wkładu własnego
- Jak działa gwarancja BGK i dlaczego kończy się przy 500 000 zł
- Ile kosztuje kredyt bez wkładu własnego
- Czy mieszkanie bez wkładu własnego oznacza zakup bez gotówki
- Kto dostanie rodzinny kredyt mieszkaniowy: warunki programu
- Jakie limity cen obowiązują przy kredycie na mieszkanie bez wkładu
- Czym jest spłata rodzinna i co może ci ją zabrać
- Jak złożyć wniosek o kredyt bez wkładu własnego
- Czego nie robić, żeby kupić mieszkanie bez wkładu własnego
- Co wybrać, gdy nie masz wkładu własnego
- Najczęściej zadawane pytania
Kredyt hipoteczny bez wkładu własnego i bez obciążania drugiej nieruchomości przewiduje ustawa o rodzinnym kredycie mieszkaniowym, dzięki gwarancji Banku Gospodarstwa Krajowego (BGK). Gwarancja ma limit 100 000 zł, więc całe wymagane 20% pokrywa tylko do wydatków 500 000 zł. Przy takiej kwocie brak wkładu to w naszym przykładzie rata wyższa o 632 zł i około 127 500 zł więcej odsetek przez 30 lat. Sprawdzamy, kto może z tego skorzystać i kiedy to się opłaca.
Najważniejsze informacje:- Rekomendacja S zaleca bankom żądanie wkładu własnego, a wyjątkiem jest kredyt z gwarancją BGK.
- Według ustawy rodzinny kredyt mieszkaniowy może zostać udzielony do 31 grudnia 2030 r.
- Gwarancja obejmuje najwyżej 100 000 zł, więc bez wkładu i innego zabezpieczenia wystarcza do wydatków 500 000 zł.
- Gwarancja kosztuje jednorazowo 1% objętej nią kwoty, a cały kredyt i tak spłacasz sam.
- Limit ceny za 1 m² dotyczy mieszkania i spółdzielczego prawa do lokalu, a nie domu jednorodzinnego.
- Nadpłata w pierwszych 3 latach może odebrać prawo do spłaty rodzinnej.
Czy można dostać kredyt hipoteczny bez wkładu własnego
Tak. Rodzinny kredyt mieszkaniowy (RKM), czyli program „Mieszkanie bez wkładu własnego”, to rozwiązanie ustawowe, które nie wymaga ani wkładu, ani dodatkowej nieruchomości. Poza nim Rekomendacja S Komisji Nadzoru Finansowego (KNF) zaleca bankom, żeby nie kredytowały pełnej wartości nieruchomości i żądały wkładu. Punktem odniesienia jest 20%, a 10%, gdy część kredytu powyżej 80% wartości ma dodatkowe zabezpieczenie. Skąd te progi i co się dzieje z pieniędzmi, opisaliśmy w poradniku o wkładzie własnym.
Kredyt mieszkaniowy bez wkładu własnego możesz uzyskać tylko w banku, który ma umowę z BGK. Wykaz BGK (stan na 3.11.2026) wymienia Alior Bank, Bank Pekao, PKO Bank Polski i Erste Bank Polska, a przy Banku Spółdzielczym w Brodnicy i BPS zaznacza zawieszenie udzielania. Lista może się zmienić, więc sprawdź ją przed złożeniem wniosku.
Brak wkładu własnego ma też inne rozwiązania. Część banków przyjmie inną nieruchomość zamiast gotówki, ale wtedy brak pieniędzy zastępujesz innym majątkiem, którym ryzykujesz przy kłopotach ze spłatą. Pozostałe drogi pomagają zdobyć brakujący wkład własny albo go zabezpieczyć:
| Droga | Ile wnosisz | Na co uważać |
|---|---|---|
| RKM z gwarancją BGK | 0 zł przy wydatkach do 500 000 zł | Warunki programu, limit ceny mieszkania, opłata za gwarancję. |
| Wkład 10% z dodatkowym zabezpieczeniem | 10% wartości | Zwykle wyższa marża albo składka, a część banków wymaga 20%. |
| Środki z PPK | Pieniądze z rachunku PPK | Tylko przed 45. rokiem życia. Trzeba je zwrócić, a bank może traktować je różnie. |
| Darowizna od rodziny | Pieniądze od rodziny | Umowa, przelew i warunki zwolnienia z podatku. Nie może to być ukryta pożyczka. |
| Działka pod budowę domu | Wartość działki | Bank może ją uznać, a hipoteka na działce może to ograniczyć. |
| Inna nieruchomość jako zabezpieczenie | Zależy od banku | Tylko część banków. Hipoteka obejmie też tę nieruchomość. |
Jak działa gwarancja BGK i dlaczego kończy się przy 500 000 zł
Gwarancja BGK pokrywa różnicę między twoim wkładem a 20% całkowitej kwoty wydatków, najwyżej 100 000 zł. Ta część kredytu liczy się jak wkład, chociaż nadal ją pożyczasz. Wydatki to cena mieszkania albo domu, a także wykończenie, jeśli obejmuje je kredyt.
Bez żadnego wkładu i bez dodatkowego zabezpieczenia gwarancja wystarcza do wydatków 500 000 zł, bo 20% tej kwoty to dokładnie 100 000 zł. Przy 600 000 zł wymagany wkład własny to 120 000 zł, więc zostaje 20 000 zł. Tę kwotę wnosisz sam albo, jeśli bank się zgodzi, zastępujesz zabezpieczeniem, które wymienia Rekomendacja S: ubezpieczeniem, blokadą środków, zastawem na obligacjach skarbowych albo przeniesieniem środków z IKE lub IKZE.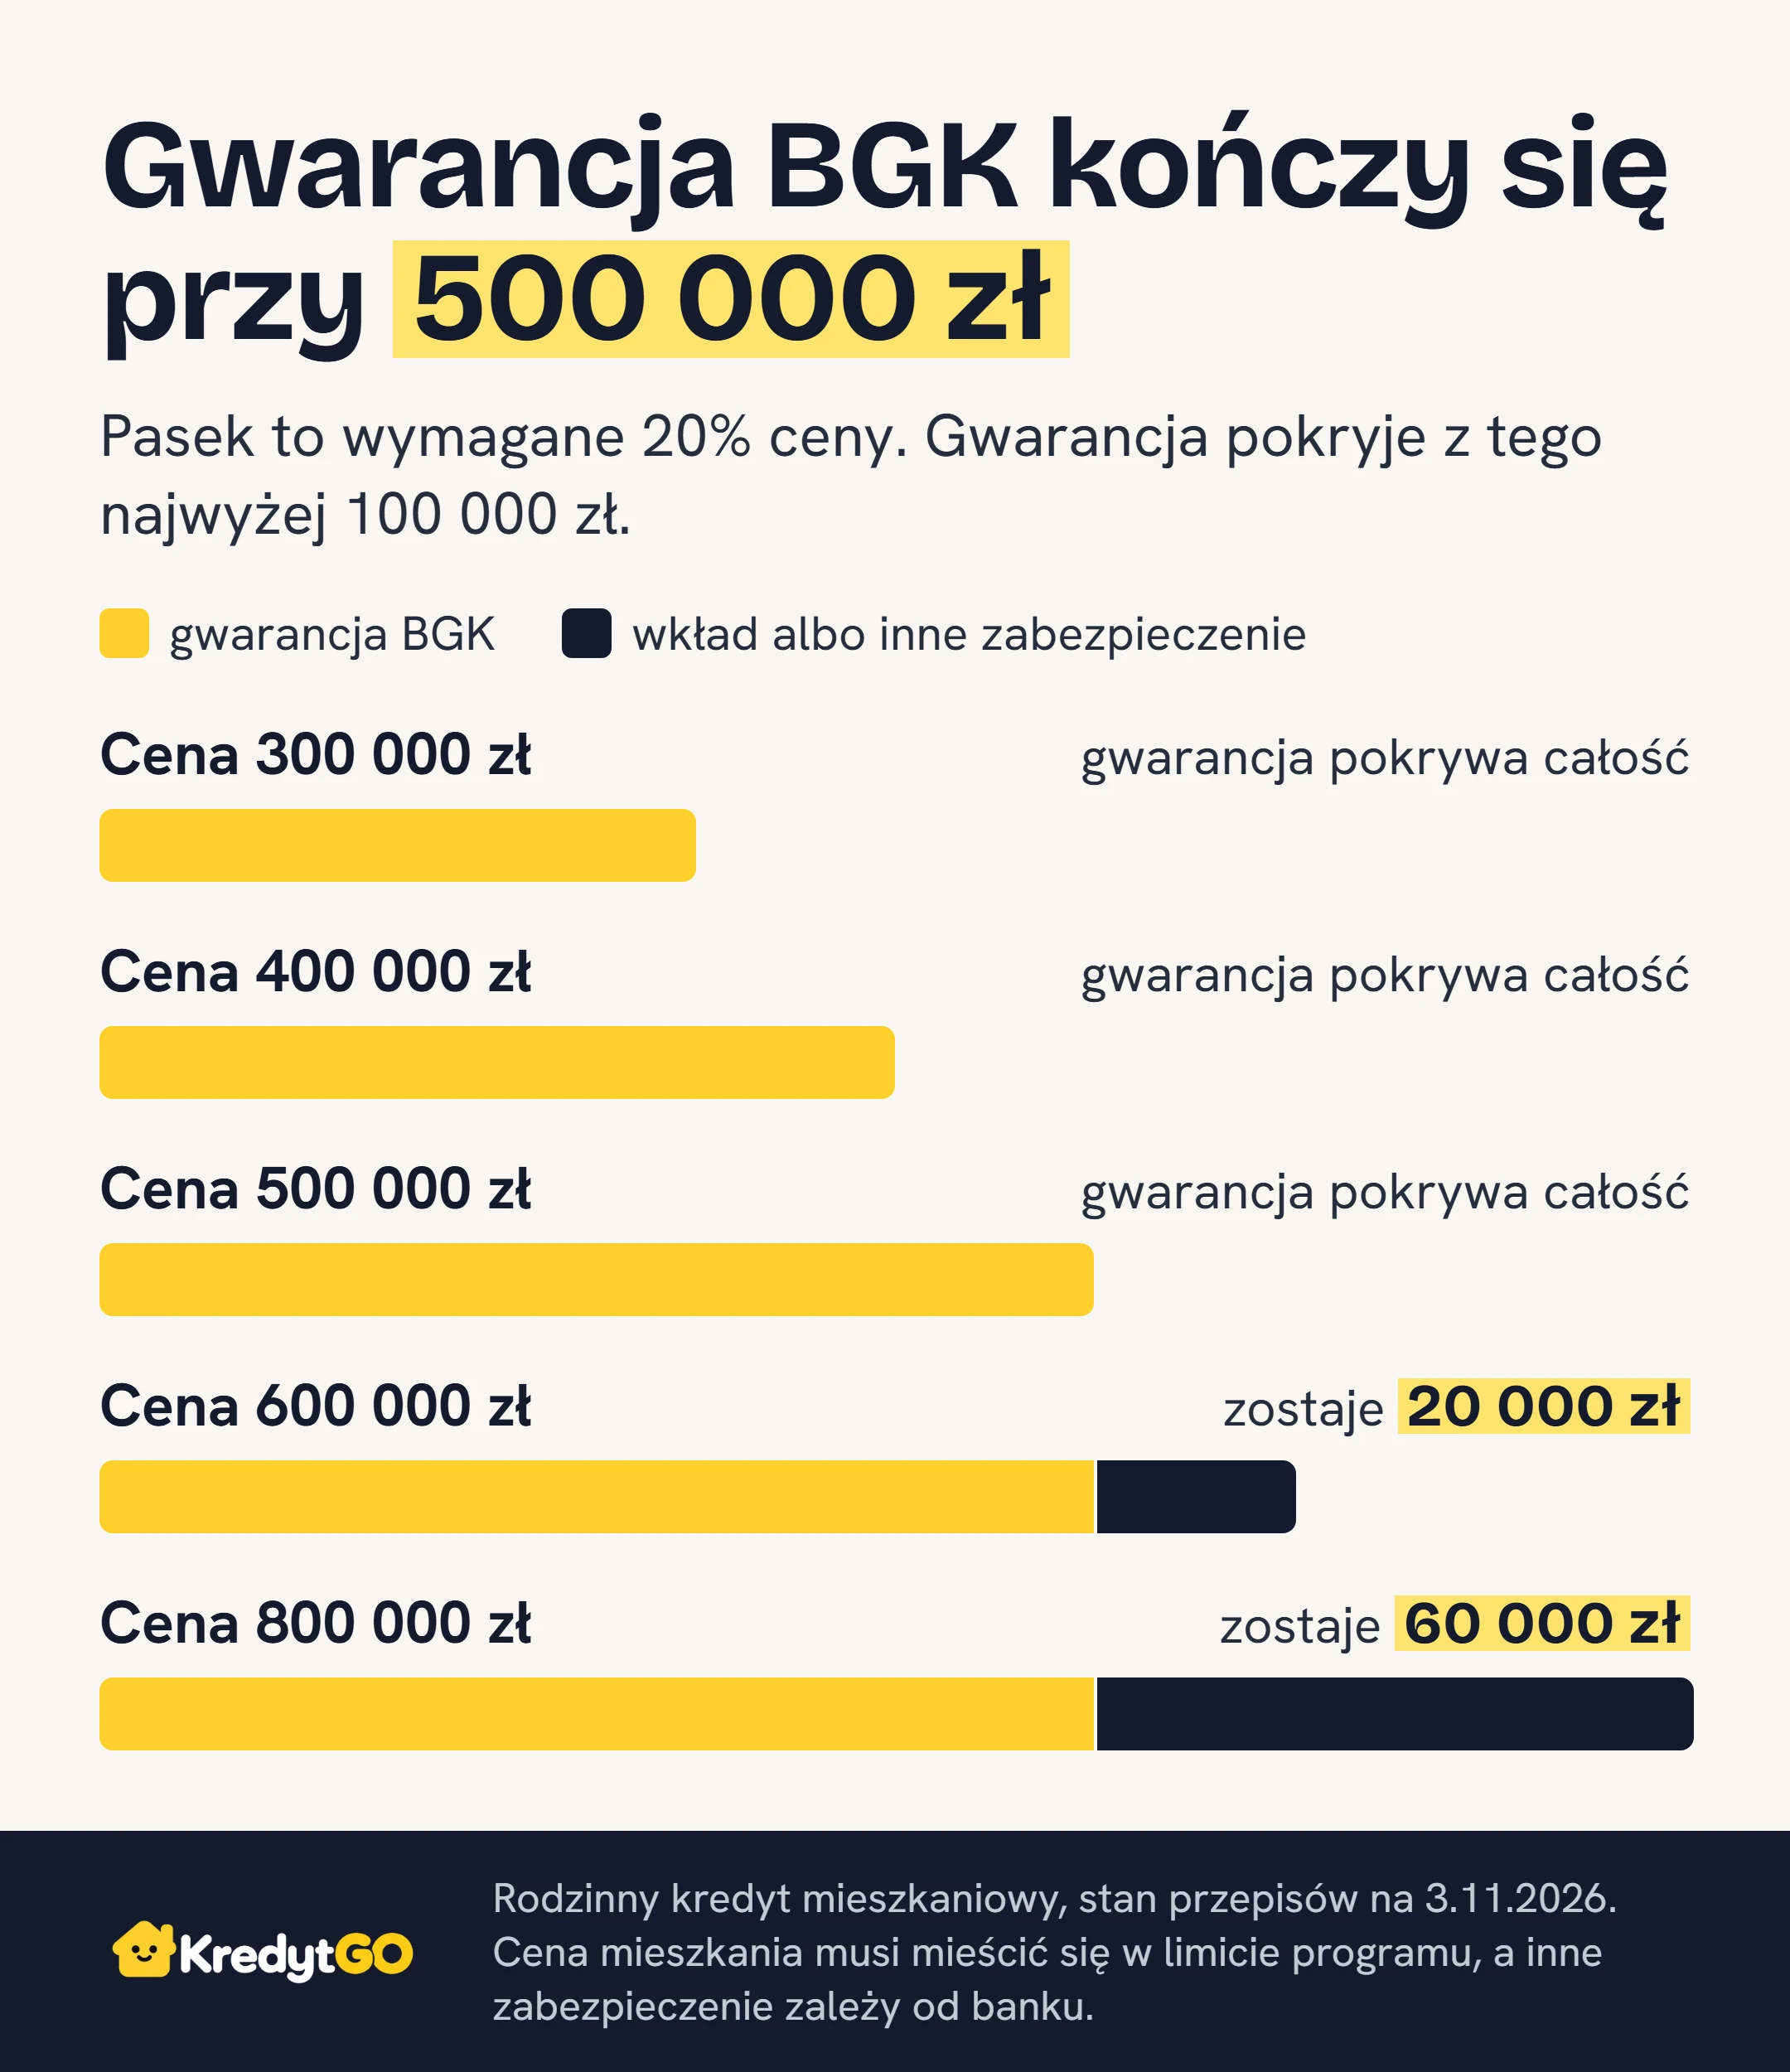
Drugi limit ma znaczenie przy wydatkach powyżej 1 000 000 zł: gwarancja i wkład własny kredytobiorcy razem nie mogą przekroczyć 200 000 zł. Dom za 1 200 000 zł i wkład 150 000 zł to gwarancja najwyżej 50 000 zł, choć do 20% brakuje 90 000 zł. Na pozostałe 40 000 zł bank może wymagać dodatkowego zabezpieczenia.
Jeśli masz część wkładu, gwarancja odpowiednio maleje. Mieszkanie za 400 000 zł i 30 000 zł oszczędności to gwarancja 50 000 zł. Opłata prowizyjna wynosi jednorazowo 1% objętej gwarancją części kredytu, czyli tutaj 500 zł, a przy 100 000 zł to 1 000 zł. Bez jej wniesienia nie ma gwarancji, a po udzieleniu gwarancji co do zasady nie wraca.
Spłaty kapitału najpierw zmniejszają część objętą gwarancją, a gdy ją spłacisz, gwarancja wygasa. Przy kredycie 500 000 zł na 30 lat i oprocentowaniu 6,5% stanie się to po 146 ratach, czyli po ponad 12 latach. Do tego czasu nie możesz wykorzystywać tego mieszkania do prowadzenia działalności gospodarczej.
Czy gwarancja BGK spłaci kredyt za ciebie
Nie. Gwarancja chroni bank, a ty spłacasz cały kredyt, razem z częścią nią objętą. Jeśli przestaniesz płacić i BGK zapłaci bankowi z gwarancji, z chwilą zapłaty wstępuje w prawa banku do tej kwoty. Na roszczenie o zwrot wypłaconych pieniędzy ma 6 lat od wypłaty. Gwarancja nie jest więc ani dopłatą, ani polisą na wypadek utraty pracy.
Ile kosztuje kredyt bez wkładu własnego
Sama gwarancja kosztuje najwyżej 1 000 zł, ale prawdziwy koszt to większy dług i odsetki od niego. Załóżmy kredyt hipoteczny na zakup mieszkania za 500 000 zł, 30 lat i raty równe. Przyjmujemy oprocentowanie 6,5% przy wkładzie 20% oraz 7,0% przy zwykłym wkładzie 10%, czyli marżę wyższą o 0,5 punktu procentowego przez całą spłatę. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
| Wariant | Rata | Odsetki przez 30 lat |
|---|---|---|
| Wkład 20%, kredyt 400 000 zł, 6,5% | 2 528 zł | 510 178 zł |
| Zwykły wkład 10%, kredyt 450 000 zł, 7,0% | 2 994 zł | 627 790 zł |
| Gwarancja i wkład 50 000 zł, kredyt 450 000 zł, 6,5% | 2 844 zł | 573 950 zł |
| Gwarancja bez wkładu, kredyt 500 000 zł, 6,5% | 3 160 zł | 637 722 zł |
Brak wkładu kosztuje tu 632 zł więcej w racie i około 127 500 zł więcej odsetek niż wkład 20%. To przede wszystkim koszt pożyczenia dodatkowych 100 000 zł, a nie koszt samej gwarancji, i suma przy niezmiennym oprocentowaniu bez nadpłat.
Ustawa wymaga, żeby oprocentowanie i prowizja nie były gorsze niż w zwykłym kredycie tego banku, a część objęta gwarancją liczy się przy tym jako wkład własny. Dlatego ofertę z gwarancją przy łącznie 20% porównujesz z ceną dla wkładu 20%, a nie 10%. W tabeli te same 50 000 zł oszczędności z gwarancją dają ratę niższą o 150 zł i około 53 800 zł mniej odsetek niż zwykły wkład 10%, przy opłacie 500 zł. Gdyby wyższa marża skończyła się po spadku salda do 400 000 zł, różnica w odsetkach wyniosłaby około 22 500 zł. To scenariusz, a nie oszczędność gwarantowana przez program: cała różnica w odsetkach wynika z założonej dopłaty do marży, więc gdy bank jej nie pobiera, znika, a zostaje opłata za gwarancję.Ta zasada dotyczy jednak tylko oferty tego samego banku, a program działa tylko w części banków. Porównaj więc ofertę także z innymi bankami w rankingu kredytów hipotecznych. Ranking nie liczy wariantu z gwarancją, ale pokazuje ceny przy zwykłym wkładzie.
Co się stanie, gdy ceny mieszkań spadną
Kredyt na 100% ceny nie zostawia bufora. Po 5 latach spłaty kredytu 500 000 zł przy 6,5% saldo to 468 055 zł, więc wystarczy spadek wartości mieszkania o 6,4%, żeby równała się długowi. Przy spadku o 10% mieszkanie jest warte 450 000 zł i sprzedaż nie pokryje około 18 000 zł salda, a do tego dochodzą koszty transakcji. Dopóki mieszkasz i spłacasz raty, sam spadek cen niczego nie zmienia. Problem pojawia się przy rozwodzie, przeprowadzce albo utracie dochodu, gdy musisz sprzedać.
Czy mieszkanie bez wkładu własnego oznacza zakup bez gotówki
Nie, bo kredyt bez wkładu własnego nie pokrywa opłat za samą transakcję. W naszym scenariuszu z mieszkaniem za 500 000 zł z rynku wtórnego to około 9 600 zł ze zwolnieniem z PCC albo około 19 600 zł bez niego. Na tę kwotę składają się maksymalna taksa notarialna z wypisami i wnioskiem (2 663 zł), wpisy do księgi wieczystej (400 zł), PCC od hipoteki (19 zł), wycena (500 zł), prowizja banku 1% (5 000 zł) i opłata za gwarancję (1 000 zł). Bez prowizji banku kwota spada o 5 000 zł. To nie jest pełny katalog wydatków, bo może dojść prowizja pośrednika nieruchomości, ubezpieczenie wymagane przez bank i inne koszty z konkretnej oferty. Pozycje i warunki zwolnienia z PCC rozpisaliśmy w poradniku o kosztach zakupu mieszkania.
Zadatek wpłacony sprzedającemu jest już twoim wkładem, więc zmniejsza gwarancję i kwotę kredytu. Przy cenie 500 000 zł i zadatku 20 000 zł gwarancja to 80 000 zł, a kredyt 480 000 zł. Jeśli zadatek przepadłby po odmowie banku, stracisz pieniądze, których i tak było mało, dlatego warunek zwrotu przy odmowie kredytu wpisz do umowy przedwstępnej.Pieniędzy może zabraknąć też przez wycenę. Gdy rzeczoznawca wyceni mieszkanie poniżej ceny, bank może obniżyć kwotę kredytu, a Rekomendacja S zaleca, żeby kredyt z gwarancją nie przekraczał 100% wartości nieruchomości. Różnicę dopłacasz wtedy z własnych pieniędzy.
Kto dostanie rodzinny kredyt mieszkaniowy: warunki programu
Warunki programu dotyczą całego gospodarstwa domowego, a nie tylko osoby, która podpisuje umowę. Potwierdzasz je oświadczeniem pod rygorem odpowiedzialności karnej, a bank może sprawdzać je przez 5 lat.
- Gospodarstwo domowe: prowadzisz je samodzielnie albo razem z małżonkiem lub drugim rodzicem wspólnego dziecka. Para bez ślubu i bez wspólnego dziecka nie mieści się w tej definicji wspólnego gospodarstwa, więc zapytaj bank, czy wspólny kredyt będzie możliwy.
- Własność: nikt z gospodarstwa nie ma mieszkania, domu ani spółdzielczego prawa do nich. Rodzina może mieć jedną taką nieruchomość do 50 m² przy dwojgu dzieci, do 75 m² przy trojgu i do 90 m² przy czworgu, a przy pięciorgu bez limitu powierzchni. Wkład nie może wtedy przekroczyć 10%. Wyjątkiem jest też odziedziczony udział do 50%, jeśli nie mieszkasz tam od co najmniej 12 miesięcy, oraz nieruchomość wyłączona z użytkowania decyzją nadzoru budowlanego. Pełną listę podają warunki BGK.
- Darowizna: w ostatnich 5 latach nikt z gospodarstwa nie podarował mieszkania ani domu osobie z I lub II grupy podatkowej. Wyjątek dotyczy udziału do 50% przekazanego dotychczasowemu współwłaścicielowi.
- Inny kredyt: w dniu wniosku nie jesteś i nie byłeś stroną umowy o inny kredyt hipoteczny na zakup mieszkania lub domu, zawartej w ostatnich 36 miesiącach, chyba że umowa skończyła się po skutecznym odstąpieniu od umowy deweloperskiej. Nikt z gospodarstwa nie mógł też dostać wcześniej RKM.
- Przedmiot zakupu: kupujesz całość, a nie sam udział, i nie przejmujesz cudzej umowy deweloperskiej ani rezerwacyjnej.
- Okres: co najmniej 15 lat, w złotych.
- Zdolność kredytowa: bank liczy ją według swoich zasad, tak jak przy innych kredytach mieszkaniowych, i bierze pod uwagę całą kwotę.
Kredyt w ramach programu może sfinansować mieszkanie lub dom, wykończenie, budowę domu z zakupem działki, spółdzielcze prawo razem z wkładem budowlanym oraz inwestycję kooperatywy mieszkaniowej.
Źródła podają czasem „20% albo 30%” i wygląda to na sprzeczność, ale chodzi o dwa różne limity. Gwarancja razem z wkładem nie może przekroczyć 20% wydatków ani 200 000 zł. Sam wkład własny kredytobiorcy może w programie wynieść do 20% przy zmiennym oprocentowaniu albo do 30% przy stopie stałej przez co najmniej 5 lat, a zwykle nie więcej niż 200 000 zł. Wyższy wkład nie daje gwarancji, ale pozwala skorzystać ze spłaty rodzinnej.
Jakie limity cen obowiązują przy kredycie na mieszkanie bez wkładu
Limit ceny za 1 m² dotyczy mieszkania i spółdzielczego prawa do lokalu, a nie domu jednorodzinnego. BGK publikuje limity co kwartał. Wynikają one ze wskaźnika kosztu odtworzenia mieszkań: współczynnik 1,4 stosuje się przy pierwszym zakupie od firmy, która mieszkanie wybudowała, a 1,3 w pozostałych przypadkach. Bliźniak lub segment mogą być formalnie lokalem, więc przed zakupem domu sprawdź stan prawny.
| Miasto | Od dewelopera, zł za 1 m² | Rynek wtórny, zł za 1 m² |
|---|---|---|
| Warszawa | 17 497,70 | 16 247,87 |
| Wrocław | 14 739,20 | 13 686,40 |
| Poznań | 14 645,40 | 13 599,30 |
| Kraków | 14 018,90 | 13 017,55 |
| Gdańsk | 13 732,60 | 12 751,70 |
| Lublin | 11 958,97 | 11 104,76 |
| Łódź | 10 062,50 | 9 343,75 |
Limity obowiązują w IV kwartale 2026 r. według zestawienia BGK z 1.10.2026, a poza miastami wojewódzkimi są inne. Dla gmin sąsiadujących z Warszawą limit na rynku wtórnym wynosi 12 563,67 zł, więc sprawdź konkretną gminę w tym zestawieniu.
Limit dotyczy ceny za metr, więc ceny powyżej niego nie naprawisz większym wkładem. Mieszkanie za 15 000 zł za 1 m² w Krakowie nie mieści się w limicie, niezależnie od tego, ile wpłacisz. Średnia cena transakcyjna na rynku pierwotnym w Krakowie wyniosła w II kwartale 2026 r. 15 923 zł według NBP, przy limicie 14 018,90 zł. Po zestawieniu tych danych średnia cena z rynku pierwotnego przekracza limit w 6 z 17 miast badanych przez NBP: w Bydgoszczy, Gdańsku, Gdyni, Katowicach, Krakowie i Opolu. To średnie, więc tańsze mieszkania w tych miastach nadal mogą się zmieścić.Limit nie zmienia jednak progu 500 000 zł. Mieszkanie 50 m² w cenie limitu z rynku wtórnego kosztuje w Łodzi 467 188 zł i gwarancja może pokryć całe 20%. W Warszawie to 812 394 zł, więc nawet z gwarancją zostaje 62 479 zł.
Czym jest spłata rodzinna i co może ci ją zabrać
Spłata rodzinna to część kapitału kredytu, którą spłaca za ciebie BGK po powiększeniu gospodarstwa o drugie lub kolejne dziecko. Wynosi 20 000 zł za drugie dziecko i 60 000 zł za trzecie i kolejne, ale dziecko musi dołączyć do gospodarstwa po udzieleniu kredytu. Zlecenie składasz za pośrednictwem banku w ciągu roku.
W pierwszych 3 latach nadpłata, która wykroczy poza część kredytu objętą gwarancją, może odebrać prawo do spłaty rodzinnej. Liczy się kwota pozostała w dniu nadpłaty, a nie pierwotne 100 000 zł, bo każda rata i wcześniejsza nadpłata zmniejszają tę część. Przy kredycie 500 000 zł i oprocentowaniu 6,5% po 2 latach zostaje z niej około 88 400 zł. Ustawa zalicza spłaty kapitału najpierw na część objętą gwarancją, ale przed przelewem zapytaj bank, jak rozliczy nadpłatę i ile tej części zostało.Przy kredycie bez gwarancji, na przykład z wkładem 20%, ograniczenie dotyczy każdej przedterminowej spłaty w tym czasie. Po 3 latach znika. Warunki BGK liczą ten termin raz od udzielenia kredytu, a raz od uruchomienia środków, więc przyjmij późniejszą datę.
Prawo do spłaty znika też, gdy ktoś z gospodarstwa ma inne mieszkanie lub dom, gdy bank wypowie umowę albo po ogłoszeniu upadłości. Rodzina, która przy kredycie zachowała mniejsze mieszkanie, dostanie spłatę dopiero po wygaśnięciu gwarancji.
Przez 5 lat od otrzymania spłaty sprzedaż, wynajem, użyczenie albo przeznaczenie mieszkania na cele inne niż mieszkalne oznacza zwrot jej części, proporcjonalnie do czasu, który został do końca tych 5 lat. Sprzedaż po 24 miesiącach od spłaty 20 000 zł to 12 000 zł zwrotu, a o takim zdarzeniu musisz poinformować bank w ciągu 30 dni.
Jak złożyć wniosek o kredyt bez wkładu własnego
Wniosek o kredyt składasz w banku, który udziela RKM, bez osobnego wniosku do BGK. Razem z nim zlecasz objęcie kredytu gwarancją i składasz oświadczenie o spełnianiu warunków. Wysokość części objętej gwarancją zapisuje umowa kredytu, a resztę procesu prowadzisz jak przy zwykłym kredycie.
Zanim wpłacisz zadatek, zapytaj bank o trzy rzeczy: czy przyjmie zakup przy tej cenie za 1 m², jaka będzie część objęta gwarancją i czy potrzebne jest dodatkowe zabezpieczenie. Po wpłacie zadatku pomyłka kosztuje najwięcej.
Czego nie robić, żeby kupić mieszkanie bez wkładu własnego
Tych skrótów odradzamy, bo każdy opiera się na dodatkowym długu albo na nieprawdziwym dokumencie:
- Kredyt gotówkowy na wkład: Rekomendacja S zaleca bankom sprawdzenie, czy wkład nie pochodzi z kredytu lub pożyczki, a dodatkowa rata obniża zdolność kredytową.
- Pożyczka opisana jako darowizna: umowa musi odpowiadać temu, co się naprawdę stało. Jeśli rodzina ma dostać pieniądze z powrotem, to nie jest darowizna.
- Cena w umowie wyższa niż prawdziwa: kwota kredytu wynika wtedy z nieprawdziwych danych. Art. 297 Kodeksu karnego wymienia przedłożenie nierzetelnego dokumentu w celu uzyskania kredytu.
- Nieprawdziwe oświadczenie do programu: składasz je pod rygorem odpowiedzialności karnej, a skazanie za przestępstwo z art. 297 związane z tym kredytem oznacza zwrot całej spłaty rodzinnej.
Co wybrać, gdy nie masz wkładu własnego
Jeśli spełniasz warunki programu, a cena mieści się w limicie, gwarancja BGK może wyjść taniej niż zwykły wkład 10%, bo przy ustalaniu ceny liczy się jak wkład. Sprawdź to na konkretnych ofertach. Jeśli warunków nie spełniasz, porównaj oferty z wkładem 10% z kosztem dalszego oszczędzania.
Nie uważam jednak zerowego wkładu za cel. Masz 50 000 zł i spełniasz warunki? Najpierw zostawiłbym gotówkę na koszty zakupu i rezerwę, a dopiero nadwyżkę wpłacił jako wkład. Przy racie 3 160 zł i pozostałych wydatkach 2 900 zł rezerwa na 6 miesięcy to około 36 400 zł. Sześć miesięcy to nasza ostrożna miara, a nie norma. Oszczędności na wkład własny obniżają dług, ale po wpłacie nie masz do nich łatwego dostępu. Zatrzymanie 50 000 zł kosztuje w tym przykładzie 316 zł w racie i około 63 800 zł odsetek przez 30 lat, więc rezerwę trzymałbym, a nadwyżkę wpłacił albo później nadpłacił.
Zacznij od limitu dla swojej gminy i od kalkulatora zdolności kredytowej dla całej kwoty, bo bez wkładu pożyczasz więcej. Ratę dla obu wariantów sprawdzisz w kalkulatorze kredytu hipotecznego.
Najczęściej zadawane pytania
Czy kredyt bez wkładu własnego można wziąć na budowę domu?
Tak. Program obejmuje budowę domu jednorodzinnego, wykończenie i zakup działki pod ten dom. Limit ceny za 1 m² dotyczy mieszkań, a nie domów. Gdy wkładem jest wyłącznie niezabudowana działka, limity wkładu mogą nie obowiązywać, jeśli wkład i kredyt razem nie przekroczą 1 000 000 zł.
Czy mieszkanie kupione z gwarancją BGK można wynająć?
Ustawa nie zakazuje wynajmu wprost, ale bank może mieć własne zapisy w umowie, więc zapytaj go przed podpisaniem. Działalności gospodarczej w tym mieszkaniu nie wolno prowadzić do wygaśnięcia gwarancji, a wynajem w ciągu 5 lat od spłaty rodzinnej oznacza zwrot jej części.
Czy kredyt z gwarancją można przenieść do innego banku?
Tak, ale refinansowanie to nowa umowa, a spłatę rodzinną przewidziano dla rodzinnego kredytu mieszkaniowego. Po przeniesieniu do zwykłego kredytu prawo do niej przepada, a nowy bank liczy cenę na zwykłych zasadach. Policz to przed zmianą, zwłaszcza jeśli planujesz kolejne dziecko.
Czy mogę skorzystać z bezpiecznego kredytu 2% zamiast RKM?
Nie jako nowy kredytobiorca. Po zmianie z 2025 r. ustawa dopuszcza bezpieczny kredyt 2% tylko na wniosek złożony przed 22 sierpnia 2025 r. Dla nowych wniosków z gwarancją BGK zostaje rodzinny kredyt mieszkaniowy. Stan prawny na 3.11.2026.
Czy gwarancja BGK jest wliczona w kwotę kredytu?
Tak, część objęta gwarancją to zwykła część kredytu i płacisz od niej odsetki. Gwarancja nie jest dodatkową pulą pieniędzy. Przy mieszkaniu za 500 000 zł bez wkładu pożyczasz 500 000 zł, a gwarancja obejmuje 100 000 zł z tej kwoty.
Źródła:
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2026 poz. 1396 z późn. zm.), art. 2–5, 7–10
- Ustawa z dnia 8 maja 1997 r. o poręczeniach i gwarancjach udzielanych przez Skarb Państwa oraz niektóre osoby prawne (tekst jednolity Dz.U. 2024 poz. 291 z późn. zm.), art. 34ca, 47a
- Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie, Komisja Nadzoru Finansowego (uchwała nr 492/2019 z dnia 3 grudnia 2019 r., ze zmianami z 2020 i 2023 r.), rekomendacje 10, 10.3–10.7, 15.5, 15.5a
- Ustawa z dnia 4 października 2018 r. o pracowniczych planach kapitałowych (tekst jednolity Dz.U. 2026 poz. 192 z późn. zm.), art. 98
- Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (tekst jednolity Dz.U. 2026 poz. 478 z późn. zm.), art. 4a
- Bank Gospodarstwa Krajowego: wykaz banków i warunki uzyskania rodzinnego kredytu mieszkaniowego oraz spłaty rodzinnej, stan na 3.11.2026
- Bank Gospodarstwa Krajowego: zestawienie limitów cen na IV kwartał 2026 r., informacja z 1.10.2026
- Narodowy Bank Polski: Baza cen nieruchomości mieszkaniowych BaRN, ceny transakcyjne, II kwartał 2026 r.
- Ustawa z dnia 6 czerwca 1997 r. Kodeks karny (tekst jednolity Dz.U. 2026 poz. 1342 z późn. zm.), art. 297