Wkład własny do kredytu hipotecznego: ile trzeba mieć i co się z nim dzieje
Ile wkładu własnego wymaga bank, od czego go liczy i co może go zastąpić? Pokazujemy to na mieszkaniu za 600 000 zł, razem z kosztem wkładu 10% w złotówkach.
 Tomasz Makowski
Opublikowano 2 listopada 2026
Spis treści (10)
- Czym jest wkład własny i czy zmniejsza kredyt
- Ile wynosi minimalny wkład własny do kredytu hipotecznego
- Od czego bank liczy wkład własny: od ceny czy od wyceny
- Ile kosztuje niski wkład własny
- Co może być wkładem własnym do kredytu
- Kiedy wnosisz wkład własny i jak go udokumentować
- Czy można wziąć kredyt hipoteczny bez wkładu własnego
- Czy warto dać wyższy wkład własny, niż wymaga bank
- Co zrobić, gdy brakuje ci wkładu własnego
- Najczęściej zadawane pytania
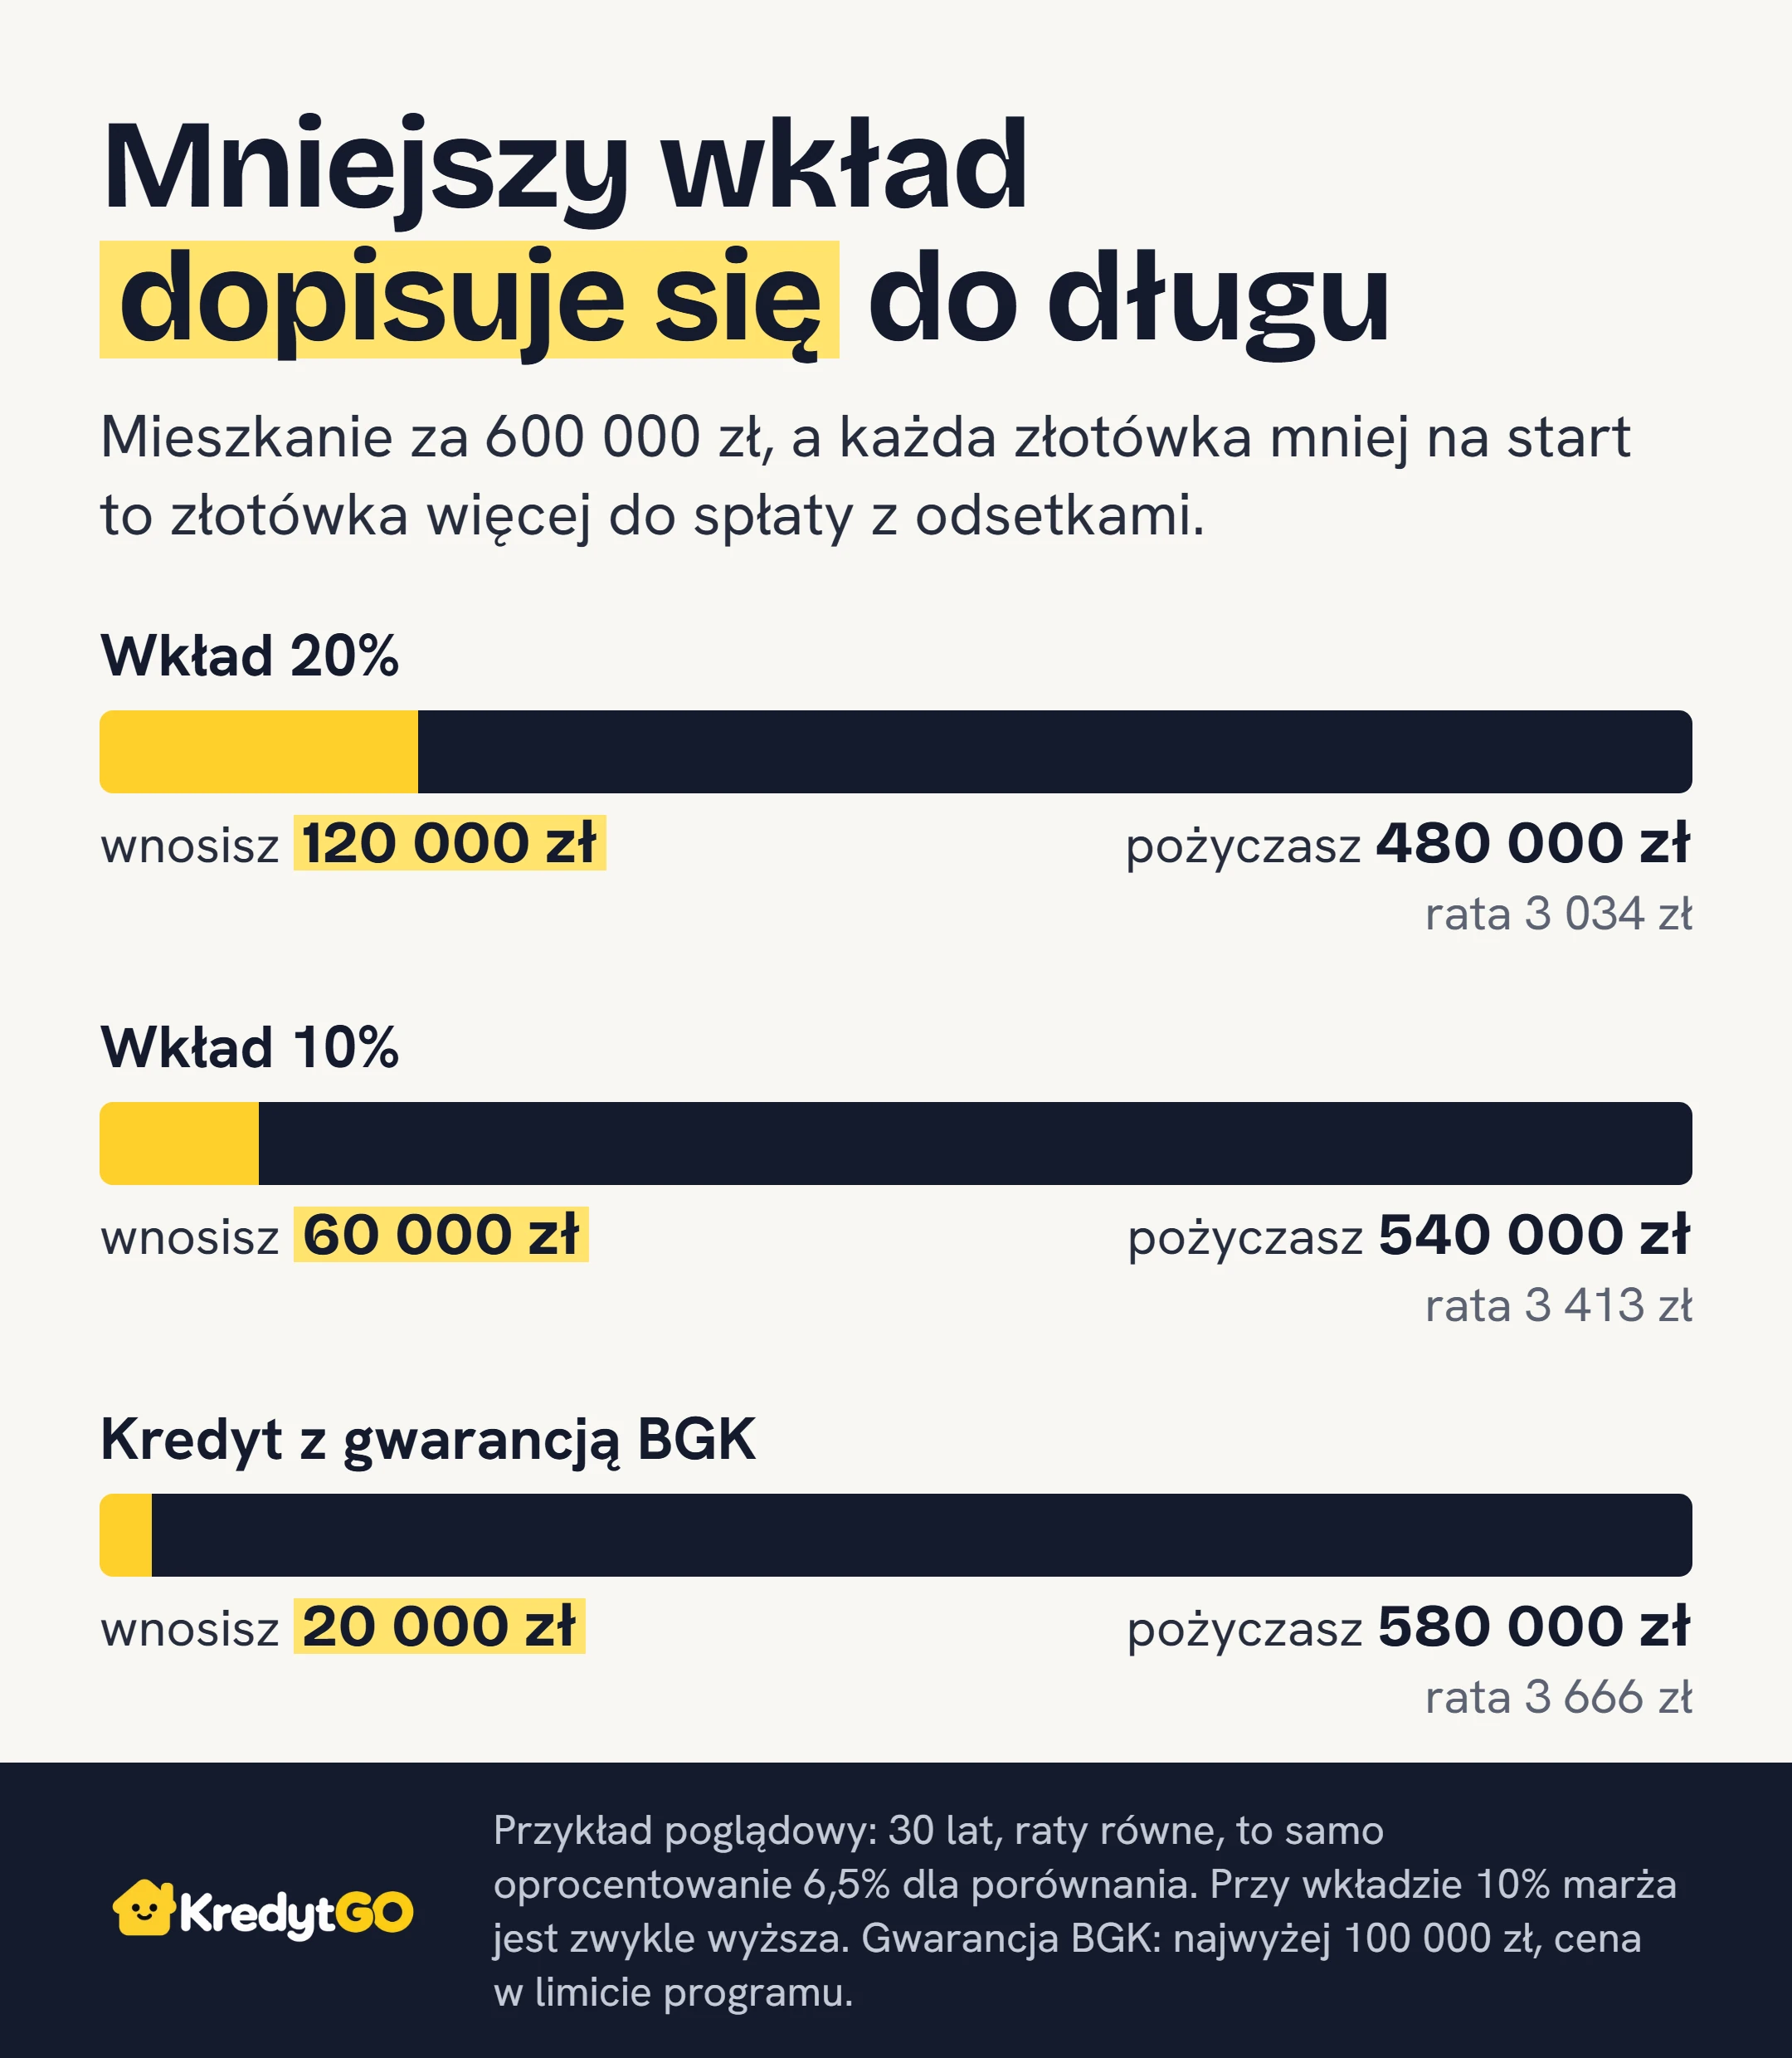
Wkład własny do kredytu hipotecznego to zwykle 20% wartości nieruchomości, czyli 120 000 zł przy mieszkaniu za 600 000 zł. Część banków przyjmie 10%, ale brakujące 60 000 zł nie znika, tylko dopisuje się do długu. W naszym przykładzie to przez 30 lat od około 76 500 zł więcej odsetek przy tym samym oprocentowaniu do około 141 000 zł, gdy marża jest wyższa o 0,5 punktu procentowego przez całą spłatę. Wyjaśniamy, skąd biorą się te progi, od czego bank liczy wkład i co może go zastąpić.
Najważniejsze informacje:- Wkład własny to część ceny płacona z własnych pieniędzy, a nie opłata dla banku.
- Rekomendacja S wskazuje bankom limit kredytu 80% wartości nieruchomości, a 90% przy dodatkowym zabezpieczeniu.
- Wycena niższa od ceny może podnieść potrzebny wkład, nawet gdy cena się nie zmienia.
- Wkład nie powinien pochodzić z kredytu ani pożyczki, ale ustawa dopuszcza wypłatę z PPK osobom przed 45. rokiem życia.
- Wkład wnosisz najpóźniej w chwili uruchomienia kredytu, a przy transzach może być wnoszony proporcjonalnie.
- W rodzinnym kredycie mieszkaniowym gwarancja BGK może zastąpić brakujący wkład do 100 000 zł.
Czym jest wkład własny i czy zmniejsza kredyt
Wkład własny to część ceny mieszkania albo kosztów budowy, którą płacisz z własnych pieniędzy, a resztę finansuje bank. Nie jest opłatą ani depozytem w banku: przy zakupie mieszkania trafia do sprzedającego albo dewelopera. Dlatego nie przepada. Zostaje w wartości mieszkania, a gdy je sprzedasz i spłacisz kredyt, to, co zostanie z ceny, należy do ciebie.
Wkład własny zmniejsza kwotę kredytu złotówka w złotówkę. Mieszkanie za 600 000 zł i 120 000 zł wkładu to kredyt 480 000 zł, a odsetki płacisz tylko od tej kwoty. Czy wkład własny liczy się do kredytu? Nie, nie pożyczasz go i nie spłacasz później.Banki wymagają wkładu własnego, bo Rekomendacja S zaleca podział ryzyka między klienta a bank. Gdy ceny spadną, wkład chroni przed sytuacją, w której mieszkanie jest warte mniej niż dług. Tę relację kwoty kredytu do wartości nieruchomości opisuje wskaźnik LtV: wkład 20% to LtV 80%.
Ile wynosi minimalny wkład własny do kredytu hipotecznego
Minimalny wkład własny w 2026 r. to w praktyce 20% wartości nieruchomości albo 10%, jeśli bank przyjmie dodatkowe zabezpieczenie. Progi nie pochodzą z ustawy, tylko z Rekomendacji S Komisji Nadzoru Finansowego (KNF). Według niej kredyt na nieruchomość mieszkalną w chwili uruchomienia nie powinien przekraczać 80% jej wartości, a 90%, gdy część powyżej 80% ma dodatkowe zabezpieczenie. To zalecenie dla banków, a nie przepis wiążący klienta, więc wysokość wkładu własnego ustala każdy bank i może żądać więcej.
Dodatkowym zabezpieczeniem może być ubezpieczenie, blokada środków na rachunku, zastaw na papierach skarbowych albo przeniesienie środków z IKE lub IKZE. Niższy wkład zawęża też wybór: w naszej bazie (stan na 2.11.2026) przy wkładzie 20% liczymy 20 ofert z 11 banków, a przy 10% już tylko 9 ofert z 5 banków. Aktualną listę pokazuje ranking kredytów z wkładem 10%.
Wkład własny na mieszkanie policzysz jako procent jego wartości. Przy mieszkaniu za 500 tys. zł to 100 tys. zł przy 20% i 50 tys. zł przy 10%:
| Wartość nieruchomości | Wkład 20% | Wkład 10% |
|---|---|---|
| 300 000 zł | 60 000 zł | 30 000 zł |
| 400 000 zł | 80 000 zł | 40 000 zł |
| 500 000 zł | 100 000 zł | 50 000 zł |
| 600 000 zł | 120 000 zł | 60 000 zł |
| 800 000 zł | 160 000 zł | 80 000 zł |
Od czego bank liczy wkład własny: od ceny czy od wyceny
Bank liczy limit od wartości nieruchomości, a ta nie musi równać się cenie z umowy. Jeśli wymaga wyceny, sporządza ją rzeczoznawca majątkowy wskazany w porozumieniu z tobą. Gdy wycena wyjdzie poniżej ceny, kwota kredytu spada, a różnicę dopłacasz sam.
Załóżmy cenę 600 000 zł, wycenę 570 000 zł i limit 80% liczony od wyceny. Bank pożyczy najwyżej 456 000 zł, więc wkład rośnie ze 120 000 do 144 000 zł. Wycena niższa o 30 000 zł oznacza w tym przykładzie 24 000 zł więcej gotówki, mimo że cena się nie zmieniła. Na odwrotny efekt nie licz: czy przy wycenie wyższej od ceny bank pożyczy więcej, zależy od jego procedur, więc zapytaj o to, zanim wpłacisz zadatek.
Próg można też przekroczyć przez doliczenie prowizji do kredytu. Przy prowizji 1% kredyt rośnie z 480 000 do 484 800 zł, czyli do 80,8% wartości mieszkania. Rekomendacja S liczy LtV od całej ekspozycji kredytowej, więc zapytaj bank, czy taki wariant nie przeniesie cię do droższej stawki.
Ile kosztuje niski wkład własny
Wkład 10% zamiast 20% kosztuje podwójnie: pożyczasz więcej, a bank zwykle dolicza wyższą marżę kredytu, więc całkowity koszt kredytu rośnie z dwóch powodów. Załóżmy kredyt hipoteczny na zakup mieszkania za 600 000 zł, 30 lat, raty równe i oprocentowanie 6,5% przy wkładzie 20%. Przy wkładzie 10% przyjmujemy marżę wyższą o 0,5 punktu procentowego. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
| Wariant | Rata | Odsetki przez 30 lat |
|---|---|---|
| Wkład 20%, kredyt 480 000 zł, 6,5% | 3 034 zł | 612 214 zł |
| Wkład 10%, kredyt 540 000 zł, 6,5% (bez dopłaty do marży) | 3 413 zł | 688 740 zł |
| Wkład 10%, 7,0% do salda 480 000 zł, potem 6,5% | 3 593 zł, potem 3 447 zł | 715 695 zł |
| Wkład 10%, 7,0% przez cały okres | 3 593 zł | 753 348 zł |
Jak działa ubezpieczenie niskiego wkładu własnego
Ubezpieczenie niskiego wkładu własnego zabezpiecza bank na część kredytu powyżej 80% wartości nieruchomości, a koszt ponosisz ty. Nie chroni cię ani przed utratą pracy, ani przed spadkiem cen. Bank może pobrać składkę albo doliczyć koszt do marży. W naszej bazie (dane z przełomu października i listopada 2026 r.) dopłata ma zwykle postać marży wyższej o 0,25–0,70 punktu procentowego, a 4 z 11 banków wymaga co najmniej 20% wkładu.
Przed podpisaniem umowy sprawdź, czy wyższa marża kończy się, gdy saldo kredytu spadnie poniżej 80% wartości nieruchomości. Część banków o tym pisze, ale nie wszystkie opisują to jasno, dlatego nasz ranking liczy wyższą marżę przez cały okres. Zapytaj też, od jakiej wartości liczony jest próg i czy obniżka działa sama, czy na wniosek.Zejście do tego progu trwa długo, bo na początku spłacasz głównie odsetki. W przykładzie z oprocentowaniem 7,0% saldo 480 000 zł osiągniesz po 101 ratach, czyli po około 8,5 roku. Nadpłata 1 000 zł miesięcznie skraca to do 38 rat, a swój wariant sprawdzisz w kalkulatorze nadpłaty. Sprawdź też w umowie rekompensatę za nadpłatę. Przy zmiennym oprocentowaniu bank może ją pobrać tylko w pierwszych 36 miesiącach umowy, a nie może przekroczyć ani 3% spłacanej kwoty, ani odsetek od tej kwoty za rok. Przy stałej stopie jest możliwa w okresie obowiązywania tej stopy. W obu przypadkach nie może być wyższa niż koszty banku bezpośrednio związane ze spłatą.
Co może być wkładem własnym do kredytu
Wkładem własnym są przede wszystkim twoje pieniądze, a Rekomendacja S dopuszcza też działkę pod budowę i środki z programów przewidzianych w przepisach. Reszta zależy od banku, więc tabela pokazuje typowe źródła, a nie gwarancję, że dana pozycja zostanie uznana za wkład własny.
| Źródło | Czy bank je uzna | Na co uważać |
|---|---|---|
| Oszczędności | Tak | Bank może poprosić o historię rachunku. |
| Wpłacony zadatek lub zaliczka | Zwykle tak | Zachowaj umowę i potwierdzenie przelewu. |
| Sprzedaż innej nieruchomości | Zwykle tak | Przygotuj umowę sprzedaży i ustal termin wpływu pieniędzy. |
| Darowizna od rodziny | Zwykle tak | Potrzebne mogą być umowa i przelew. Sprawdź warunki zwolnienia z podatku. |
| Środki z PPK | Zależy od banku | Ustawa dopuszcza wypłatę, ale środki trzeba zwrócić. |
| Działka pod budowę domu | Bank może ją uznać | Liczy się wartość działki i to, czy ma hipotekę. |
| Inna nieruchomość | Część banków | Zapytaj, czy bank uzna ją za wkład, czy tylko za dodatkowe zabezpieczenie. |
| Kredyt lub pożyczka | Nie powinien | Rekomendacja S zaleca bankom sprawdzenie pochodzenia środków. |
Czy wkład własny może pochodzić z kredytu gotówkowego
Nie powinien. Rekomendacja S zaleca, żeby bank upewnił się, że wkład własny nie pochodzi z kredytu, pożyczki ani dotacji. Dopuszcza natomiast wniesienie go w ramach programów wsparcia budownictwa mieszkaniowego wynikających z przepisów. Bank powinien sprawdzić twoje zadłużenie, także poza bankami, a gdy nie może tego zrobić, może przyjąć pisemne oświadczenie.
Takiego oświadczenia nie podpisuj, jeśli nie jest prawdziwe. Art. 297 Kodeksu karnego przewiduje od 3 miesięcy do 5 lat pozbawienia wolności za przedłożenie nierzetelnego, pisemnego oświadczenia w celu uzyskania kredytu. Rata kredytu gotówkowego obniża też zdolność kredytową, a spłacasz ją równolegle z hipoteką.Czy można użyć środków z PPK na wkład własny
Tak, jeśli w dniu wniosku nie masz ukończonych 45 lat. Ustawa o PPK pozwala jednorazowo wypłacić do 100% środków z rachunku, na podstawie umowy z instytucją finansową, która go prowadzi. Przy zakupie pieniądze trafiają na rachunek sprzedającego, a przy budowie na twój. Środki z PPK na wkład trzeba jednak zwrócić w wartości nominalnej: zwrot musi zacząć się najpóźniej 5 lat po wypłacie i skończyć najpóźniej po 15 latach. Banki mogą różnie traktować takie środki, więc zapytaj o to przed złożeniem wniosku.
Czy działka może być wkładem własnym przy budowie domu
Tak, jeśli bank ją uzna. Rekomendacja S pozwala zaliczyć na poczet wkładu wartość działki, na której stanie kredytowany dom. Załóżmy działkę wartą 100 000 zł i budowę za 500 000 zł. Cała inwestycja to 600 000 zł, a wkład 20% wynosi 120 000 zł, więc działka pokrywa 100 000 zł, a 20 000 zł dopłacasz. Jeśli działkę obciąża hipoteka, bank ocenia, w jakiej części może ją uznać za wkład.
Kiedy wnosisz wkład własny i jak go udokumentować
Wkład własny wnosisz najpóźniej w chwili uruchomienia kredytu, tak zaleca Rekomendacja S, a przy wypłacie w transzach może być wnoszony proporcjonalnie do wypłacanych kwot. Termin zapisuje umowa kredytu, a przebieg zależy od rodzaju zakupu:
- Rynek wtórny: zadatek zwykle przy umowie przedwstępnej, reszta najpóźniej przy akcie notarialnym lub przed wypłatą kredytu.
- Deweloper: wpłaty według harmonogramu z umowy deweloperskiej, na mieszkaniowy rachunek powierniczy.
- Budowa domu: wydatki zgodne z kosztorysem, a bank powinien kontrolować wkład i postęp prac przed kolejnymi transzami.
Rekomendacja S przewiduje też wyjątek, gdy wkład ma pochodzić ze sprzedaży mieszkania, które już masz i w którym mieszkasz. Bank może wtedy uruchomić kredyt, zanim wniesiesz wkład, jeśli jego procedury na to pozwalają.
Żeby udokumentować wkład własny do kredytu, pokazujesz, skąd masz pieniądze i że je wpłaciłeś. Listę dokumentów ustala bank. Pochodzenie potwierdzisz zwykle wyciągami z rachunku, umową sprzedaży albo umową darowizny, a wpłatę potwierdzeniem przelewu lub zapisem w akcie notarialnym. Trzymaj wkład na rachunku i płać przelewem, bo duża wypłata lub wpłata gotówki przed wnioskiem może wywołać dodatkowe pytania banku.
Czy można wziąć kredyt hipoteczny bez wkładu własnego
Standardowo nie, bo Rekomendacja S zaleca bankom żądanie wkładu. Wyjątkiem jest rodzinny kredyt mieszkaniowy (program „Mieszkanie bez wkładu własnego”), w którym gwarancja Banku Gospodarstwa Krajowego (BGK) może zastąpić brakujący wkład. Według ustawy w brzmieniu z października 2026 r. można go udzielać do 31 grudnia 2030 r., na co najmniej 15 lat, a listę banków publikuje BGK.
Gwarancja obejmuje różnicę między twoim wkładem a 20% wydatków, najwyżej 100 000 zł. Przy mieszkaniu za 400 000 zł może pokryć całe 80 000 zł. Przy 600 000 zł pokryje 100 000 zł z wymaganych 120 000 zł, a brakujące 20 000 zł wnosisz sam albo bank przyjmuje inne dodatkowe zabezpieczenie.
Gwarancja kosztuje jednorazowo 1% gwarantowanej kwoty, czyli 1 000 zł przy 100 000 zł, i nie zmniejsza długu. Mieszkanie za 600 000 zł z wkładem 20 000 zł to kredyt 580 000 zł i rata 3 666 zł przy oprocentowaniu 6,5%. Spłaty kapitału najpierw zmniejszają część objętą gwarancją, a gdy ją spłacisz, gwarancja wygasa.
Program ma też warunki. Osoby z twojego gospodarstwa domowego co do zasady nie mogą mieć mieszkania ani domu (wyjątki dotyczą rodzin z co najmniej dwojgiem dzieci), a cena mieszkania za 1 m² musi mieścić się w limicie. Sprawdź je, zanim zaczniesz szukać mieszkania pod ten program.
Czy warto dać wyższy wkład własny, niż wymaga bank
Tak, jeśli po wpłacie zostanie ci rezerwa, ale wyższy wkład własny obniża koszt kredytu przede wszystkim przez niższą kwotę kredytu, a nie przez lepszą marżę. W naszej bazie (stan na 2.11.2026) przejście z wkładu 20% na 30% nie zmienia marży w żadnej z 20 ofert, a przy 50% marża spada tylko w jednej z 19. Różnicę robi sama kwota: 60 000 zł ponad 20% to rata niższa o 379 zł i około 76 500 zł mniej odsetek przez 30 lat przy 6,5%.
Większy wkład własny ma wadę, której nie pokaże kalkulator. Pieniędzy wpłaconych w cenę mieszkania nie odzyskasz bez sprzedaży albo nowego kredytu, a nadpłacić kredyt możesz później. Dlatego najpierw zostawiłbym gotówkę na koszty zakupu i rezerwę na co najmniej 6 miesięcy wszystkich niezbędnych wydatków, razem z ratą. Przy racie 3 034 zł i pozostałych wydatkach 2 900 zł to około 35 600 zł. Dopiero nadwyżkę przeznaczyłbym na wkład.
Sam wkład nie zastąpi zdolności kredytowej, bo zdolność kredytowa wynika przede wszystkim z dochodów, zobowiązań i warunków kredytu. Może jednak pomóc przy konkretnym zakupie na dwa sposoby. Zmniejsza kwotę, której potrzebujesz, więc to samo mieszkanie kupisz za mniejszy kredyt. A jeśli dzięki niemu dostaniesz niższą marżę, ta sama rata udźwignie więcej: rata 3 150 zł przez 30 lat odpowiada około 473 000 zł przy 7,0% i około 498 000 zł przy 6,5%. Ten drugi efekt dotyczy głównie przejścia z 10% na 20% wkładu, bo powyżej 20% marża w naszej bazie prawie się nie zmienia.
Co zrobić, gdy brakuje ci wkładu własnego
Najpierw policz brakujący wkład własny razem z kosztami zakupu, a potem sprawdź te możliwości:
- Tańsze mieszkanie: przy wkładzie 20% każde 10 000 zł niższej ceny to 2 000 zł mniej wkładu.
- Wkład 10%: porównaj kwotę do spłaty w rankingu ofert z niskim wkładem, a nie samą ratę.
- Gwarancja BGK: jeśli spełniasz warunki programu, cena kredytu może być korzystniejsza niż przy zwykłym wkładzie 10%.
- PPK albo darowizna od rodziny: obie drogi wymagają dokumentów i wcześniejszego pytania do banku.
- Oszczędzanie: przy odkładaniu 2 000 zł miesięcznie brakujące 60 000 zł uzbierasz w 30 miesięcy, więc porównaj to z kosztem wkładu 10%.
Kredytu gotówkowego na brakujący wkład nie brałbym wcale, tak samo jak pożyczki od rodziny opisanej jako darowizna. Oba rozwiązania wchodzą w konflikt z tym, co bank ma sprawdzić.
Zacznij od dwóch liczb: ile wkładu masz dziś i na jaką kwotę pozwala kalkulator zdolności kredytowej. Potem policz ratę dla obu poziomów wkładu w kalkulatorze kredytu hipotecznego, a oferty porównaj w rankingu kredytów hipotecznych.
Najczęściej zadawane pytania
Czy koszty notariusza i podatek liczą się do wkładu własnego?
Zwykle nie. Wkład to część ceny lub kosztów inwestycji, a taksa notarialna, PCC i prowizja banku to osobne wydatki. Potrzebujesz na nie dodatkowej gotówki, więc policz je osobno, zanim uznasz, że masz już całą potrzebną kwotę.
Czy przy wkładzie 20% może pojawić się dopłata za niski wkład?
Tak, gdy wycena wyjdzie poniżej ceny, a bank liczy limit od wyceny. Kredyt 480 000 zł przy wycenie 570 000 zł to 84,2% wartości, a nie 80%. Możesz wtedy dopłacić różnicę z własnych pieniędzy albo sprawdzić, czy bank zaproponuje ten sam kredyt z dodatkowym zabezpieczeniem.
Czy mogę dostać wkład własny w darowiźnie od rodziców?
Tak, jeśli bank uzna to źródło. Od każdego z rodziców do 36 120 zł, licząc razem darowizny z danego roku i 5 poprzednich lat, podatku nie ma. Powyżej tej kwoty zwolnienie wymaga zgłoszenia na formularzu SD-Z2 w ciągu 6 miesięcy i dowodu przekazania pieniędzy na rachunek. Stan prawny na 2.11.2026.
Czy wkład własny przepada, gdy bank odmówi kredytu?
Bank nie przyjmuje wkładu, więc go nie zatrzymuje. Ryzyko dotyczy zadatku wpłaconego sprzedającemu. O jego losie decydują umowa przedwstępna i to, kto odpowiada za niedojście sprzedaży do skutku, dlatego warunek zwrotu zadatku przy odmowie kredytu wpisz do umowy.
Czy można wnieść inną nieruchomość jako wkład własny?
Zależy od banku. Część banków przyjmuje inną nieruchomość jako dodatkowe zabezpieczenie zamiast gotówki. Hipoteka obejmuje wtedy także tę nieruchomość, więc przy kłopotach ze spłatą ryzykujesz obiema nieruchomościami. Zapytaj też, kiedy bank zwolni dodatkowe zabezpieczenie.
Źródła:
- Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie, Komisja Nadzoru Finansowego (uchwała nr 492/2019 z dnia 3 grudnia 2019 r., ze zmianami z 2020 i 2023 r.), rekomendacje 8.14, 10, 15.5, 15.5a, 22.2–22.8 i słowniczek
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2026 poz. 1396 z późn. zm.), art. 2, 3, 4a, 5
- Ustawa z dnia 4 października 2018 r. o pracowniczych planach kapitałowych (tekst jednolity Dz.U. 2026 poz. 192 z późn. zm.), art. 2, 98
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 21, 40
- Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (tekst jednolity Dz.U. 2026 poz. 478 z późn. zm.), art. 4a, 9
- Ustawa z dnia 6 czerwca 1997 r. Kodeks karny (tekst jednolity Dz.U. 2026 poz. 1342 z późn. zm.), art. 297
- Ustawa z dnia 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (tekst jednolity Dz.U. 2026 poz. 880 z późn. zm.), art. 1, 2
- Bank Gospodarstwa Krajowego: program „Mieszkanie bez wkładu własnego”, strona programu, stan na 2.11.2026