Czy warto nadpłacać kredyt hipoteczny? Kiedy nadpłata się opłaca, a kiedy nie
Nadpłata 50 000 zł może obniżyć odsetki o 181 174 zł albo o 7 998 zł, a zwrot i tak jest ten sam. Liczymy, kiedy nadpłata wygrywa z lokatą, co wybrać: krótszy okres czy niższą ratę, i kiedy opłaca się poczekać z wpłatą.
 Tomasz Makowski
Opublikowano 3 listopada 2026
Spis treści (14)
- Kiedy warto nadpłacać kredyt hipoteczny: nadpłata kredytu hipotecznego się opłaca na trzech warunkach
- Czym jest nadpłata kredytu hipotecznego i na czym polega
- Ile daje jednorazowa nadpłata 50 000 zł: wcześniej znaczy więcej złotych
- Skrócenie okresu kredytowania czy zmniejszenie raty: co wybrać przy nadpłacie
- Niższa rata i nadpłacanie różnicy: wynik krótszego okresu z możliwością przerwy
- Czy opłaca się nadpłacać kredyt hipoteczny małymi kwotami
- Nadpłata czy lokata: kiedy oszczędzanie daje więcej
- Kiedy nadpłata się nie opłaca
- Prowizja za nadpłatę kredytu: kiedy bank może ją pobrać
- Czy wcześniejsza spłata kredytu hipotecznego oddaje część prowizji
- Jak dokonać nadpłaty kredytu hipotecznego
- Jak czytać wynik kalkulatora nadpłaty kredytu hipotecznego
- Od czego zacząć, jeśli masz wolne pieniądze
- Najczęściej zadawane pytania
Nadpłata kredytu hipotecznego w kwocie 50 000 zł może obniżyć odsetki o 181 174 zł albo o 7 998 zł. Kredyt jest ten sam (480 000 zł na 30 lat przy 6%), a różnicę robią moment wpłaty i wybrany wariant. Żadna z tych liczb nie mówi jednak, czy warto. Mówi to oprocentowanie twojego kredytu. Kwoty w tekście są przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie zdolności kredytowej.
Najważniejsze informacje:- Nadpłata zmniejsza kapitał, od którego bank liczy odsetki, a ustawa pozwala spłacić całość lub część kredytu hipotecznego w każdym czasie.
- Nadpłacona kwota przestaje być oprocentowana, więc daje zwrot równy oprocentowaniu kredytu, dopóki ono obowiązuje, bez podatku od zysków kapitałowych.
- Przy kredycie na 6% lokata z miesięczną kapitalizacją musiałaby dawać około 7,41% przed podatkiem, żeby wyjść na to samo.
- Przy 50 000 zł nadpłaty po 5 latach krótszy okres oszczędza w przykładzie 139 126 zł, a niższa rata 46 645 zł, chyba że co miesiąc nadpłacasz różnicę do starej raty: wtedy też 139 126 zł.
- Przy oprocentowaniu zmiennym bank może pobrać rekompensatę tylko przez 36 miesięcy od zawarcia umowy, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok.
- Nadpłaconych pieniędzy nie wypłacisz z powrotem, więc najpierw zostaw sobie zapas na gorszy czas.
Kiedy warto nadpłacać kredyt hipoteczny: nadpłata kredytu hipotecznego się opłaca na trzech warunkach
Warto nadpłacać kredyt hipoteczny, jeśli masz zapas na gorszy czas, nie spłacasz droższych długów, a bezpieczna alternatywa nie daje po podatku więcej niż oprocentowanie twojego kredytu. Na tych warunkach nadpłata kredytu hipotecznego się opłaca, także wtedy, gdy do końca spłaty zostało 5 lat.
Skąd ten wniosek? Nadpłacona złotówka daje zwrot równy oprocentowaniu kredytu, dopóki ono obowiązuje, bo przestajesz płacić od niej odsetki. Sprawdziliśmy to na przepływach pieniędzy: 50 000 zł nadpłaty dziś kontra raty, których później nie zapłacisz. Przy kredycie 480 000 zł na 30 lat, oprocentowaniu 6% i skróceniu okresu wychodzi 6% w skali roku, czyli tyle, ile oprocentowanie z umowy. Przy miesięcznym naliczaniu odsetek to efektywnie około 6,17% rocznie. Wynik jest taki sam po 1 roku spłaty, po 10 i po 25 latach, a także przy niższej racie i ratach malejących.
Sama kwota oszczędności nie odpowiada więc na pytanie, czy opłaca się nadpłacać kredyt hipoteczny. Odpowiada porównanie z tym, co innego możesz zrobić z tymi pieniędzmi. To rachunek przy oprocentowaniu bez zmian i bez opłat. Przy oprocentowaniu zmiennym przyszłego zwrotu nie znasz, bo zależy od przyszłych stóp: spada, gdy kredyt tanieje, i rośnie, gdy drożeje. Opłata za nadpłatę też go obniża.
Czym jest nadpłata kredytu hipotecznego i na czym polega
Nadpłata kredytu hipotecznego polega na wpłaceniu do banku kwoty większej, niż wynika z harmonogramu rat kredytu hipotecznego. Nadpłata zmniejsza kapitał pozostały do spłaty, czyli saldo kredytu, a od salda bank liczy kolejne odsetki. Bank może najpierw rozliczyć odsetki naliczone od ostatniej raty, a dopiero resztę zaliczyć na kapitał.
Każda nadpłata zmniejsza kapitał od razu. Przy kwocie 50 000 zł i 6% rocznie nadpłata pozwoli ci zmniejszyć kapitał tak, że już w następnym miesiącu zapłacisz o 250 zł mniej odsetek. Stąd tak duże kwoty w przykładach: w pierwszych latach spłaty kredytu przeważają odsetki, w pierwszym roku naszego przykładu to 83% wpłat, więc rata przez długi czas spłaca głównie koszt, a nie dług.
Prawo do nadpłaty daje art. 38 ustawy z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami. Daje ci on prawo, by „w każdym czasie” dokonać spłaty całości lub części kredytu hipotecznego przed terminem z umowy. Częściowa spłata kredytu hipotecznego to właśnie nadpłata, a wcześniejsza spłata kredytu hipotecznego w całości kończy umowę.
Ile daje jednorazowa nadpłata 50 000 zł: wcześniej znaczy więcej złotych
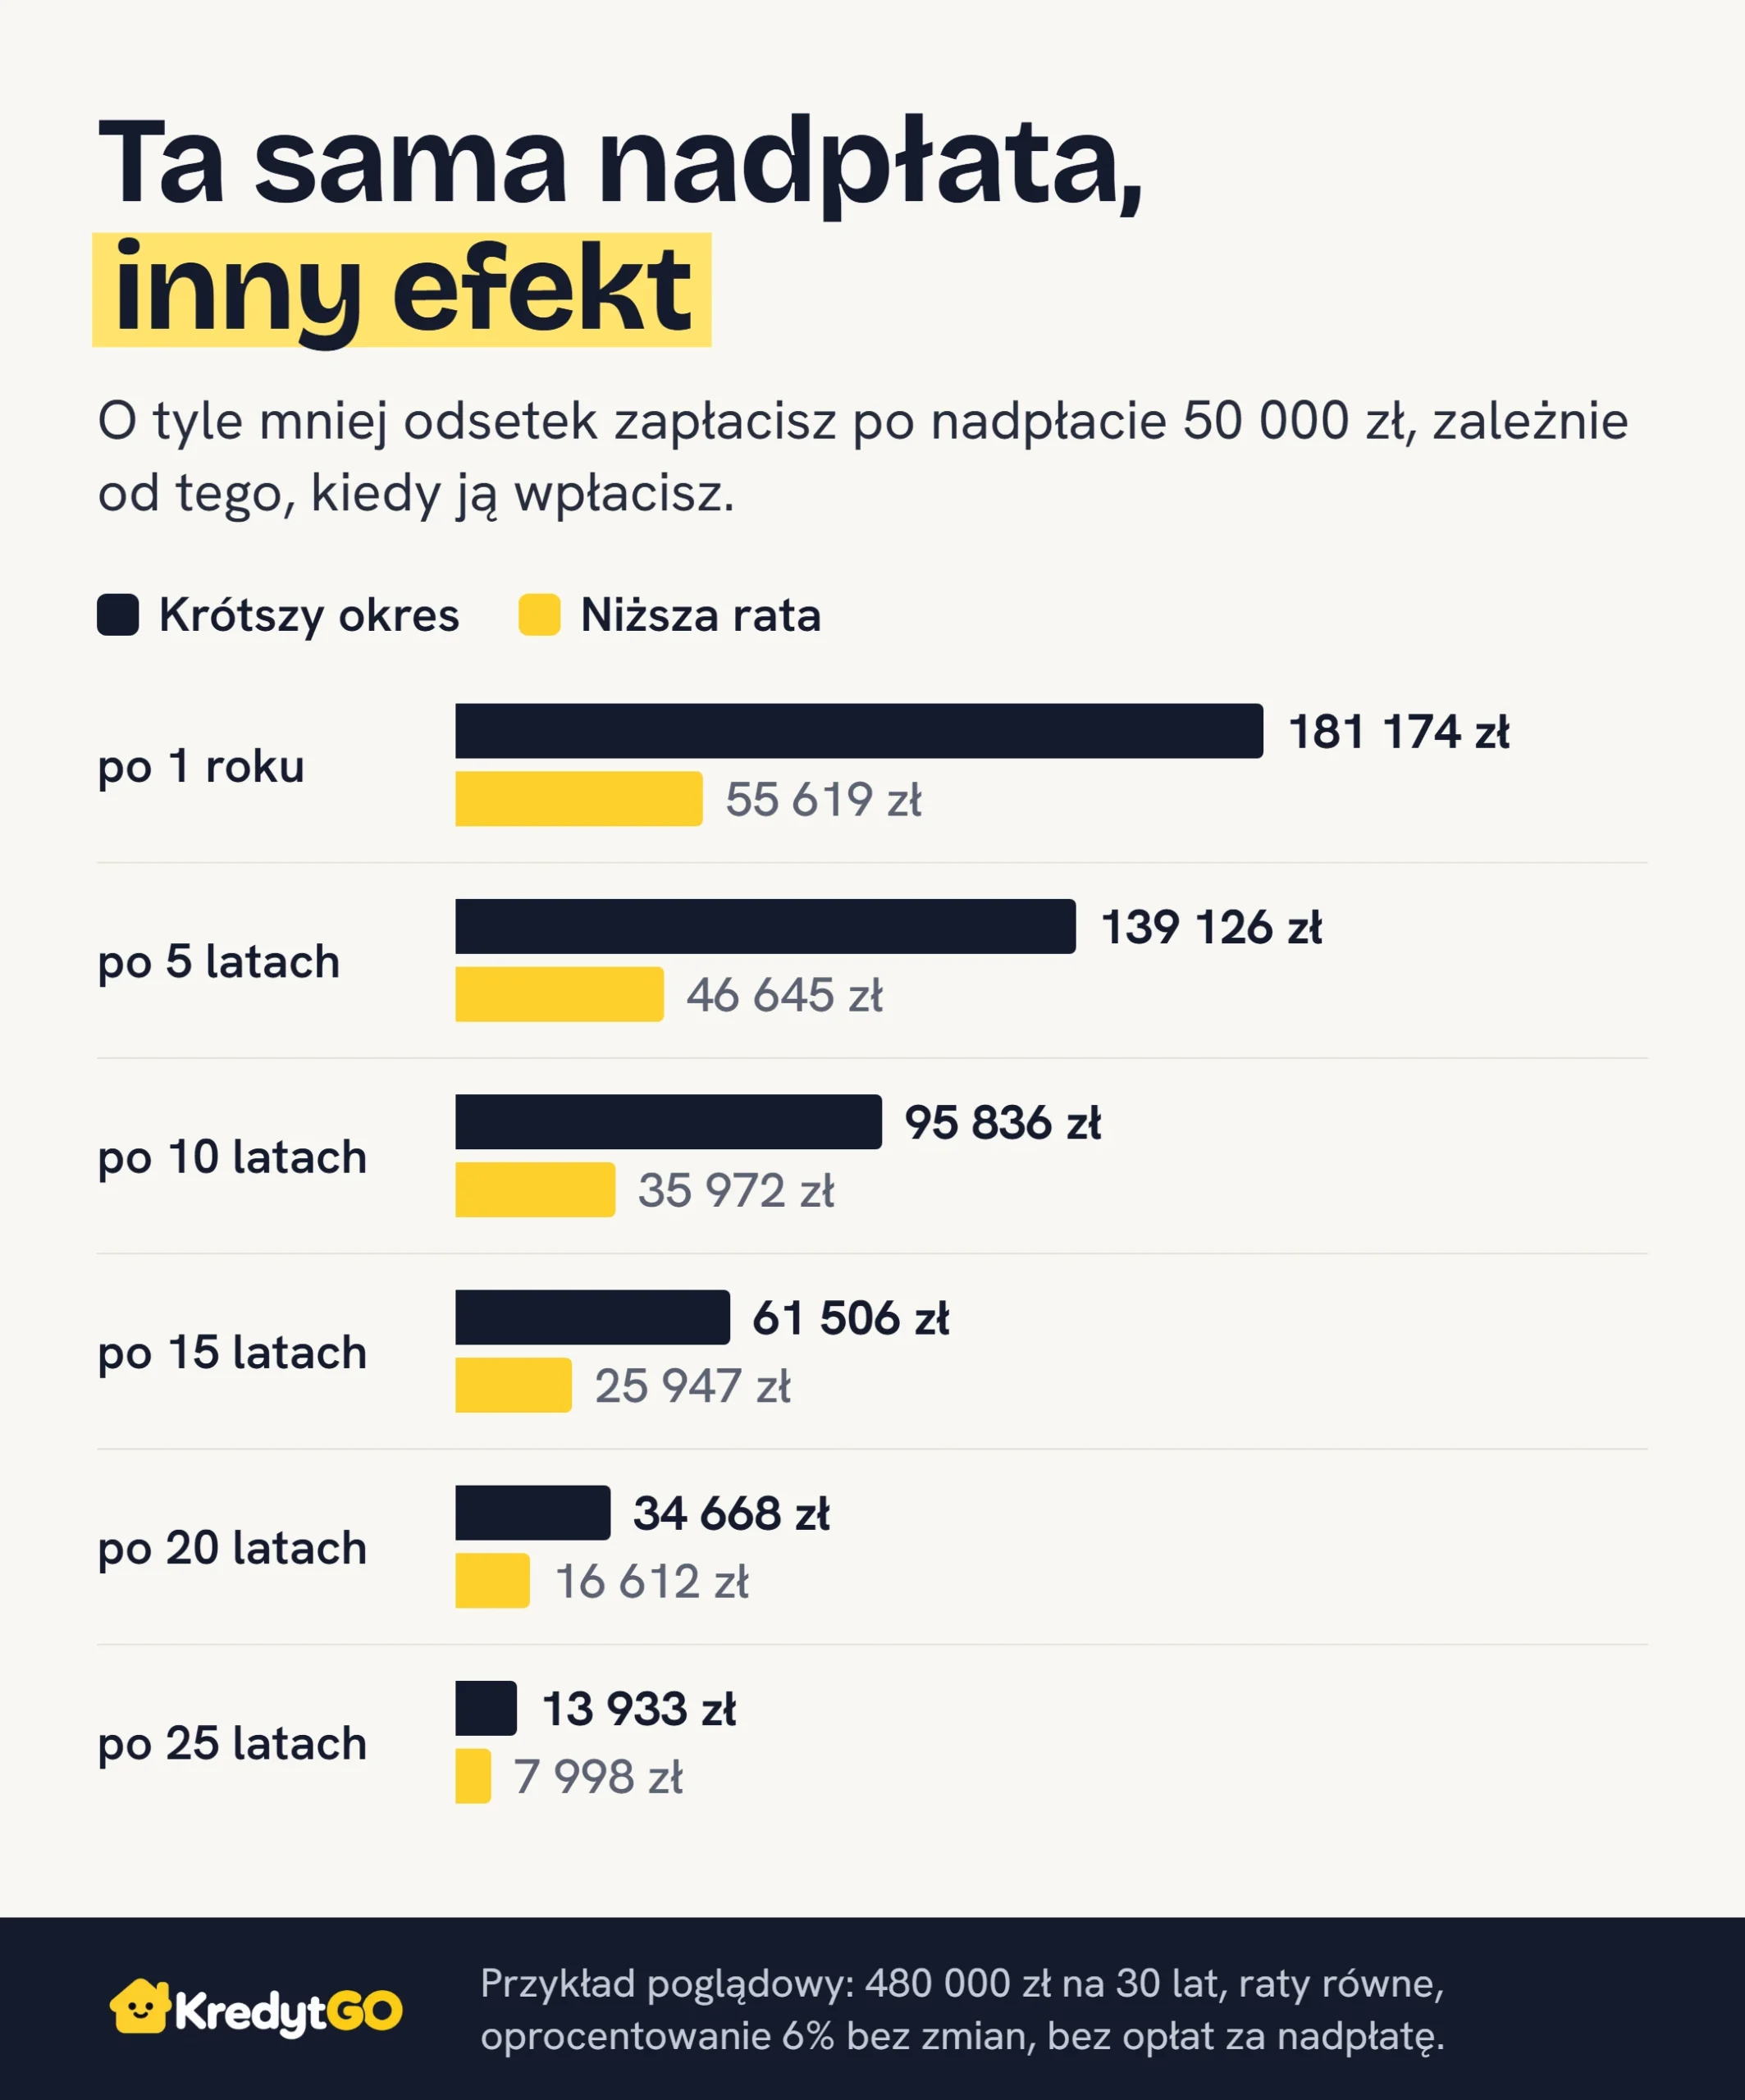
Im wcześniej nadpłacisz, tym więcej odsetek unikniesz, bo kapitał przestaje pracować dla banku przez więcej lat. Przy skróceniu okresu ta sama jednorazowa nadpłata 50 000 zł daje 181 174 zł mniej odsetek po 1 roku spłaty, 139 126 zł po 5 latach, 95 836 zł po 10 latach i 13 933 zł po 25 latach.
Kwotę podbija też samo oprocentowanie. Ta sama nadpłata po 5 latach to 74 040 zł mniej odsetek przy 4%, a 229 607 zł przy 8%. Pamiętaj, że te złotówki rozkładają się na resztę spłaty, a nie trafiają do ciebie dziś.
Skrócenie okresu kredytowania czy zmniejszenie raty: co wybrać przy nadpłacie
Skrócenie okresu oszczędza więcej odsetek, a zmniejszenie raty daje luz w budżecie od razu. Tak wygląda 50 000 zł nadpłaty po 5 latach spłaty, gdy na saldzie zostało 446 661 zł:
| Krótszy okres | Niższa rata | |
|---|---|---|
| Rata | 2 878 zł, bez zmian | 2 556 zł, o 322 zł mniej |
| Koniec spłaty | po 24 latach i 7 miesiącach | po 30 latach, bez zmian |
| Odsetki mniej o | 139 126 zł | 46 645 zł |
Różnica 92 481 zł nie oznacza, że niższa rata jest błędem. Miesięczna rata spada o 322 zł i te pieniądze zostają u ciebie, a krótszy okres zabiera je na spłatę.
Niższa rata i nadpłacanie różnicy: wynik krótszego okresu z możliwością przerwy
Niższa rata plus nadpłacanie różnicy do starej raty daje ten sam wynik co krótszy okres, a zostawia ci wyjście na gorszy miesiąc. Wybierasz niższą ratę, a co miesiąc nadpłacasz tyle, żeby łącznie wydać dawne 2 878 zł (322 zł na start, potem więcej, bo bank liczy ratę od nowa po każdej nadpłacie). W naszym przeliczeniu kredyt kończy się w tym samym, 295. miesiącu, a odsetki są niższe o te same 139 126 zł. Gdy przyjdzie gorszy miesiąc, płacisz samą ratę, najwyżej 2 556 zł, a przy krótszym okresie nadal 2 878 zł.Taka strategia ma warunki. Nadpłaty muszą być bezpłatne, a ty musisz je robić co miesiąc, bo każda pominięta zmniejsza oszczędność. Sprawdź też, czy bank przyjmuje takie dyspozycje online: jeśli każda wymaga aneksu albo wizyty w oddziale, ten sposób się nie sprawdzi. Identyczny wynik dotyczy oprocentowania bez zmian, a przy zmiennym kwoty będą inne, bo rata i tak idzie za wskaźnikiem.
Co wybrać? Przy bezpłatnych nadpłatach uważamy tę strategię za najlepszą dla kogoś, kto chce oszczędności krótszego okresu, ale nie ma pewności co do dochodów. Jeśli budżet masz stabilny i nie chcesz pilnować comiesięcznych przelewów, lepiej skrócić okres kredytowania. Samą niższą ratę, bez dalszych nadpłat, weź wtedy, gdy potrzebujesz luzu w budżecie albo planujesz kolejny kredyt, bo bank patrzy na raty przy liczeniu zdolności kredytowej.
Czy opłaca się nadpłacać kredyt hipoteczny małymi kwotami
Tak, jeśli wpłacasz regularnie: 200 zł co miesiąc od pierwszej raty skraca ten kredyt o 4 lata i 8 miesięcy. Tak wygląda 480 000 zł kredytu hipotecznego na 30 lat przy 6%, gdy chcesz nadpłatami skrócić okres spłaty kredytu:
| Nadpłata co miesiąc | Odsetki mniej o | Kredyt krótszy o |
|---|---|---|
| 200 zł | 102 297 zł | 4 lata i 8 mies. |
| 300 zł | 139 267 zł | 6 lat i 5 mies. |
| 500 zł | 196 465 zł | 9 lat i 3 mies. |
| 1 000 zł | 285 964 zł | 13 lat i 10 mies. |
Przy 300 zł miesięcznie oszczędzasz prawie tyle samo, co przy jednorazowych 50 000 zł po 5 latach, choć wpłacisz w sumie 84 600 zł. Kwotę na nadpłatę kredytu dobierz więc do budżetu, nie do ambicji. Przed ustawieniem stałych nadpłat sprawdź, czy bank nie stosuje kwoty minimalnej albo opłaty za dyspozycję.
Nadpłata czy lokata: kiedy oszczędzanie daje więcej
Lokata wygrywa z nadpłatą dopiero wtedy, gdy po podatku 19% daje więcej niż oprocentowanie kredytu. Orientacyjny próg policzysz jednym działaniem: oprocentowanie kredytu podziel przez 0,81. Przy 6% wychodzi 7,41% przed podatkiem, a przy kredycie na 3% tylko 3,70%. To próg dla lokaty z miesięczną kapitalizacją i stałą stopą, a nie granica dla każdego produktu oszczędnościowego. Przy kapitalizacji rocznej i kredycie na 6% rośnie do około 7,61%.
Sprawdzamy to do końca, na stanie konta po 30 latach od startu kredytu. W pierwszym wariancie nadpłacasz 50 000 zł po 5 latach, a gdy kredyt się skończy, wolną ratę odkładasz na lokatę. W drugim te 50 000 zł leży na lokacie, a kredyt spłacasz do końca. Lokata z miesięczną kapitalizacją i stopą bez zmian przez 25 lat to czysty model: prawdziwą lokatę odnawiasz po nowej stopie, więc tabela pokazuje kierunek, a nie prognozę.
| Lokata przed podatkiem | Stan po nadpłacie | Stan bez nadpłaty |
|---|---|---|
| 3% | 202 070 zł | 91 735 zł |
| 5% | 211 344 zł | 137 389 zł |
| 7,41% | 223 248 zł | 223 248 zł |
| 9% | 231 598 zł | 307 664 zł |
Przy kredycie na 6% i lokacie na 5% nadpłata kończy w tym modelu z przewagą 73 955 zł, a powyżej 7,41% przewaga przechodzi na oszczędzanie. Obligacji skarbowych nie mierz tym samym progiem: mają własne oprocentowanie, termin i koszt wcześniejszego wykupu, a podatek może przypaść w innym momencie. Porównaj, ile zostanie ci w skali roku po podatku i kosztach. Inwestowanie w akcje to inny rachunek, bo tam w grę wchodzi ryzyko straty.
Tabela nie widzi jednego: lokatę możesz zerwać, nawet jeśli stracisz przy tym odsetki, a nadpłaty nie wypłacisz. Dlatego nie traktowalibyśmy tego jako wyboru albo-albo. Najpierw zapas, resztę na nadpłatę.
Przy oprocentowaniu zmiennym ten rachunek warto powtórzyć po każdej większej zmianie oprocentowania kredytu. Od 1 stycznia 2027 r. zacznie też obowiązywać ustawa o osobistych kontach inwestycyjnych (OKI), która zmienia opodatkowanie części oszczędności, więc licz na stawce, którą faktycznie zapłacisz.
Kiedy nadpłata się nie opłaca
Nadpłata się nie opłaca, gdy te same pieniądze są ci bardziej potrzebne gdzie indziej albo dają więcej. Najpierw sprawdź te sytuacje:
- Brak zapasu. Nadpłaconych pieniędzy nie wypłacisz, a w razie kłopotów zostanie ci nowy kredyt albo rozmowa z bankiem o racie. Przyjęlibyśmy zapas na 6 miesięcy wydatków. To nasza ocena, nie przepis.
- Droższy dług. Jeśli karta kredytowa albo kredyt gotówkowy kosztują cię więcej niż hipoteka, spłać je najpierw.
- Pieniądze potrzebne wkrótce. Wkład na kolejne mieszkanie albo remont za 2 lata lepiej trzymać osobno, bo drugi kredyt na ten cel może być droższy niż oszczędzone odsetki.
- Niskie oprocentowanie. Kredyt z niską stałą stopą może przegrywać z bezpieczną lokatą lub obligacjami. Policz próg z poprzedniej sekcji.
- Kredyt z dopłatami. Przy kredycie z programu Bezpieczny kredyt 2%, który działał od lipca 2023 r. do początku 2024 r., nadpłata może oznaczać utratę dalszych dopłat. Warunki zależą od sytuacji, więc zapytaj bank przed wpłatą.
Prowizja za nadpłatę kredytu: kiedy bank może ją pobrać
Bank pobiera prowizję za nadpłatę kredytu tylko wtedy, gdy zastrzegł ją w umowie, a ustawa o kredycie hipotecznym wyznacza jej granice. Ustawa nazywa tę opłatę rekompensatą za spłatę przed terminem całości lub części kredytu, a jej zasady zależą od rodzaju oprocentowania:
| Oprocentowanie zmienne | Okres stałej stopy | |
|---|---|---|
| Kiedy bank może ją pobrać | W ciągu 36 miesięcy od zawarcia umowy | W okresie obowiązywania stałej stopy |
| Limit | Nie więcej niż 3% spłacanej kwoty kredytu hipotecznego, odsetki za rok i koszty banku bezpośrednio związane ze spłatą | Koszty banku bezpośrednio związane ze spłatą |
Część banków nie pobiera tej opłaty wcale, a inne stosują ją tylko przy całkowitej spłacie. Bieżące warunki wybranych banków znajdziesz na stronie kalkulatora nadpłaty kredytu, a swoje w sekcji 9 formularza ESIS. Przed nadpłatą możesz też zażądać od banku informacji o kosztach wcześniejszej spłaty kredytu. Musi ją przekazać na trwałym nośniku w ciągu 7 dni roboczych, a przyjęcia wpłaty nie może od tego uzależniać.
Sama opłata nie przekreśla tu nadpłaty. Limit 3% przy 50 000 zł to 1 500 zł, a w naszym przykładzie, przy nadpłacie po 2 latach spłaty i krótszym okresie, zostaje 168 501 zł oszczędności po jej odjęciu.
Nadpłata kredytu ze stałym oprocentowaniem: dłuższy okres opłaty i brak limitu 3%
W przypadku kredytu ze stałym oprocentowaniem ograniczenia dotyczące nadpłaty kredytu są inne niż przy kredycie ze zmiennym oprocentowaniem, bo nie działa limit 36 miesięcy ani 3%. Zostaje granica kosztów bezpośrednio związanych ze spłatą, a ustawa nie podaje wzoru, jak je liczyć. Jeśli planujesz duże nadpłaty, sprawdź ten zapis przed podpisaniem umowy i porównaj go przy wyborze między stałym a zmiennym oprocentowaniem.
Zapłacić prowizję za nadpłatę kredytu hipotecznego czy poczekać do końca 36 miesięcy
Szybką odpowiedź daje reguła orientacyjna: opłata ÷ oprocentowanie × 12 to liczba miesięcy, przez które czekanie może się opłacać. Przy oprocentowaniu 6% opłata 3% to równowartość około 6 miesięcy odsetek od nadpłacanej kwoty, więc czekanie ma sens, gdy do końca okresu opłaty zostało mniej. Sprawdziliśmy to na 50 000 zł: jeśli zostały 3 miesiące, poczekaj, bo koszt całego kredytu będzie niższy o 2 593 zł. Jeśli 9 miesięcy, nadpłać od razu, bo czekanie kosztowałoby 2 752 zł więcej.
Te wyniki zakładają stałe oprocentowanie, pieniądze leżące bez odsetek i to, że zaoszczędzone 1 500 zł też trafia na nadpłatę. Na lokacie dającej 3% po podatku próg wydłuża się do około 12 miesięcy, a przy kredycie na 4% do około 9. Przy dużej kwocie policz oba terminy w kalkulatorze, zamiast opierać się na samej regule.
Czy wcześniejsza spłata kredytu hipotecznego oddaje część prowizji
Może oddać, ale przy nadpłacie to nie jest pewne i bank może się z tym nie zgodzić. Art. 39 ustawy mówi, że przy spłacie całości kredytu przed terminem całkowity koszt kredytu hipotecznego ulega obniżeniu o odsetki i inne koszty przypadające za okres, o który skrócono umowę, „chociażby konsument poniósł je przed tą spłatą”. Przy spłacie części kredytu przepis stosuje się odpowiednio.
UOKiK w 2022 r. wskazał metodę liniową: koszty dzielisz przez liczbę dni umowy i mnożysz przez liczbę dni skrócenia. Dotyczy to kredytów zawartych po 21 lipca 2017 r., także przy spłacie części kredytu z wyborem krótszego okresu. Załóżmy prowizję 2%, czyli 9 600 zł. Przy skróceniu o 5 lat i 5 miesięcy z 30 lat wychodzi około 1 733 zł. Obniżenie całkowitego kosztu kredytu liczone tą metodą wymaga krótszego okresu, bo przy niższej racie nie ma dni skrócenia, od których można je policzyć.
Sądy patrzą na to węziej niż UOKiK. Według komentarzy Związku Banków Polskich Trybunał Sprawiedliwości UE (C-555/21, 9 lutego 2023 r.) i Sąd Najwyższy (III CZP 144/22, 31 maja 2023 r.) objęli obniżką koszty zależne od okresu umowy. Trybunał w sprawie C-76/22 (17 października 2024 r.) dodał, że to bank musi wykazać, że prowizja od okresu nie zależy, a jeśli nie poinformował o tym klienta, sąd krajowy powinien uznać ją za objętą obniżką. Sprawa C-76/22 dotyczyła całkowitej spłaty, więc przy nadpłacie jej zastosowanie nie jest przesądzone.
Co zrobić? Po nadpłacie ze skróceniem okresu zapytaj bank o rozliczenie kosztów, a przy odmowie złóż reklamację i powołaj się na art. 39. Nie wliczaj tych pieniędzy do decyzji o nadpłacie, bo wynik nie jest pewny.
Jak dokonać nadpłaty kredytu hipotecznego
Dyspozycję nadpłaty kredytu hipotecznego składasz w bankowości internetowej albo w oddziale, a szczegóły zależą od banku. Jeśli zdecydujesz się na nadpłatę kredytu, przejdź po kolei:
- Sprawdź w umowie, czy obowiązuje rekompensata i jak długo.
- Wskaż wprost wariant: krótszy okres albo niższa rata.
- Podaj kwotę i datę, a na ten dzień zapewnij środki na rachunku.
- Po księgowaniu pobierz nowy harmonogram i porównaj go z tym, o co prosisz.
Nadpłata kredytu hipotecznego w mBanku
Nadpłata kredytu hipotecznego w mBanku pozwoli ci wybrać zmianę raty przy tym samym okresie albo zmianę okresu przy tej samej racie. Regulamin mBanku wymienia trzy kanały: BOK, serwis transakcyjny i placówkę. Mówi też, że bank pomniejsza wpłatę o odsetki naliczone od ostatniej raty do dnia poprzedzającego spłatę. Przy okresowo stałym oprocentowaniu mBank zastrzega, że skrócić okres możesz tylko wtedy, gdy nie zmniejszysz liczby rat liczonych według tej stałej stopy. Dokumenty sprawdziliśmy 3 listopada 2026 r., a o twoim kredycie decyduje umowa.
Kredyt hipoteczny w banku Pekao: dyspozycja w Pekao24 lub PeoPay
Jeśli masz kredyt hipoteczny w banku Pekao S.A., dyspozycję nadpłaty złożysz, według poradnika banku, w Pekao24 albo w aplikacji PeoPay. Wskazujesz rachunek kredytowy, rachunek do pobrania pieniędzy, kwotę, termin i wybór: utrzymanie albo skrócenie okresu. Bank zaznacza, że dyspozycja może wymagać kilkudniowego wyprzedzenia, a podpisanie dokumentu lub aneksu wizyty w oddziale.
Jak czytać wynik kalkulatora nadpłaty kredytu hipotecznego
Kalkulator nadpłaty kredytu hipotecznego pokazuje oszczędność na odsetkach przy założeniu, że oprocentowanie przez cały okres się nie zmieni. Przy saldzie 400 000 zł, oprocentowaniu 6,5% i 25 latach do końca nadpłata 20 000 zł daje 71 869 zł mniej odsetek i kredyt krótszy o 2 lata i 10 miesięcy. Wariant z niższą ratą to 20 431 zł mniej odsetek.
Wynik kalkulatora nadpłaty kredytu hipotecznego to suma z całego okresu, a nie pieniądze na dziś, a przy kredycie ze zmiennym oprocentowaniem kwoty się zmienią. Jeśli bank pobiera rekompensatę, wpisz ją w polu opłaty, bo inaczej wynik będzie zawyżony. I nie porównuj samej oszczędności z odsetkami z lokaty: właściwe porównanie to oprocentowanie kredytu kontra lokata po podatku.
Od czego zacząć, jeśli masz wolne pieniądze
Zacznij od policzenia zapasu, bo tej decyzji nie cofniesz. Potem sprawdź w umowie rekompensatę, podziel oprocentowanie kredytu przez 0,81 i porównaj wynik z bezpieczną lokatą. Jeśli wygrywa nadpłata, wpisz swoje dane do kalkulatora nadpłaty i wybierz wariant, który zniesie twój budżet. Dopiero wybierasz kredyt i myślisz o nadpłatach? Sprawdź zapis o rekompensacie, zanim porównasz oferty w rankingu kredytów hipotecznych.
Najczęściej zadawane pytania
Poniżej pytania o nadpłatę kredytu, których tekst wyżej nie rozstrzygnął.
Czy 36 miesięcy liczy się od uruchomienia kredytu?
Nie. Art. 40 ust. 2 ustawy o kredycie hipotecznym mówi o spłacie całości lub części kredytu hipotecznego w okresie 36 miesięcy od dnia zawarcia umowy, więc przy kredycie wypłacanym później zostaje ci mniej czasu, niż wynika z daty pierwszej wypłaty.
Czy po nadpłacie mogę pominąć najbliższą ratę?
Nie licz na to. Nadpłata obniża saldo, a rata z harmonogramu nadal obowiązuje, chyba że umowa albo bank pozwalają inaczej. Rata niezapłacona w terminie staje się zadłużeniem przeterminowanym, więc najpierw zapytaj bank.
Czy można nadpłacić kredyt hipoteczny zaraz po jego uruchomieniu?
Tak. Art. 38 ustawy daje prawo spłaty w każdym czasie. Przy oprocentowaniu zmiennym w pierwszych 36 miesiącach od zawarcia umowy, a przy stałym w okresie stałej stopy sprawdź tylko, czy umowa przewiduje rekompensatę.
Czy nadpłata działa przy ratach malejących?
Tak. Przy 480 000 zł na 30 lat i 6% nadpłata 50 000 zł po 5 latach to 70 437 zł mniej odsetek przy krótszym okresie i 37 625 zł przy niższej racie. Kwoty są mniejsze niż przy ratach równych, bo raty malejące od początku szybciej spłacają kapitał.
Co z kredytem zawartym przed 22 lipca 2017 r.?
Według UOKiK rozliczenie kosztów z art. 39 dotyczy umów zawartych po 21 lipca 2017 r., a przy starszych liczą się ich postanowienia. Rachunek zwrotu z nadpłaty działa tak samo, ale opłatę za nadpłatę sprawdź w swojej umowie.
Czy nadpłata poprawia zdolność kredytową?
Może pomóc, bo bank bierze pod uwagę twoje obecne raty. Wariant z niższą ratą zmniejsza obciążenie od razu, w naszym przykładzie o 322 zł miesięcznie, a krótszy okres zostawia ratę bez zmian. Jak bank to policzy, zależy od jego procedur.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 38, 39, 40, załącznik nr 2 (sekcja 9)
- Ustawa z dnia 3 lipca 2026 r. o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098)
- Urząd Ochrony Konkurencji i Konsumentów: komunikat „Prezes UOKiK stawia zarzuty Santander Bank Polska”, 5 października 2022 r.
- Bankier.pl: „UOKiK bierze pod lupę nadpłaty kredytów hipotecznych”, 11 maja 2022 r.
- Związek Banków Polskich, BANK.pl: komentarz do opinii Rzecznika Generalnego TSUE w sprawie C-76/22, 23 lutego 2024 r. (o wyroku C-555/21 i uchwale Sądu Najwyższego III CZP 144/22), oraz komentarz do wyroku TSUE w sprawie C-76/22, 21 października 2024 r. (art. 25 ust. 1 dyrektywy 2014/17/UE)
- PAP, Bankier.pl: „Spłaciłeś szybciej hipotekę? TSUE: klient może odzyskać część prowizji”, 17 października 2024 r.