POLSTR a WIBOR: co nowy wskaźnik zmienia w twoim kredycie hipotecznym
POLSTR ma zastąpić WIBOR w nowych kredytach od 2027 r., a twoja umowa sama się nie zmieni. Sprawdzamy na danych GPW, czy POLSTR jest zawsze tańszy, co przewiduje projekt ustawy i ile oszczędności w racie może zabrać spread korygujący.
 Tomasz Makowski
Opublikowano 3 listopada 2026
Spis treści (10)
- POLSTR zamiast WIBOR: czym jest POLSTR i po co ta zmiana
- Od kiedy POLSTR zastąpi WIBOR: terminy reformy
- Kredyt hipoteczny na WIBOR-ze: co zmiana oznacza, jeśli już spłacasz
- Zmiana wskaźnika w umowie: oferta banku i aneks według projektu UC132
- Spread korygujący: ile może zabrać z oszczędności
- Czy POLSTR obniży ratę: kiedy kredyt oparty na POLSTR będzie tańszy
- Ile wynosi POLSTR: aktualne wartości POLSTR i WIBOR
- Wskaźnik POLSTR a rata: jak często zmieni się rata kredytu
- Co zrobić teraz: WIBOR a POLSTR w twojej sytuacji
- Najczęściej zadawane pytania
POLSTR ma według harmonogramu reformy zastąpić WIBOR w nowych kredytach hipotecznych od początku 2027 r., ale twoja obecna umowa sama się nie zmieni. Niższy wskaźnik też nie oznacza jeszcze niższej raty: w naszym przykładzie oszczędność około 85 zł miesięcznie topnieje do około 12 zł, jeśli bank doliczy spread korygujący 0,3 p.p., o który właśnie toczy się spór. Pokazujemy, czym POLSTR różni się od WIBOR-u, co z kredytem na WIBOR-ze i na co patrzeć w ofercie banku.
Najważniejsze informacje:- POLSTR to nowy wskaźnik referencyjny oparty na rzeczywistych transakcjach jednodniowych, a w hipotekach banki stosują głównie jego odmianę POLSTR 1M Stopa Składana.
- Według KNF nowe umowy oparte na WIBOR-ze nie powinny być zawierane po 31 grudnia 2026 r., a WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r.
- Kredyt oparty na WIBOR-ze nie przejdzie na POLSTR automatycznie, a obecny plan nie przewiduje zamiany z mocy prawa.
- Projekt ustawy UC132 nakazuje bankom złożyć ofertę zmiany oprocentowania w ciągu 9 miesięcy od wejścia ustawy w życie, ale do 3.11.2026 r. nie znaleźliśmy informacji o jej uchwaleniu.
- POLSTR 1M był 2.11.2026 r. niższy od WIBOR-u 3M o 0,51 p.p., ale w maju 2025 r. średnio wyższy o 0,25 p.p.
- Oferty na obu wskaźnikach porównuj po całym oprocentowaniu i kosztach, bo wyższa marża może zabrać całą różnicę, a kwota do spłaty przy zmiennej stopie jest wyliczeniem, nie gwarancją.
POLSTR zamiast WIBOR: czym jest POLSTR i po co ta zmiana
POLSTR (Polish Short Term Rate) to wskaźnik krótkoterminowej stopy procentowej opracowywany przez GPW Benchmark pod nadzorem KNF. POLSTR jest wskaźnikiem opartym na niezabezpieczonych transakcjach depozytowych O/N, czyli jednodniowych, zawieranych na hurtowym rynku pieniężnym w złotych. Dane przekazuje dziewięć banków, a wynik to średnia stóp ważona wielkością transakcji.
Trudno oprzeć kredyt na samym jednodniowym odczycie, bo zmienia się każdego dnia roboczego. Dlatego umowy korzystają z indeksów składanych. POLSTR 1M Stopa Składana powstaje przez złożenie dziennych POLSTR-ów z minionego miesiąca, a w rodzinie są też terminy 3M i 6M. To dlatego POLSTR 1M nie jest równy dzisiejszemu odczytowi POLSTR-u.
Czym POLSTR różni się od WIBOR-u: kierunkiem patrzenia
Najbardziej odróżnia POLSTR od WIBOR-u to, w którą stronę patrzy na czas. WIBOR 3M to stawka depozytu międzybankowego na kolejne trzy miesiące, więc zawiera oczekiwania rynku. POLSTR opiera się na transakcjach, które już się odbyły. Upraszczając: WIBOR przypomina cenę uzgodnioną na najbliższy kwartał, a POLSTR 1M paragon za miniony miesiąc.
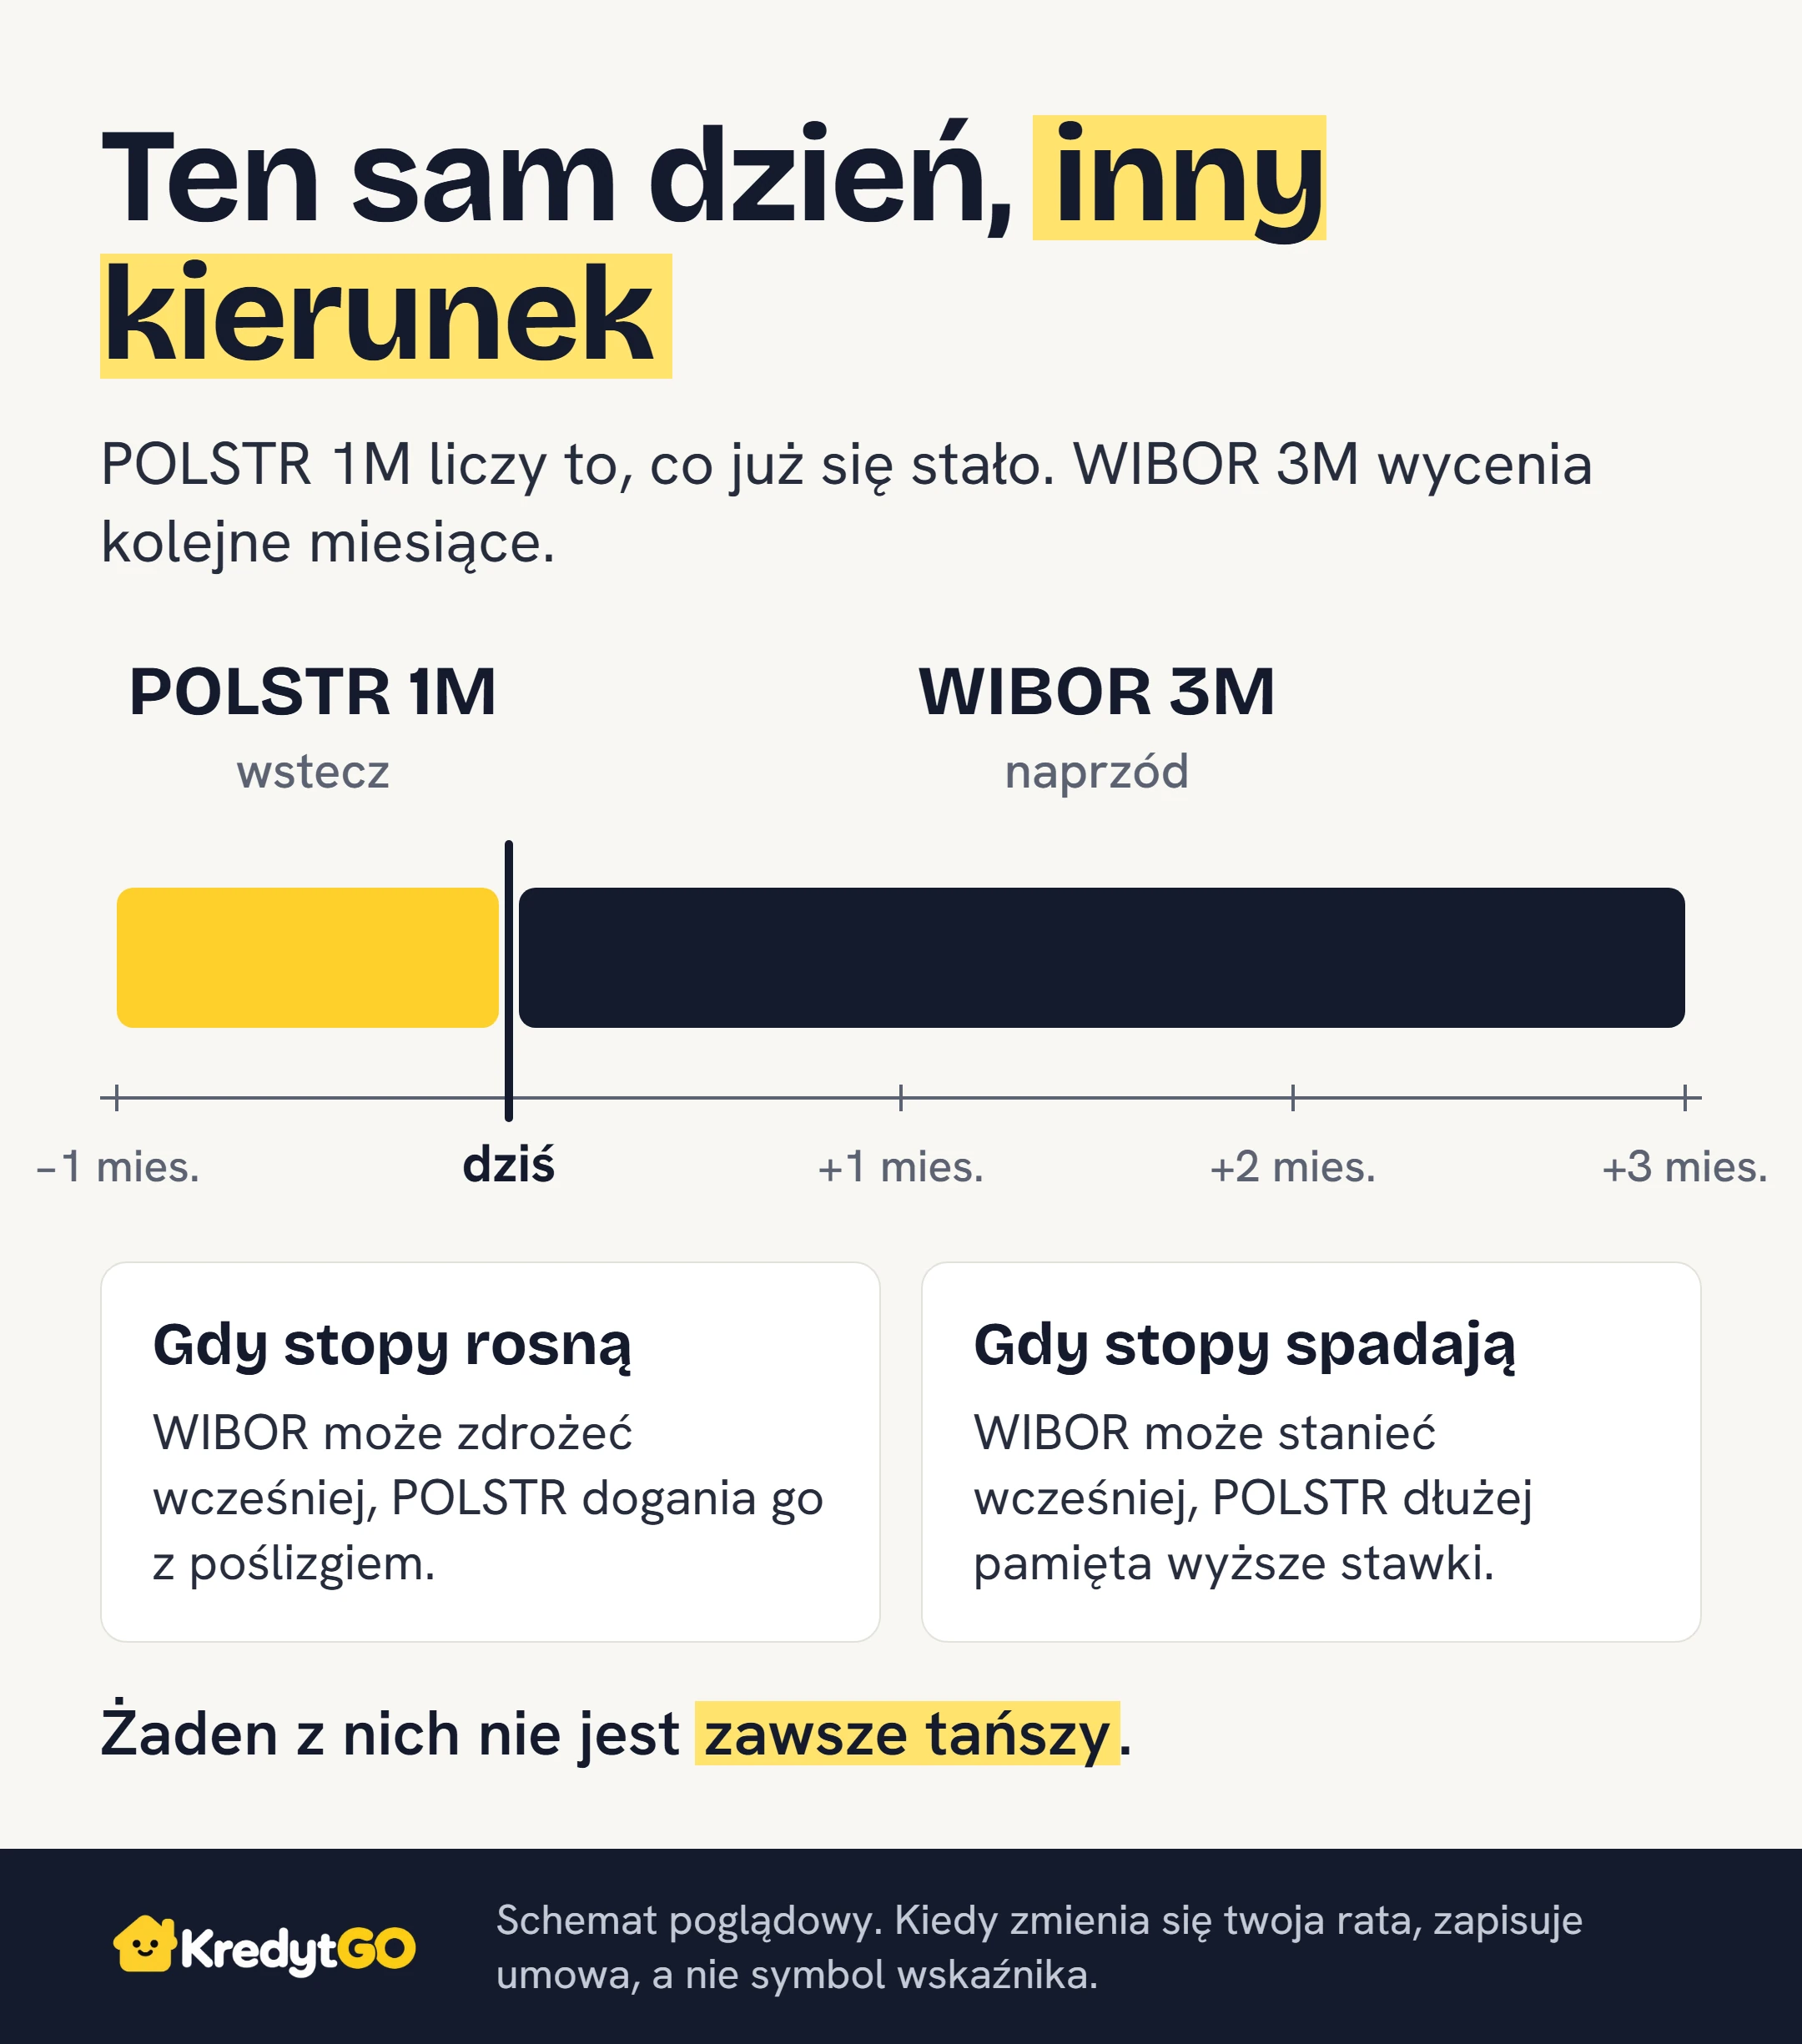
Różnice, które mają znaczenie dla kredytobiorcy, są takie:
| Cecha | WIBOR 3M | POLSTR 1M Stopa Składana |
|---|---|---|
| Z czego powstaje | Z kwotowań banków na fixingu: wyliczonych z transakcji albo zobowiązujących | Z dziennych POLSTR-ów, czyli zawartych transakcji jednodniowych |
| Okres | Trzy miesiące naprzód | Miesiąc wstecz |
| Oczekiwania rynku | Są w stawce | Metoda ich nie uwzględnia |
| Ryzyko płynności i kredytowe | Wycenione w stawce | Metoda dąży do ich ograniczenia, stąd opis „stopa bliska wolnej od ryzyka” |
| Publikacja na stronie administratora | 23:00 tego samego dnia | 12:55 każdego dnia roboczego |
Reforma: dlaczego POLSTR ma zastąpić WIBOR
Według oceny skutków projektu ustawy reforma ma zastąpić wskaźniki terminowe starszego typu wskaźnikiem opartym wyłącznie na danych transakcyjnych. POLSTR bazuje na zawartych transakcjach, więc jeden wskaźnik referencyjny stopy procentowej zastępuje inny, liczony według innej metody. Obniżki rat ten opis nie obiecuje. Starsze teksty piszą w tym miejscu o WIRON: to wcześniejsza propozycja, a POLSTR został wskazany jako następca przez Komitet Sterujący Narodowej Grupy Roboczej w grudniu 2024 r.
Od kiedy POLSTR zastąpi WIBOR: terminy reformy
POLSTR zastąpi WIBOR najpierw w nowych umowach, a harmonogram wskazuje tu początek 2027 r. Reforma wskaźników referencyjnych nie ma jednej daty przełączenia, bo stare umowy mogą działać na WIBOR-ze jeszcze przez dekadę. Najważniejsze daty, w tym terminy z komunikatu KNF z 18 maja 2026 r. i zaktualizowanej Mapy Drogowej z 30 czerwca 2026 r., to:
| Data | Co się dzieje |
|---|---|
| 18.05.2026 | GPW Benchmark ogłasza koniec WIBOR-u 1M, 3M i 6M, a KNF określa terminy |
| 3.09.2026 | Pierwsze kredyty hipoteczne oparte na POLSTR 1M Stopa Składana w ofercie banku |
| 31.12.2026 | Według KNF ostatni dzień na zawieranie nowych umów na WIBOR-ze |
| Od 1.01.2027 | Według Mapy Drogowej koniec WIBOR-u w nowych umowach, a rynek przechodzi na POLSTR. WIBOR zostaje dla wcześniejszych umów |
| 31.12.2036 | Ostatni dzień opracowywania WIBOR-u 1M, 3M i 6M |
| 1.01.2037 | Likwidacja wskaźnika |
Te daty to stanowisko nadzoru i harmonogram reformy, a nie ustawowy nakaz stosowania POLSTR-u w każdej nowej umowie. Zakaz WIBOR-u w nowych umowach dopiero przewiduje projekt ustawy, a oferta może też mieć stałą stopę.
Jeśli czytasz, że WIBOR zniknie z umów do końca 2027 r., to tekst opiera się na nieaktualnym planie. Taki termin konwersji zakładała wcześniejsza wersja Mapy Drogowej. Po decyzjach z maja i czerwca 2026 r. WIBOR nadal działa w istniejących umowach, a WIBOR do 31 grudnia 2036 r. ma służyć wyłącznie im.WIBOR w nowych kredytach do końca 2026 r.
Banki wprowadzają POLSTR do nowych kredytów hipotecznych od września 2026 r., więc w listopadzie i grudniu POLSTR w nowych ofertach stoi obok WIBOR-u. Później WIBOR nie powinien być stosowany w nowych umowach. Sam wskaźnik nie jest powodem, żeby się spieszyć albo czekać do stycznia.
Kredyt hipoteczny na WIBOR-ze: co zmiana oznacza, jeśli już spłacasz
Na razie nic nie zmienia się w kredytach hipotecznych już zawartych: jeśli umowa wskazuje WIBOR 3M lub WIBOR 6M, rata liczy się tak jak dotąd. „Na ten moment nie jest przewidywane z mocy prawa zastąpienie WIBORU wskaźnikiem POLSTR w istniejących umowach finansowych”, mówił w Sejmie 10 czerwca 2026 r. Michał Kruszka, dyrektor departamentu w Urzędzie KNF, cytowany przez PAP Biznes. Komitet Stabilności Finansowej uznał w czerwcu, że wyznaczanie zamiennika rozporządzeniem nie jest potrzebne, a Ministerstwo Finansów to przyjęło.
To ważna zmiana wobec starszych poradników, które opisują zamianę WIBOR na POLSTR automatycznie, rozporządzeniem ministra. Takiego rozporządzenia nie ma i dziś nie jest planowane. Nie musisz więc nic robić ani składać wniosku. Sytuacja dotyczy około 1,66 mln umów opartych na WIBOR-ze 1M, 3M lub 6M w samych kredytach hipotecznych (dane UKNF na 31.12.2024 r.).
Co po 2036 r., jeśli twój kredyt trwa dłużej
Dla kredytu sięgającego poza 2036 r., w którym nie zmienisz wskaźnika, przepisy nie dają dziś gotowej odpowiedzi, co stanie się 1 stycznia 2037 r. Wiceminister finansów Jurand Drop mówił w sierpniu 2026 r., że rozporządzenie przenoszące umowy na POLSTR od tej daty nie jest teraz potrzebne. To nie znaczy, że nigdy nie powstanie: przepisy zostawiają taką możliwość, a według projektu zamiennik zastępowałby wtedy w kredycie hipotecznym WIBOR razem z korektą spreadu.Skala jest spora. Załóżmy kredyt 480 000 zł na 30 lat z oprocentowaniem 6%, podpisany w grudniu 2026 r. Na koniec 2036 r. zostanie około 401 690 zł do spłaty, czyli 84% pożyczonej kwoty, i jeszcze 240 rat. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
Zajrzyj do umowy i sprawdź, czy przewiduje, co się dzieje po zaprzestaniu publikacji wskaźnika. Taki zapis to klauzula awaryjna, która może przewidywać także spread. Jeśli znajdziesz w niej nazwę nowego wskaźnika albo korektę, to jest punkt wyjścia do rozmowy z bankiem.
Zmiana wskaźnika w umowie: oferta banku i aneks według projektu UC132
Projekt ustawy UC132 ma obowiązać banki do złożenia oferty zmiany oprocentowania, ale kredytobiorca nie musi jej przyjąć. Ministerstwo Finansów skierowało go do uzgodnień i konsultacji w czerwcu 2026 r. Ostatnie dokumenty pojawiły się w Rządowym Centrum Legislacji 21 października, a do 3.11.2026 r. nie znaleźliśmy informacji o przyjęciu projektu przez rząd. Poniższe zasady to więc plan, nie obowiązujące prawo:
- Termin: bank składa ofertę w ciągu 9 miesięcy od wejścia ustawy w życie, a ta ma nastąpić 14 dni po ogłoszeniu. Związek Banków Polskich chciał 36 miesięcy, ale ministerstwo tej uwagi nie uwzględniło.
- Wybór: oferta zawiera co najmniej stałą stopę oraz nowe oprocentowanie zmienne ze wskaźnikiem referencyjnym, a w praktyce zmienne oparte na POLSTR.
- Czas na decyzję: oferta wiąże bank przez 2 miesiące od złożenia.
- Marża: oferta nie może jej podnieść, a według uzasadnienia może ją obniżyć.
- Odmowa: brak odpowiedzi albo odmowa nie pozwala bankowi wypowiedzieć umowy, żądać wcześniejszej spłaty ani zmienić pozostałych warunków. Umowa działa dalej na WIBOR-ze.
Przepis nie obejmie umowy, która skończy się przed upływem terminu na ofertę, ani takiej, w której strony same uzgodniły już nowe oprocentowanie bez WIBOR-u. Tadeusz Białek, prezes Związku Banków Polskich, mówił w lipcu 2026 r., że dotychczasowe propozycje aneksów spotykały się z małym odzewem, bo klienci woleli niczego nie podpisywać.
Oferty nie oceniaj po nazwie wskaźnika, tylko po tym, co naprawdę zmienia w umowie. Aneks może dotyczyć więcej niż samego WIBOR-u, bo ZBP wskazuje w uwagach do projektu także tenor, częstotliwość aktualizacji i terminy płatności raty. Sprawdź:- nowy wskaźnik i jego termin, na przykład POLSTR 1M albo POLSTR 3M,
- marżę oraz ewentualny dodatkowy element oprocentowania,
- jak często zmieni się rata i z którego dnia bank weźmie wartość wskaźnika,
- ile wyniesie rata dziś na starych i nowych warunkach,
- przy stałej stopie: na ile lat, jak wysoka i co po tym okresie,
- czy aneks zawiera oświadczenia o przeszłości, na przykład zrzeczenie się roszczeń albo uznanie długu.
Spread korygujący: ile może zabrać z oszczędności
Spread korygujący to dodatkowy element oprocentowania, który ma wyrównać różnicę między starym a nowym wskaźnikiem. Bez niego przejście z WIBOR na niższy POLSTR obniża oprocentowanie o całą różnicę między wskaźnikami, co zmienia przychody odsetkowe banku i ekonomikę umowy. Według NBP spread publikowany przez Bloomberg jest dodatni i wynosi około 0,3 p.p. To mediana z pięciu lat dla WIBOR-u 3M i 6M, a nie stawka z przepisu.
Policzmy skutki przejścia z WIBOR na POLSTR. Załóżmy, że zostało ci 400 000 zł na 25 lat przy marży 2%. Bierzemy notowania GPW Benchmark z 30.10.2026 r.: WIBOR 3M 3,90% i POLSTR 1M 3,55%, a spread 0,30 p.p. traktujemy jako założenie ilustracyjne.
| Wariant | Oprocentowanie | Rata |
|---|---|---|
| Dziś: WIBOR 3M + marża | 5,90% | 2 553 zł |
| POLSTR 1M + marża, bez korekty | 5,55% | 2 468 zł (o 85 zł mniej) |
| POLSTR 1M + założony spread 0,30 p.p. + marża | 5,85% | 2 540 zł (o 12 zł mniej) |
Czy bank doliczy spread w aneksie? To wciąż sporne. Według wiceministra Dropa projekt nie przewiduje go w ofertach aneksowania, a NBP w odpowiedzi dla PAP Biznes z września 2026 r. twierdzi, że banki powinny mieć taką możliwość, bo inaczej zmiana nie będzie neutralna ekonomicznie. ZBP proponuje wpisać to wprost do ustawy, a w zestawieniu uwag opublikowanym w październiku ministerstwo oznaczyło sprawę jako „do wyjaśnienia”. Michał Kruszka mówił też, że strony mogą taki spread uzgodnić między sobą.
Jeśli w aneksie zobaczysz dodatkowy składnik obok wskaźnika i marży, policz go jak marżę. Dla raty nie ma znaczenia, jak nazywa się dodatkowe 0,3 p.p.
Czy POLSTR obniży ratę: kiedy kredyt oparty na POLSTR będzie tańszy
Czasem tak, ale nie ma reguły, że POLSTR jest tańszy. W parze, którą widać dziś w ofertach, czyli POLSTR 1M i WIBOR 3M, POLSTR bywa niższy niż WIBOR, lecz nie zawsze. Dane GPW Benchmark za 2025 r. pokazują, że w maju był wyższy, a w lipcu równy:
| Okres | POLSTR 1M | WIBOR 3M |
|---|---|---|
| Maj 2025 (średnia) | 5,51% | 5,26% |
| Lipiec 2025 (średnia) | 5,02% | 5,02% |
| Grudzień 2025 (średnia) | 3,94% | 4,06% |
| 7.05.2026 | 3,45% | 3,84% |
| 31.08.2026 | 3,55% | 3,80% |
| 7.10.2026 | 3,54% | 3,85% |
| 30.10.2026 | 3,55% | 3,90% |
| 2.11.2026 | 3,41% | 3,92% |
Jeszcze inaczej wygląda porównanie tego samego terminu. W okresie obniżek stóp POLSTR dłużej pamięta wyższe stawki, a im dłuższy okres wstecz, tym bardziej to widać. Średni POLSTR 3M był wyższy od WIBOR-u 3M od maja do grudnia 2025 r., a POLSTR 6M od WIBOR-u 6M od kwietnia do grudnia:
| Okres | POLSTR 3M i WIBOR 3M | POLSTR 6M i WIBOR 6M |
|---|---|---|
| Styczeń 2025 (średnia) | 5,50% i 5,85% | 5,58% i 5,80% |
| Maj 2025 (średnia) | 5,51% i 5,26% | 5,55% i 5,02% |
| Grudzień 2025 (średnia) | 4,23% i 4,06% | 4,59% i 3,93% |
| 7.05.2026 | 3,62% i 3,84% | 3,73% i 3,89% |
| 2.11.2026 | 3,51% i 3,92% | 3,56% i 3,96% |
Kredyt na POLSTR a wyższa marża: niższy wskaźnik to nie wszystko
Niższy niż WIBOR wskaźnik niczego nie gwarantuje, bo oprocentowanie kredytu to suma wskaźnika i marży. Przy 480 000 zł na 30 lat, marży 2% i notowaniach z 30.10.2026 r. oferta na WIBOR-ze 3M daje 5,90% i ratę 2 847 zł, a na POLSTR-ze 1M 5,55% i ratę 2 740 zł. Różnica to około 107 zł. Wystarczy jednak marża wyższa o 0,35 p.p., żeby kredyt na POLSTR miał praktycznie tę samą ratę.
Marże na różnych wskaźnikach nie są więc porównywalne wprost, o czym piszemy w poradniku o marży kredytu. Liczy się całkowite oprocentowanie, a w końcu całkowity koszt kredytu. Dlatego w rankingu kredytów hipotecznych oferty na obu wskaźnikach zestawiamy po kwocie do spłaty, a nie po nazwie wskaźnika.
Przy zmiennym oprocentowaniu ta kwota jest wyliczeniem, a nie gwarantowanym kosztem, bo liczymy ją z dzisiejszym wskaźnikiem przez cały okres. Dla tej samej kwoty i tego samego okresu porównaj też RRSO, prowizję, obowiązkowe ubezpieczenia i koszt produktów dodatkowych.
Ile wynosi POLSTR: aktualne wartości POLSTR i WIBOR
Aktualne wartości POLSTR-u 1M i WIBOR-u z naszej bazy pokazuje tabela poniżej, razem z datą każdego notowania. Najświeższe wartości POLSTR i indeksów składanych publikuje GPW Benchmark.
| Wskaźnik | Wartość | Notowanie z dnia |
|---|---|---|
| WIBOR 1M | 3,74% | 26.10.2026 |
| WIBOR 3M | 3,90% | 26.10.2026 |
| WIBOR 6M | 3,97% | 26.10.2026 |
| POLSTR 1M | 3,53662% | 21.10.2026 |
POLSTR należy porównywać z WIBOR-em z uwzględnieniem terminu, bo POLSTR 1M i POLSTR 6M to dwie różne liczby. Wartość z tabeli nie jest twoim oprocentowaniem: dolicz do niej marżę z umowy. POLSTR pokazuje też przeszłość, więc dzisiejsza wartość mówi, ile kosztował pieniądz w minionym miesiącu, a nie ile będzie kosztował za pół roku.
Pojedynczy dzień potrafi przesunąć POLSTR 1M: odczyt jednodniowy z 30.10.2026 r. wyniósł 1,989%, a POLSTR 1M spadł z 3,55% do 3,41%. Następny odczyt to już 3,605%. Niski odczyt liczył się za trzy dni kalendarzowe, bo przypadł na piątek przed weekendem, a trzy najniższe odczyty 2025 r. także wypadły na koniec miesiąca. Przy 480 000 zł na 30 lat i marży 2% taka różnica to około 42 zł w racie, dlatego przy comiesięcznej aktualizacji sprawdź, z którego dnia bank bierze notowanie.Wskaźnik POLSTR a rata: jak często zmieni się rata kredytu
Przy POLSTR 1M rata może zmieniać się co miesiąc, a nie co 3 lub 6 miesięcy. Część banków zapowiada comiesięczną aktualizację harmonogramu spłat, ale sam symbol „1M” tego nie przesądza. O terminie decyduje umowa, więc sprawdź to w umowie i w sekcji 4 formularza informacyjnego (ESIS).
Comiesięczna zmiana działa w obie strony i rata rusza stopniowo. Załóżmy kredyt 480 000 zł na 30 lat, marżę 2% i stawkę jednodniową 3,50%, która w połowie 30-dniowego miesiąca rośnie do 4,50%. Przy aktualizacji co miesiąc rata idzie w górę w dwóch krokach: 2 725 zł, potem 2 880 zł (POLSTR 1M około 4,01%) i 3 033 zł, gdy cały miesiąc liczy się już po nowej stawce.
Przy WIBOR-ze 3M lub WIBOR-ze 6M rata stoi dłużej, ale gdy rynek spodziewa się podwyżek, sam WIBOR może wzrosnąć wcześniej niż stopy NBP. Żaden z tych wskaźników nie chroni przed wzrostem raty: POLSTR przenosi go z opóźnieniem, a WIBOR może go wyprzedzać. Jeśli chcesz stałej raty, potrzebujesz stałego oprocentowania, a nie innego wskaźnika.
Co zrobić teraz: WIBOR a POLSTR w twojej sytuacji
Odpowiedź zależy od tego, czy kredyt już spłacasz, czy dopiero go wybierasz.
Jeśli masz kredyt na WIBOR-ze, nie musisz się spieszyć ani niczego składać. Znajdź w umowie wskaźnik, termin przeliczenia i datę końca spłaty. Gdy przyjdzie oferta, porównaj ratę na obecnych i nowych warunkach, a dla stałej stopy policz też, czy udźwigniesz koszt jej końca.Jeśli dopiero bierzesz kredyt, nie wybieraj oferty dlatego, że ma POLSTR albo WIBOR w nazwie. Porównaj oferty ze zmiennym oprocentowaniem po kwocie do spłaty, a potem sprawdź w kalkulatorze kredytu, czy zmieścisz w budżecie ratę wyższą o 1, 2 i 3 p.p. Zmiana nazwy wskaźnika tego ryzyka nie usuwa.
Najczęściej zadawane pytania
Czy mogę przejść z WIBOR-u na POLSTR już teraz, bez czekania na ofertę?
Możesz o to poprosić, bo strony mogą zmienić umowę aneksem, ale bank nie ma dziś obowiązku się zgodzić. Według BANK.pl z czerwca 2026 r. klient może sam wystąpić do banku o taką zmianę. Zapytaj bank o marżę, ewentualny spread i termin aktualizacji raty.
Czy POLSTR dotyczy kredytu ze stałym oprocentowaniem?
W okresie stałej stopy wskaźnik nie wpływa na ratę. Znaczenie ma dopiero po jego końcu, jeśli umowa przewiduje przejście na oprocentowanie zmienne. Sprawdź, jaki wskaźnik podaje na ten czas: w starszych umowach będzie to zwykle WIBOR, a w nowszych może być POLSTR.
Czy POLSTR to to samo co stopa NBP?
Nie. Stopę referencyjną NBP ustala Rada Polityki Pieniężnej, a POLSTR powstaje z transakcji między bankami i innymi instytucjami. Stopa referencyjna NBP wynosi 3,75% od 5 marca 2026 r. (stan na 3.11.2026), a POLSTR za 2 listopada 2026 r. wynosił 3,605%. Oba wskaźniki reagują na decyzje RPP, ale żaden nie jest jej celem operacyjnym, jak przypomina NBP.
Czy przy aneksie bank sprawdzi moją zdolność kredytową?
Projekt UC132 tego nie przesądza, bo zdolność kredytowa nie pojawia się w przepisie o ofercie. ZBP proponował wpisać, że aneks nie wymaga jej badania, ale ministerstwo tej uwagi nie uwzględniło. Zapytaj o to w banku, zwłaszcza przy przejściu na stałą stopę.
Czy podpisanie aneksu zamyka spór o WIBOR?
Sama zmiana wskaźnika dotyczy przyszłych odsetek, a projekt UC132 nie wymaga od ciebie zrzeczenia się roszczeń. Ważne są jednak dodatkowe oświadczenia w konkretnym aneksie. Jeśli prowadzisz albo planujesz spór, sprawdź ich skutki przed podpisem. Szans takich pozwów tu nie oceniamy.
Czy reforma obejmuje też inne produkty finansowe?
Tak. Według Mapy Drogowej od 2027 r. WIBOR nie ma być stosowany w nowych umowach i instrumentach finansowych, a wyjątek dotyczy m.in. derywatów zabezpieczających istniejące portfele. Projekt UC132 obowiązek oferty przewiduje dla kredytów konsumenckich i hipotecznych ze zmiennym oprocentowaniem opartym na WIBOR-ze.
Źródła:
- Komisja Nadzoru Finansowego: komunikat w sprawie wskaźników referencyjnych WIBID i WIBOR, 18 maja 2026 r.
- Komitet Sterujący Narodowej Grupy Roboczej: aktualizacja Mapy Drogowej reformy wskaźników referencyjnych, 30 czerwca 2026 r. (publikacja KNF)
- Komisja Nadzoru Finansowego: komunikat o uznaniu POLSTR za istotny wskaźnik referencyjny, 28 sierpnia 2026 r.
- GPW Benchmark: Regulamin Indeksu Stopy Procentowej POLSTR (przyjęty uchwałą nr 61/2025) oraz Regulamin Rodziny Indeksów Składanych POLSTR (tekst ujednolicony z 31 lipca 2025 r.)
- Ministerstwo Finansów: projekt ustawy o zmianie niektórych ustaw w celu rozwoju rynku finansowego oraz zwiększenia stabilności finansowej na tym rynku (UC132), wersja z 18 czerwca 2026 r., uzasadnienie i zestawienie uwag, Rządowe Centrum Legislacji
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 29 ust. 2
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/1011 z dnia 8 czerwca 2016 r. w sprawie indeksów stosowanych jako wskaźniki referencyjne (BMR), art. 23b i 23c
- Narodowy Bank Polski: podstawowe stopy procentowe NBP, dane bieżące i archiwalne
- BANK.pl (PAP Biznes): „NBP o spreadzie korygującym przy zamianie WIBOR na POLSTR w istniejących umowach”, 17 września 2026 r.
- BANK.pl (PAP Biznes): „UKNF o zamianie wskaźnika WIBOR na POLSTR w umowach z mocy prawa”, 11 czerwca 2026 r.
- BANK.pl (PAP Biznes): „Oferty zamiany WIBOR w umowach mają przyspieszyć dobrowolną konwersję wskaźników referencyjnych”, 2 lipca 2026 r.
- BANK.pl: „WIBOR zostaje do 2036 roku. Banki szykują się do przejścia na POLSTR”, 23 czerwca 2026 r.
- GPW Benchmark: wartości POLSTR i Stóp Składanych (dane 2025 r. oraz od 27.10.2026 r.), roczne zestawienie fixingów WIBID i WIBOR 2025, dane opóźnione WIBOR 2026, stan na 3.11.2026 r.
- Wartości POLSTR z 2026 r. spoza danych GPW: direct.money.pl (7.05.2026), Parkiet (31.08.2026), Bankier.pl (7.10.2026)