Marża kredytu: co to jest, od czego zależy i jak ją obniżyć
Niższa marża nie zawsze oznacza tańszy kredyt. Sprawdzamy w naszej bazie, co naprawdę ją zmienia, ile kosztuje każde 0,10 punktu i kiedy bank może ją podnieść albo obniżyć.
 Tomasz Makowski
Opublikowano 2 listopada 2026
Spis treści (11)
- Czym jest marża kredytu
- Czy marża banku to jego zysk
- Ile wynosi marża kredytu hipotecznego
- Od czego zależy marża kredytu
- Jak obliczyć marżę kredytu
- Dlaczego niska marża nie zawsze oznacza tani kredyt
- Jak marża wpływa na całkowity koszt kredytu
- Czy marża kredytu hipotecznego jest stała
- Jak obniżyć marżę kredytu hipotecznego
- Na co patrzeć, gdy bank podaje marżę
- Najczęściej zadawane pytania
Marża kredytu to część oprocentowania ustalana przez bank, a przy 480 000 zł na 30 lat różnica 0,25 punktu procentowego kosztuje około 27 000 zł. Tyle że niższa marża nie zawsze oznacza tańszy kredyt hipoteczny. Pokazujemy, od czego naprawdę zależy, jak ją sprawdzić w umowie i kiedy da się ją obniżyć.
Najważniejsze informacje:- Przy oprocentowaniu zmiennym oprocentowanie kredytu to wskaźnik, na przykład WIBOR albo POLSTR, plus marża zapisana w umowie.
- Średnia marża w ofertach banków wyniosła 1,82% w II kwartale 2026 r. według raportu AMRON-SARFiN.
- W naszej bazie marżę najmocniej zmieniają dodatkowe produkty i wkład własny poniżej 20%.
- Marż dwóch ofert nie porównasz wprost, jeśli opierają się na różnych wskaźnikach.
- Marża jest zwykle stała, ale umowa może przewidywać jej zmianę, na przykład do wpisu hipoteki albo po rezygnacji z pakietu.
- Przepisy nie dają ci prawa do obniżki marży, więc bank może odmówić, a wtedy zostaje refinansowanie.
Czym jest marża kredytu
Marża kredytu, nazywana też marżą banku albo marżą kredytową, to część oprocentowania, którą bank ustala sam i zapisuje w umowie kredytowej. Ustawa o kredycie hipotecznym opisuje zmienne oprocentowanie kredytu hipotecznego właśnie tak: wartość wskaźnika referencyjnego plus marża z umowy. Wskaźnik zmienia się razem z rynkiem, a marża zwykle zostaje taka sama.
Załóżmy kredyt hipoteczny 480 000 zł na 30 lat w równych ratach, wskaźnik 3,50% i marżę 1,80%, czyli razem 5,30%. Rata wynosi 2 665 zł. W pierwszej racie 2 120 zł to odsetki, a 720 zł z tej kwoty przypada na marżę. Jeśli oprocentowanie się nie zmieni, odsetki przez cały okres wyniosą około 479 600 zł, z czego na marżę przypadnie około 162 900 zł. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej.
Marża nie jest tym samym co prowizja ani RRSO. Te cztery pojęcia najłatwiej rozróżnić po tym, jak je płacisz:
| Pojęcie | Co oznacza | Jak to płacisz |
|---|---|---|
| Marża | Część oprocentowania ustalona przez bank | W odsetkach, w każdej racie |
| Wskaźnik (WIBOR, POLSTR) | Część oprocentowania zależna od rynku | W odsetkach, w każdej racie |
| Prowizja | Opłata za udzielenie kredytu, zwykle procent kwoty | Jednorazowo, o ile oferta ją przewiduje |
| RRSO | Całkowity koszt kredytu wyrażony w procentach rocznie | Nie płacisz jej osobno, służy do porównań |
Czy marża banku to jego zysk
Marża to nie to samo co zysk banku, choć poradniki tak ją nazywają, niektóre nawet zyskiem brutto. Bank pokrywa z niej też koszty i ryzyko związane z udzieleniem kredytu. Związek Banków Polskich (ZBP) podał w marcu 2025 r. taki podział marży 1,70% za 2024 r.: ryzyko prawne 0,81 punktu, działalność operacyjna 0,65 punktu i podatek bankowy 0,24 punktu.
Nie traktowałbym tego jak neutralnego pomiaru. ZBP reprezentuje banki, a zysk nie jest w tym zestawieniu osobną pozycją. NBP według relacji money.pl z jego raportu o stabilności systemu finansowego (czerwiec 2025 r.) szacował sam wpływ podatku bankowego wyżej, na około 0,4 punktu. Z wysokości marży nie odczytasz, ile bank zarabia na twoim kredycie, bo pokrywa ona także koszty i ryzyko. W rozmowie z bankiem argumentem będzie więc niższe ryzyko albo oferta konkurencji, a nie apel o mniejszy zysk.
Ile wynosi marża kredytu hipotecznego
Średnia marża kredytu mieszkaniowego wyniosła 1,82% w II kwartale 2026 r., o 0,04 punktu więcej niż kwartał wcześniej. Tak podaje raport AMRON-SARFiN, a Centrum AMRON liczy ją z ofert banków dla jednego modelu: oprocentowanie zmienne, 450 000 zł, 25 lat i LTV 80%. LTV to stosunek kwoty kredytu do wartości nieruchomości, więc 80% odpowiada wkładowi 20%.
Ta liczba pokazuje poziom rynku, a nie cenę, którą dostaniesz. Warunki konkretnych ofert z datą sprawdzenia znajdziesz w naszym rankingu kredytów hipotecznych.
Od czego zależy marża kredytu
Marża kredytu zależy przede wszystkim od oferty banku, a potem od twojego wkładu własnego i tego, czy bierzesz dodatkowe produkty banku. Sprawdziliśmy to w naszej bazie 2.11.2026 r. Punktem wyjścia była nieruchomość za 600 000 zł, wkład 20% (kredyt 480 000 zł) i 30 lat, czyli 20 ofert. Potem zmienialiśmy po jednym parametrze:
| Co zmieniamy | Ile ofert zmienia marżę | O ile |
|---|---|---|
| Bez dodatkowych produktów | 9 z 9 dostępnych | +0,60 do +2,00 p.p. |
| Wkład 10% | 9 z 9 dostępnych | +0,40 do +0,70 p.p. |
| Wpływy 10 000 zł zamiast domyślnych 5 000 zł | 7 z 20 | −0,10 do −0,50 p.p. |
| Kredyt 960 000 zł lub 1 600 000 zł | 2 z 20 | −0,20 p.p. |
| Wkład 50% | 1 z 19 | −0,20 p.p. |
| Wkład 30% | 0 z 20 | bez zmian |
| Kredyt 240 000 zł | 0 z 20 | bez zmian |
| Okres 15 lub 25 lat | 0 z 20 | bez zmian |
Tabela pokazuje ceny z cenników i regulaminów, a nie decyzje dla konkretnych osób. Bank może zaproponować marżę indywidualną po ocenie zdolności kredytowej, historii w BIK i nieruchomości. Ostateczną wysokość marży poznasz więc dopiero z decyzji kredytowej.
Jak obliczyć marżę kredytu
Żeby obliczyć marżę kredytu, odejmij wskaźnik od oprocentowania: 5,30% minus 3,50% to 1,80%. Weź wartość wskaźnika z dnia, w którym bank ostatnio ustalał oprocentowanie, a nie dzisiejszą. Przy okresowo stałej stopie ten rachunek nie zadziała, bo w okresie stałym oprocentowanie nie zależy od wskaźnika.
Prościej sprawdzić marżę w dokumentach. Przy oprocentowaniu zmiennym umowa określa je przez wskaźnik i marżę, a w formularzu ESIS bank ma wyjaśnić wzór zmiany oprocentowania i jego składniki. Aktualne wartości wskaźników, z których liczymy, są w tej tabeli:
| Wskaźnik | Wartość | Notowanie z dnia |
|---|---|---|
| WIBOR 1M | 3,74% | 26.10.2026 |
| WIBOR 3M | 3,90% | 26.10.2026 |
| WIBOR 6M | 3,97% | 26.10.2026 |
| POLSTR 1M | 3,53662% | 21.10.2026 |
Dlaczego niska marża nie zawsze oznacza tani kredyt
Niska marża to tylko jeden składnik ceny, a o tym, ile oddasz, decyduje cały rachunek. Bank może mieć niższą marżę i droższy kredyt z czterech powodów opisanych niżej.
Oferty opierają się na różnych wskaźnikach
Marże porównasz wprost tylko wtedy, gdy obie oferty mają ten sam wskaźnik. W naszej bazie 2.11.2026 r. WIBOR 3M wynosi 3,90%, a POLSTR 1M 3,54%. Załóżmy więc marżę 1,70% na pierwszym i 1,90% na drugim z nich, przy 480 000 zł na 30 lat. Oprocentowanie to 5,60% i 5,44%.
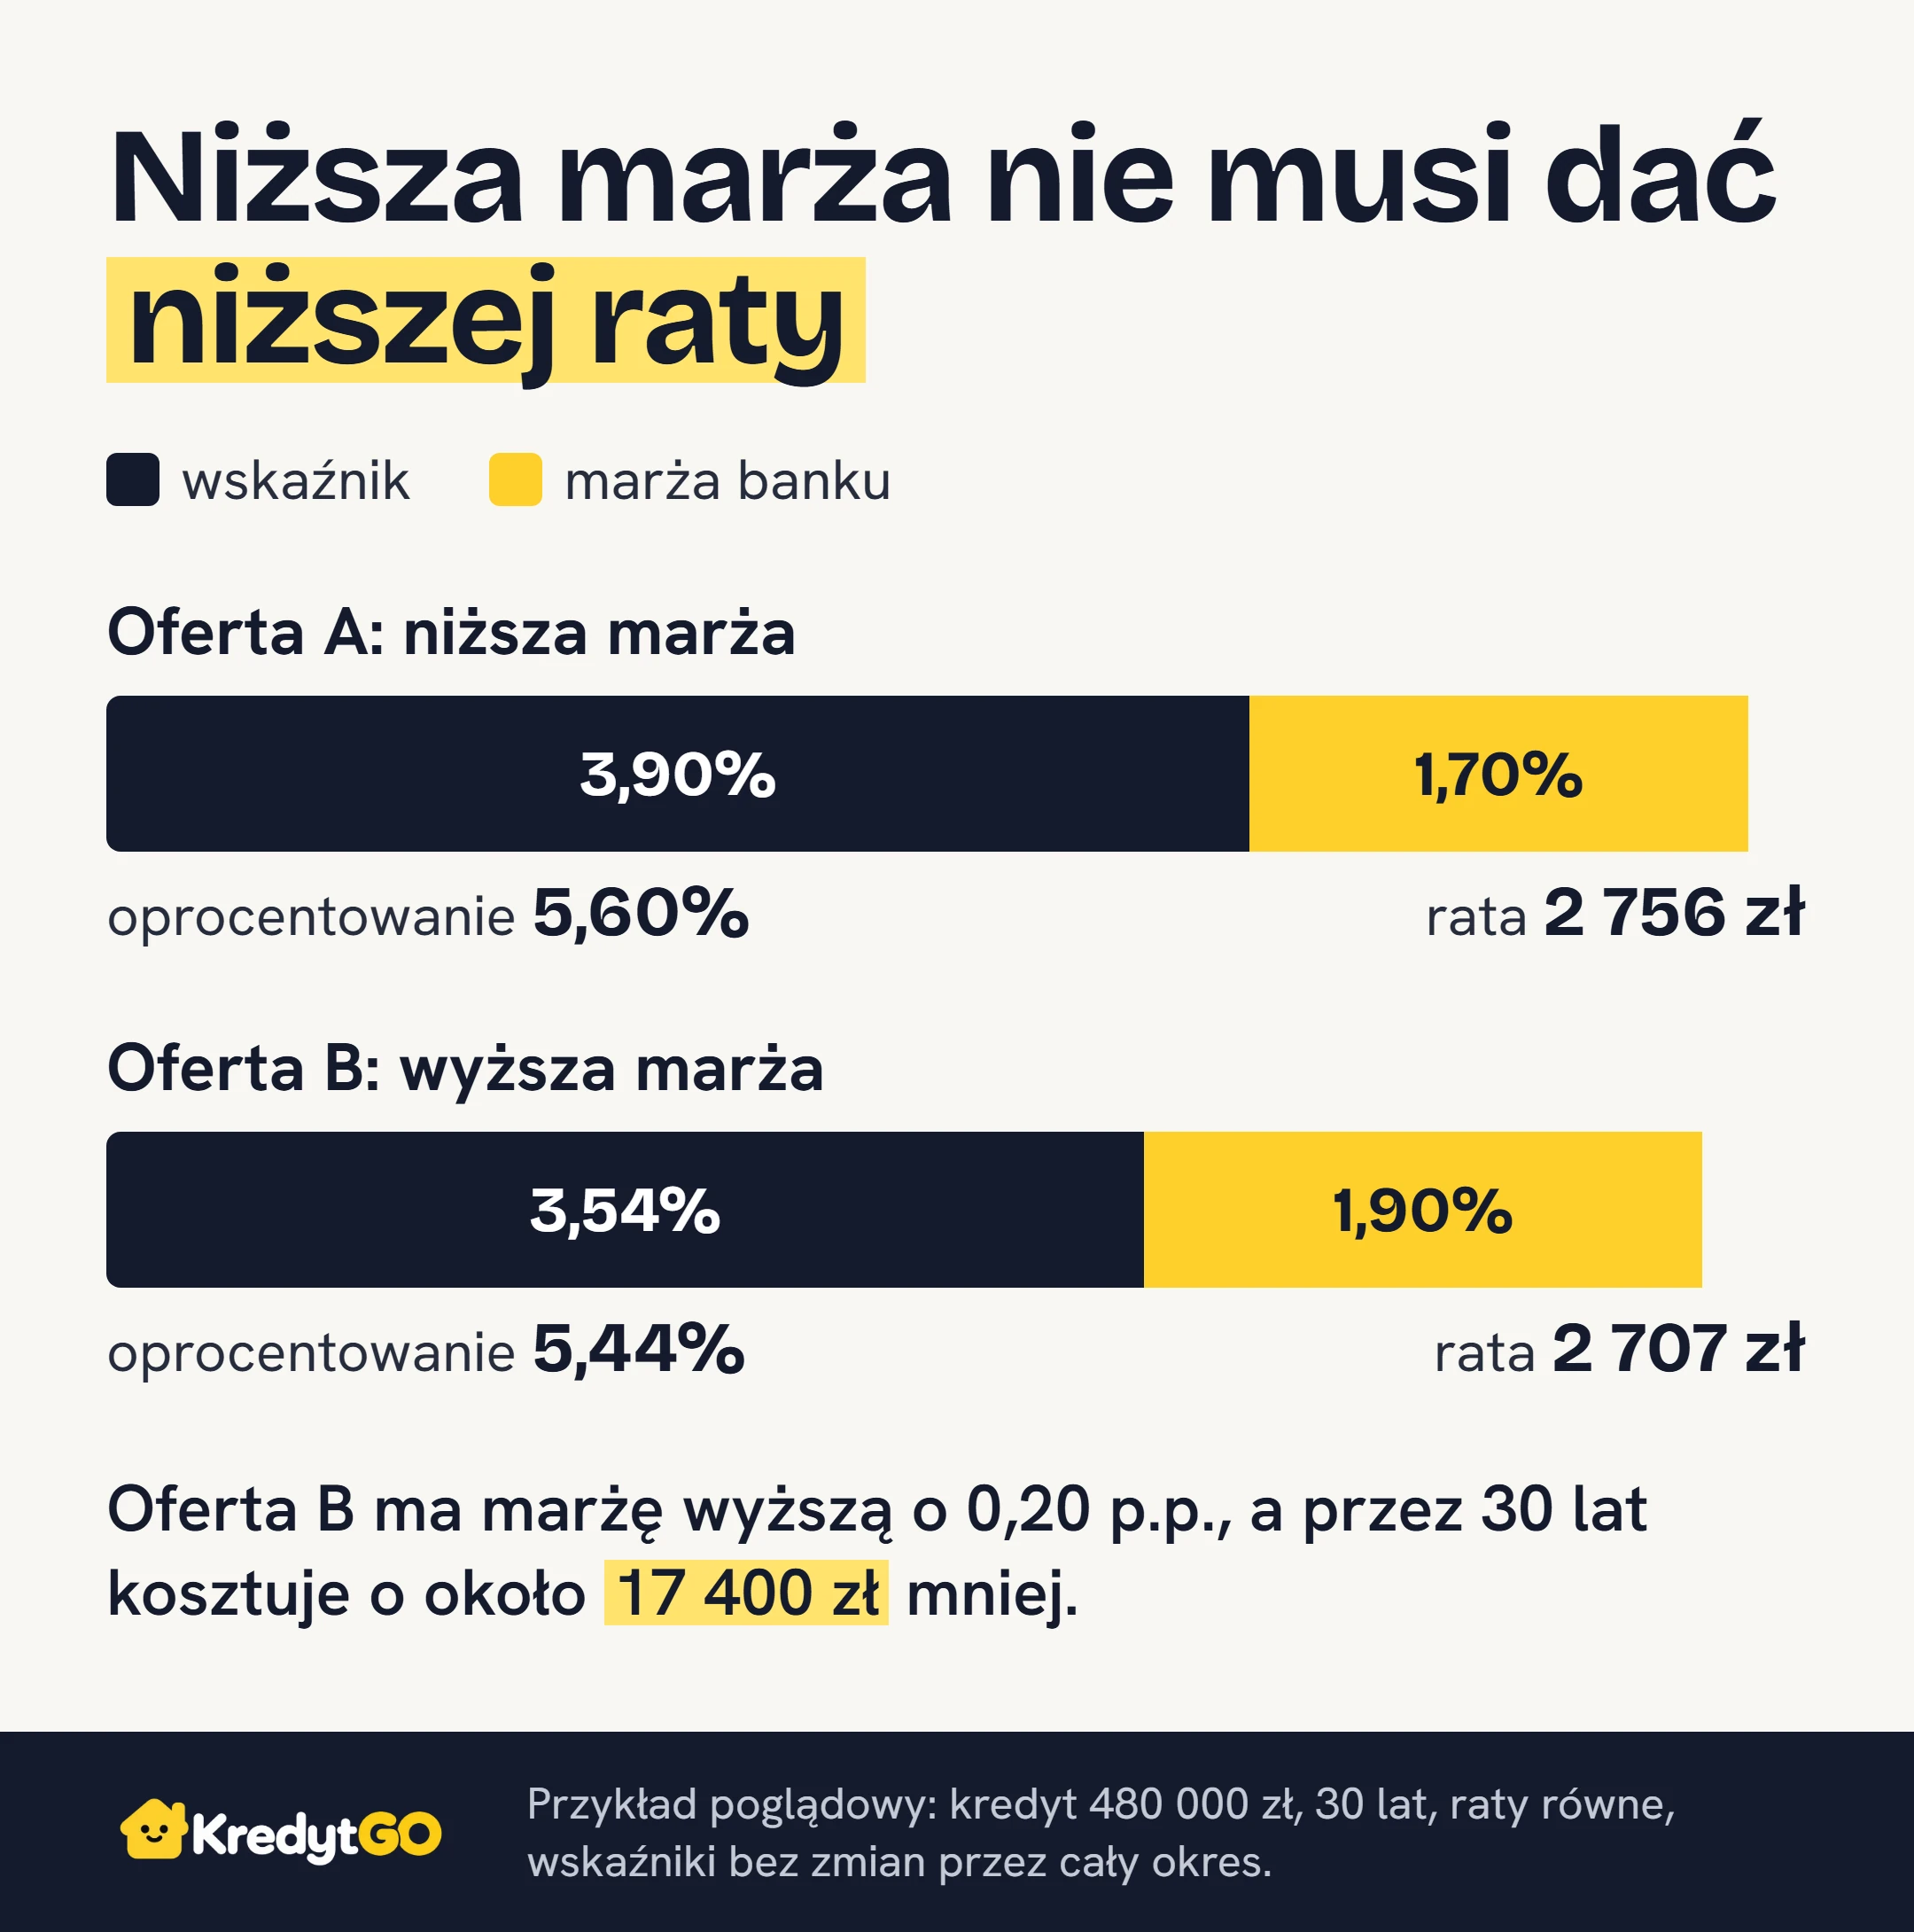
Oferta z marżą wyższą o 0,20 punktu ma ratę niższą o około 50 zł, a odsetki przez 30 lat niższe o około 17 400 zł, jeśli wskaźniki się nie zmienią. Różnica między nimi też nie jest stała. Przy nowym kredycie porównuj całe oprocentowanie i kwotę do spłaty, a nie samą marżę. Ten problem jest dziś realny, bo według komunikatu KNF z 18 maja 2026 r. nowe umowy oparte na WIBOR-ze nie powinny być zawierane po 31 grudnia 2026 r., więc w ofertach mogą się jeszcze spotkać oba wskaźniki.
Okresowo stała stopa odkłada marżę na później
Przy okresowo stałej stopie marża zaczyna decydować o racie dopiero po okresie stałym. Umowa musi określać, jak bank ustali wtedy nową stopę, jeśli się nie porozumiecie, a sposób ten opiera się na wskaźniku i marży.
Załóżmy dwie oferty na 480 000 zł, obie z oprocentowaniem 6,30% przez 5 lat i ratą 2 971 zł. Po 5 latach zostaje około 448 300 zł długu. Jeśli wskaźnik wyniesie wtedy 3,50%, marża 1,80% daje ratę 2 700 zł, a marża 2,30% ratę 2 834 zł. Dwie oferty z tą samą ratą na starcie mogą po 5 latach różnić się o 134 zł miesięcznie, jeśli mają różne marże. Do końca umowy to około 40 250 zł odsetek. Dlatego przy stałej stopie pytaj bank o obie liczby. Za samo ustalenie nowej stopy bank nie może pobrać opłaty.
Niższa marża wymaga dodatkowych produktów
Niższa marża może wymagać produktów, które kosztują więcej, niż oszczędzasz na odsetkach. Bank może uzależnić ją od konta, karty albo ubezpieczenia na życie, a ustawa dopuszcza taką sprzedaż łączoną, jeśli kredyt jest dostępny także bez tych produktów.
Załóżmy wskaźnik 3,50% i dwie oferty na 480 000 zł. Pierwsza ma marżę 1,65% i ubezpieczenia za 38 000 zł przez cały wymagany okres, druga marżę 1,80% i ubezpieczenia za 6 000 zł. Niższa marża daje ratę niższą o około 45 zł i około 16 000 zł mniej odsetek, ale do oddania jest łącznie około 981 500 zł zamiast około 965 600 zł. Oferta z niższą marżą kosztuje tu o około 16 000 zł więcej. Porównaj to z ofertami z rankingu bez dodatkowych produktów.
Niższa marża idzie w parze z prowizją
Niższa marża kupiona prowizją zwraca się dopiero po latach. Załóżmy prowizję 1%, czyli 4 800 zł, przy oprocentowaniu 5,30% albo brak prowizji przy 5,50%. Po 3 latach oferta z prowizją jest droższa o około 1 900 zł, remis wypada po około 5 latach, a po 30 latach jest tańsza o około 16 800 zł. Liczymy tu wpłaty, saldo i prowizję. Jeśli planujesz szybko przenieść kredyt albo sprzedać mieszkanie, ten rachunek wygląda inaczej, co rozwijamy w tekście o tym, ile kosztuje kredyt hipoteczny.
Jak marża wpływa na całkowity koszt kredytu
Każde 0,10 punktu marży to przy 480 000 zł na 30 lat około 30 zł w racie i około 10 800 zł odsetek. Ale ta druga liczba jest prawdziwa tylko wtedy, gdy kredyt spłacasz przez pełne 30 lat. ZBP podaje, że kredyty brane średnio na 27 lat są spłacane w 12–13 lat, dlatego pokazujemy też koszt po 13 latach (wpłaty plus pozostałe saldo). Punktem odniesienia jest przykład z oprocentowaniem 5,30%.
| Marża wyższa o | Koszt po 13 latach | Koszt po 30 latach |
|---|---|---|
| 0,10 p.p. (rata +30 zł) | +6 064 zł | +10 759 zł |
| 0,25 p.p. (rata +75 zł) | +15 186 zł | +27 001 zł |
| 0,50 p.p. (rata +151 zł) | +30 456 zł | +54 343 zł |
| 1,00 p.p. (rata +306 zł) | +61 234 zł | +110 019 zł |
Czy marża kredytu hipotecznego jest stała
Zwykle tak, ale nie zawsze przez cały okres. Prawo bankowe wymaga, żeby umowa określała wysokość oprocentowania i warunki jego zmiany, więc to w niej sprawdzisz, kiedy marża może wzrosnąć. Zacznij od tych trzech sytuacji:
| Sytuacja | Co może przewidywać umowa | Co sprawdzić |
|---|---|---|
| Oczekiwanie na wpis hipoteki | Wyższa marża albo inny dodatkowy koszt. Marża wyższa o 1 p.p. przy 480 000 zł to 400 zł odsetek miesięcznie. | Jak bank rozliczy ten koszt. Ustawa każe go po wpisie zwrócić albo zaliczyć na spłatę, na warunkach z umowy. |
| Wkład poniżej 20% | Wyższa marża do spadku LTV do 80% albo przez cały okres. | Czy obniżka następuje sama i od jakiej wartości bank liczy próg. |
| Rezygnacja z produktów lub wpływów | Powrót do wyższej marży. Marża wyższa o 0,50 p.p. po 3 latach to rata +140 zł i około 45 400 zł odsetek więcej. | Jak długo musisz utrzymać każdy produkt i co się stanie, gdy zmienisz pracę. |
Co z marżą przy zamianie WIBOR na POLSTR
Według projektu przepisów marża nie powinna wtedy wzrosnąć, ale to jeszcze nie prawo. Według KNF WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r., a po 2026 r. służyć już tylko wcześniej zawartym umowom. Projekt ustawy Ministerstwa Finansów (UC132) przewiduje, że bank złoży ofertę zmiany umowy, a według Bankier.pl z 30 czerwca 2026 r. nie może ona skutkować wzrostem marży. To wciąż projekt: do 2.11.2026 r. nie znaleźliśmy informacji o jego uchwaleniu, a spór dotyczy m.in. dodatkowego spreadu korygującego. Gdy dostaniesz aneks zmieniający wskaźnik, sprawdź całą formułę: nowy wskaźnik, marżę i ewentualną korektę.
Jak obniżyć marżę kredytu hipotecznego
Najłatwiej obniżyć marżę przed podpisaniem umowy, bo wtedy możesz po prostu wybrać inny bank. Po podpisaniu zostaje wniosek do obecnego banku albo refinansowanie.
Jak negocjować marżę przed umową
Negocjować marżę kredytu najlepiej z decyzją kredytową z innego banku w ręku, bo to najmocniejszy argument, jaki masz. Decyzja z formularzem ESIS wiąże bank co najmniej 14 dni, więc masz czas porównać oferty. Bank nie musi jednak schodzić poniżej swojej tabeli. Pozostałe dźwignie widać w tabeli wyżej: wkład co najmniej 20% i wpływy na konto. Pakiet wchodzi w grę, ale dopiero po policzeniu jego kosztu.
Wniosek o obniżenie marży w trakcie spłaty
Wniosek o obniżenie marży kredytu możesz złożyć w trakcie spłaty, ale bank nie musi się zgodzić. Ani ustawa o kredycie hipotecznym, ani Prawo bankowe nie dają prawa do obniżki marży, więc wniosek kończy się aneksem albo odmową. W piśmie podaj:
- numer umowy, obecną marżę i marżę, o którą prosisz,
- saldo i aktualną wartość nieruchomości, jeśli LTV wyraźnie spadło,
- historię terminowych spłat i stałe wpływy na konto,
- oferty z innego banku, jeśli je masz, bo pokazują, że możesz odejść.
Zanim podpiszesz aneks, zapytaj o jego koszt i o to, czy bank nie wiąże obniżki z nowym pakietem. Bez tego niższa marża może wyjść drożej niż obecna.
Refinansowanie kredytu w innym banku
Refinansowanie to nowy kredyt w innym banku, który spłaca stary, czyli przeniesienie zobowiązania do innego banku. Nowy bank od początku oceni zdolność i nieruchomość, więc zgody nie masz z góry.
Załóżmy, że zostało ci 400 000 zł na 25 lat, a marża spada o 0,30 punktu, z oprocentowania 6,00% do 5,70%. Rata maleje o 73 zł, a odsetki o około 21 900 zł. Jeśli wszystkie koszty przenosin wyniosą 4 000 zł (to założenie, a nie stawka rynkowa), zwrócą się po około 3,5 roku, bo oprócz niższej raty szybciej spada też saldo.
Rachunek zmienia rekompensata za wcześniejszą spłatę. Przy oprocentowaniu zmiennym bank może ją pobrać tylko w ciągu 36 miesięcy od zawarcia umowy, jeśli umowa ją przewiduje, i najwyżej do 3% spłacanej kwoty oraz do wysokości odsetek za rok. Tu to do 12 000 zł. Przy pełnej rekompensacie obniżka marży o 0,30 punktu zwróci koszty 16 000 zł dopiero po ponad 14 latach. Przy stałej stopie bank może pobierać rekompensatę w okresie jej obowiązywania, ale nie wyższą niż koszty bezpośrednio związane ze spłatą.
Na co patrzeć, gdy bank podaje marżę
Spisz przy każdej ofercie cztery rzeczy: wskaźnik, marżę, warunki jej utrzymania i marżę po okresie stałym. Najniższa marża w zestawieniu jeszcze niczego nie przesądza, więc sprawdź, co za nią płacisz. Dopiero tak spisane oferty porównaj po kwocie do spłaty, tak jak robi to nasz ranking kredytów hipotecznych.
Najczęściej zadawane pytania
Czy marża wchodzi do RRSO?
Tak. RRSO wyraża w procentach całkowity koszt kredytu, a ustawa o kredycie hipotecznym zalicza do niego m.in. odsetki i marże, jeśli bank je zna. Wyższa marża podnosi więc RRSO, ale z samej marży nie odczytasz wyniku, bo dochodzą prowizja, ubezpieczenia i inne wymagane koszty.
Czy decyzja Rady Polityki Pieniężnej zmienia moją marżę?
Nie bezpośrednio. Rada Polityki Pieniężnej ustala stopy NBP, a za nimi zmieniają się wskaźniki takie jak WIBOR i POLSTR. Marża w twojej umowie zostaje taka sama, jeśli umowa nie stanowi inaczej. Zmienić może się natomiast marża w ofercie dla nowych klientów.
Czy nadpłata kredytu obniża marżę?
Sama nadpłata nie obniża marży, chyba że umowa wiąże ją ze spadkiem LTV. Zmniejsza saldo, więc płacisz niższe odsetki, a niższe LTV może być argumentem we wniosku do banku. Oszczędność policzysz w naszym kalkulatorze nadpłaty.
Czy kredyty gotówkowe też mają marżę?
Bank ustala ich cenę podobnie, ale umowa może podawać samo oprocentowanie, na przykład stałe. Kredyt gotówkowy zwykle nie ma hipoteki jako zabezpieczenia, więc bank bierze na siebie większe ryzyko. Dlatego nie porównuj jego oprocentowania z kredytem hipotecznym bez przełożenia na koszt.
Czy bank może pobrać opłatę za aneks obniżający marżę?
To zależy od umowy i taryfy banku. Ustawa zakazuje opłat za ustalenie nowej stopy po okresie stałego oprocentowania, ale o aneksie obniżającym marżę nie mówi wprost. Zapytaj o koszt przed podpisaniem i odejmij go od oszczędności.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 4, 9, 29, 40 oraz załącznik z wzorem formularza ESIS
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 69
- Komisja Nadzoru Finansowego: komunikat w sprawie wskaźników WIBOR i WIBID (18.05.2026)
- Centrum AMRON, Związek Banków Polskich: Raport AMRON-SARFiN 2/2026 (sierpień 2026), s. 21
- Związek Banków Polskich, Tomasz Pawlonka: „Marże kredytowe” (marzec 2025)
- Money.pl: „NBP wyjaśnia przyczyny wysokich marż kredytowych w Polsce” (14.06.2025)
- Bankier.pl: „Koniec WIBOR-u coraz bliżej. Banki będą musiały złożyć klientom nową ofertę” (30.06.2026)