Wykreślenie hipoteki z księgi wieczystej: wniosek KW-WPIS, opłata i zgoda banku
Spłata kredytu nie usuwa hipoteki z księgi wieczystej. Pokazujemy, jak wypełnić KW-WPIS pole po polu, ile zapłacisz przy jednej i dwóch hipotekach i jakie błędy kończą się zwrotem wniosku.
 Tomasz Makowski
Opublikowano 18 listopada 2026
Spis treści (9)
- Dlaczego hipoteka zostaje w księdze wieczystej po spłacie kredytu
- Zgoda banku na wykreślenie hipoteki: jak ją dostać i co ma zawierać
- Jak wypełnić wniosek o wykreślenie hipoteki (KW-WPIS)
- Ile kosztuje wykreślenie hipoteki
- Gdzie złożyć wniosek i jak sprawdzić, że hipoteka zniknęła
- Błędy, przez które sąd zwróci albo oddali wniosek
- Wykreślenie hipoteki przy sprzedaży mieszkania i refinansowaniu
- Co zrobić, gdy bank nie wydaje zgody albo już nie istnieje
- Najczęściej zadawane pytania
Wykreślenie hipoteki nie następuje samo po ostatniej racie. Hipoteka wygasa razem z długiem, ale w księdze wieczystej zostaje, dopóki nie złożysz w sądzie wniosku o wykreślenie hipoteki. Potrzebujesz do tego zgody banku, formularza KW-WPIS i 100 zł na opłatę sądową. Notariusz ani prawnik nie są do tego potrzebni.
Najważniejsze informacje:
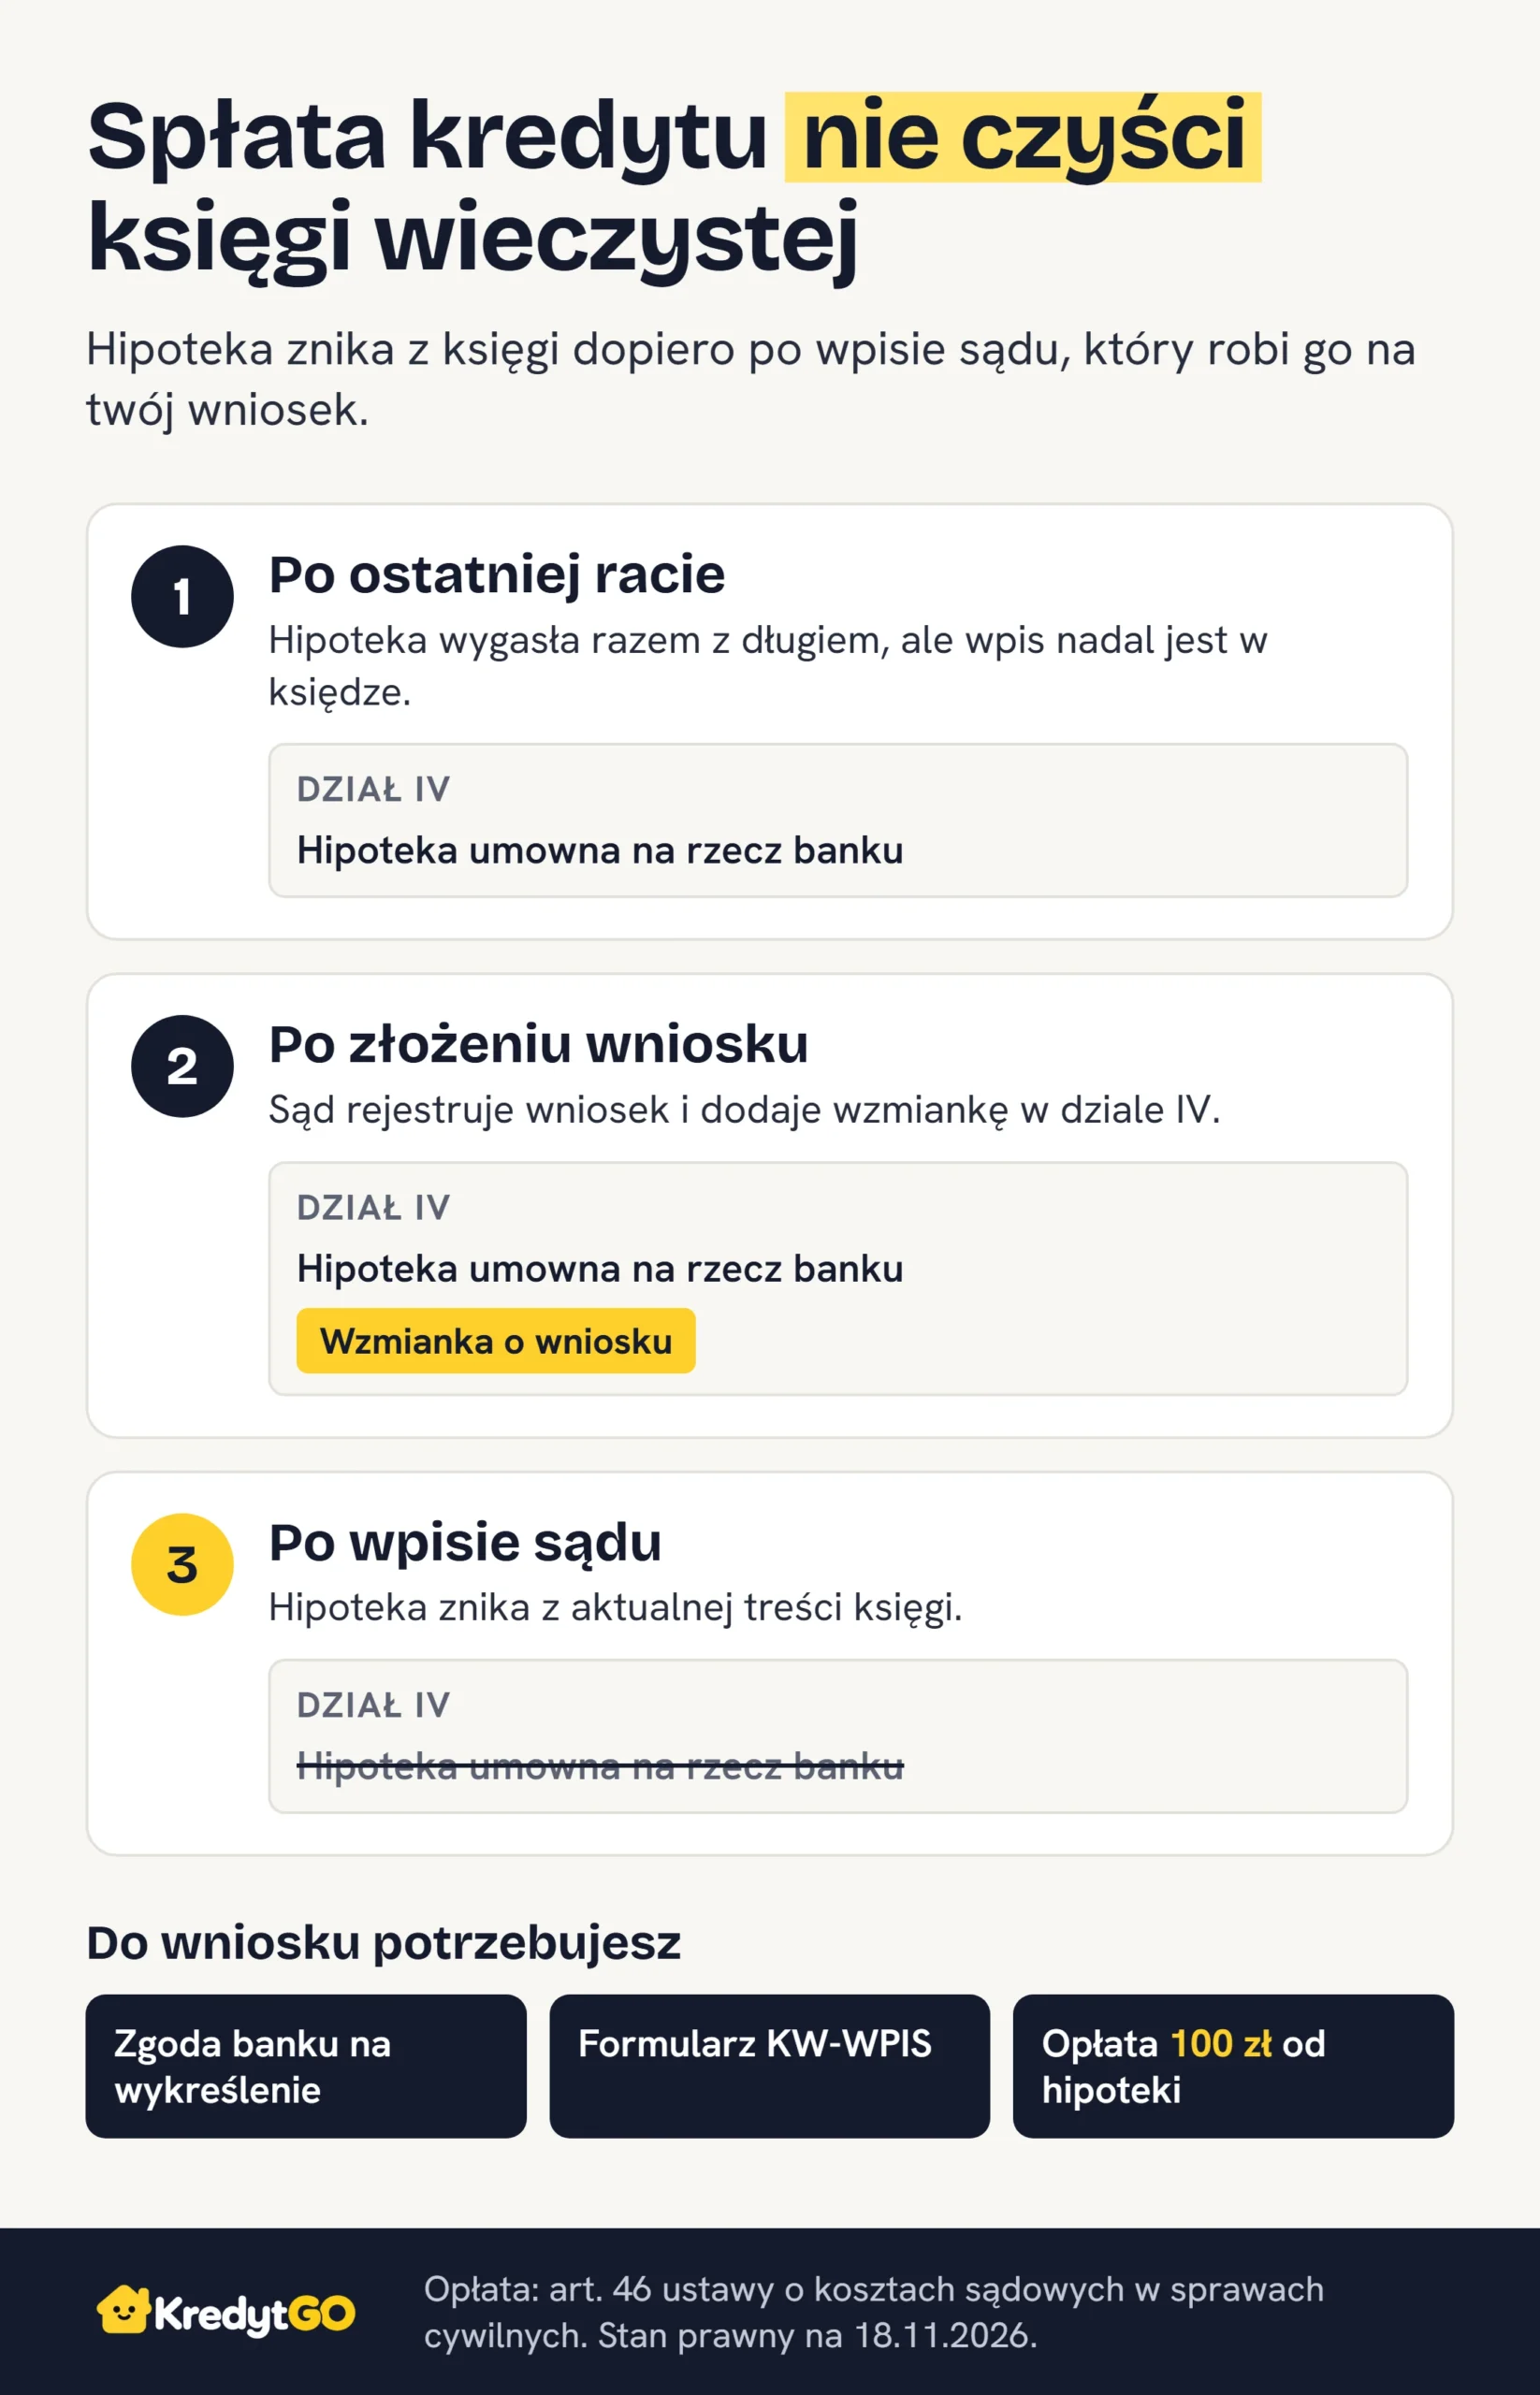
- Hipoteka wygasa razem ze spłatą kredytu, ale z księgi wieczystej znika dopiero po wpisie sądu, który robi go na twój wniosek.
- Do wniosku dołączasz zgodę banku na wykreślenie hipoteki (oryginał albo odpis poświadczony przez notariusza) i dowód zapłaty opłaty sądowej.
- Opłata za wykreślenie hipoteki wynosi 100 zł od każdej hipoteki wpisanej w księdze.
- Wniosek składasz na formularzu KW-WPIS w wydziale ksiąg wieczystych sądu rejonowego, osobiście albo listem poleconym.
- Przepisy nie wyznaczają terminu na złożenie wniosku, a bank ma obowiązek umożliwić wykreślenie wygasłej hipoteki.
Dlaczego hipoteka zostaje w księdze wieczystej po spłacie kredytu
Hipoteka zostaje w księdze wieczystej, bo sąd dokonuje wpisów tylko na wniosek, a spłata kredytu żadnego wniosku nie uruchamia. Prawnie sprawa jest prosta: według ustawy o księgach wieczystych i hipotece hipoteka wygasa razem z długiem, który zabezpieczała, chyba że z tej samej umowy mogą jeszcze powstać kolejne długi. Po ostatniej racie bank nie ma już praw do twojego mieszkania. Tyle że księga wieczysta o tym nie wie.
Dopóki hipoteka widnieje w dziale IV, działa ustawowe domniemanie, że wpis jest zgodny z rzeczywistym stanem prawnym. Da się je obalić, ale to ty musiałbyś wykazać, że hipoteka wygasła. Wpis zobaczy kupujący, jego bank i bank, do którego kiedyś złożysz wniosek o nowy kredyt, a każdy z nich może poprosić o dowód, że obciążenia już nie ma. Niewykreślona hipoteka sama nie generuje opłat, ale nieaktualny wpis może skomplikować sprzedaż mieszkania, darowiznę albo zabezpieczenie na nim nowego kredytu. Wtedy formalności trzeba załatwiać w pośpiechu.
Przepisy nie wyznaczają terminu na złożenie wniosku ani kary za zwłokę. Odkładanie sprawy nie ma jednak sensu. Dziś zgodę wyda ci bank, który udzielił kredytu, a po latach może to być już jego następca po połączeniu z innym bankiem i trzeba będzie najpierw ustalić, kto ma wydać dokument.
Zgoda banku na wykreślenie hipoteki: jak ją dostać i co ma zawierać
Zgoda banku na wykreślenie hipoteki to pisemne oświadczenie banku, że zgadza się na usunięcie jego hipoteki z księgi wieczystej. Nazywa się ją też listem mazalnym albo kwitem mazalnym. To podstawa wpisu: bez niej sąd nie ma na jakiej podstawie wykreślić hipoteki.
Ustawa o księgach wieczystych i hipotece każe wierzycielowi po wygaśnięciu hipoteki zrobić wszystko, co umożliwia jej wykreślenie. Terminu przepis nie podaje. Część banków wysyła zgodę sama po spłacie, w innych trzeba o nią poprosić w oddziale albo w bankowości internetowej. Zapytaj o nią zaraz po zaksięgowaniu ostatniej raty i sprawdź w tabeli opłat, czy bank pobiera opłatę za wydanie dokumentu.
Nie myl zgody z zaświadczeniem o spłacie kredytu. Zaświadczenie potwierdza, że nie masz już długu, i warto je przechowywać, ale do wykreślenia hipoteki sąd potrzebuje zgody. Jeśli bank przyśle jeden dokument, sprawdź, czy zawiera wyraźne zdanie o zgodzie na wykreślenie hipoteki. Na zgodzie sprawdź też:
- numer księgi wieczystej i opis hipoteki zgodny z działem IV, czyli jej rodzaj, kwotę i nazwę banku,
- czy obejmuje wszystkie hipoteki banku, jeśli w księdze jest ich więcej niż jedna,
- podpisy osób upoważnionych do reprezentowania banku i pieczęć banku.
Zgoda banku nie wymaga wizyty u notariusza, bo Prawo bankowe pozwala, by oświadczenie banku podpisane przez upoważnione osoby i opatrzone jego pieczęcią było podstawą wpisu w księdze wieczystej. Ten przepis dotyczy banków. Jeśli hipotekę ustanowiono na rzecz kogoś innego, na przykład osoby prywatnej, jej podpis pod zgodą musi być notarialnie poświadczony.
Do sądu wysyłasz oryginał zgody albo jej odpis poświadczony przez notariusza. Zwykła kserokopia czy wydruk skanu nie wystarczą. Dokument zostaje w aktach księgi wieczystej, więc przed wysłaniem zrób kopię dla siebie.
Jak wypełnić wniosek o wykreślenie hipoteki (KW-WPIS)
Wniosek o wykreślenie hipoteki składasz na urzędowym formularzu KW-WPIS, bo przepisy nie pozwalają złożyć go zwykłym pismem. Formularz pobierzesz ze strony Ministerstwa Sprawiedliwości albo w biurze podawczym sądu. Ma cztery strony, ale przy wykreśleniu hipoteki wypełniasz tylko oznaczenie sądu i księgi, jedną rubrykę żądania, dane twoje i banku oraz wykaz dokumentów.
Formularz wypełniasz drukowanymi literami, bez skreśleń i poprawek, ręcznie albo na komputerze. Pola, których nie wypełniasz, przekreśl. Gdy w polu na numer PESEL, REGON albo KRS nie masz czego wpisać, wpisz słowo „brak”, tak każe pouczenie na formularzu. Numery pól w tabeli pochodzą z obowiązującego wzoru.
| Pola | Co wpisać |
|---|---|
| 1–2 | Sąd rejonowy i wydział ksiąg wieczystych, który prowadzi księgę |
| 3 | Numer księgi wieczystej |
| 4–6 | Przekreśl, dotyczą oznaczenia nieruchomości i właściciela |
| 7 | Żądanie wykreślenia hipoteki (kwadrat nad polami 7 i 8, przy wpisie prawa, roszczenia lub hipoteki, musi być zaznaczony) |
| 8 | Druga hipoteka do wykreślenia albo przekreślenie |
| 9–32 | Twoje dane jako wnioskodawcy |
| 33–56 | Dane banku jako uczestnika postępowania: nazwa, REGON, numer KRS i siedziba |
| 57–80 | Drugi właściciel, jeśli składacie wniosek razem, albo przekreślenie |
| 81–83 | Liczba dołączonych formularzy dodatkowych, zwykle przekreślenie |
| 84–88 | Wykaz dokumentów: zgoda banku i dowód zapłaty opłaty |
| Ostatnia rubryka | Imię i nazwisko, data i podpis |
Najważniejsze jest pole 7. W nagłówku nad polami 7 i 8 zaznacz kwadrat „Wpis prawa, ograniczenia w rozporządzaniu nieruchomością, roszczenia lub hipoteki”, a w polu 7 sformułuj żądanie tak, żeby nie było wątpliwości, że chodzi o wykreślenie, a nie o nowy wpis. Na przykład: „Wykreślenie hipoteki umownej w kwocie 360 000 zł wpisanej w dziale IV księgi wieczystej na rzecz [nazwa banku z księgi]”. Rodzaj hipoteki, kwotę i nazwę wierzyciela przepisz dokładnie tak, jak widnieją w księdze. Aktualną treść księgi bezpłatnie sprawdzisz w serwisie Elektroniczne Księgi Wieczyste (ekw.ms.gov.pl).
Bank wpisz we wniosku jako uczestnika postępowania, bo to jego prawo jest wykreślane. Każdy blok danych na formularzu ma nagłówek „wnioskodawcy/uczestnika postępowania”, więc w bloku banku skreśl słowo „wnioskodawcy”, a w swoim „uczestnika postępowania”. Pełną nazwę, REGON i numer KRS banku znajdziesz na zgodzie albo w Krajowym Rejestrze Sądowym. Jeśli składasz wniosek przez pełnomocnika, dołącz formularz KW-PP i pełnomocnictwo.
Ile kosztuje wykreślenie hipoteki
Opłata za wykreślenie hipoteki wynosi 100 zł od każdej hipoteki, niezależnie od kwoty kredytu i wartości mieszkania. Ustawa o kosztach sądowych w sprawach cywilnych ustala ją jako połowę stałej opłaty za wpis hipoteki, która wynosi 200 zł. Opłaty za wpis hipoteki przy zakupie mieszkania opisuje poradnik o kosztach zakupu mieszkania.
Jeśli twój kredyt pochodzi sprzed 20 lutego 2011 r., sprawdź dział IV przed przelewem. Do tego dnia przepisy rozróżniały hipotekę zwykłą i kaucyjną, a bank mógł przy jednym kredycie ustanowić obie: zwykłą na kwotę kredytu i kaucyjną na odsetki i koszty. Dwie hipoteki to 200 zł opłaty. Formularz KW-WPIS mieści dwa żądania (pola 7 i 8), a przy więcej niż dwóch hipotekach dołączasz formularz KW-ZAD.
Opłatę wnosisz razem z wnioskiem. Możesz zapłacić przelewem na rachunek bankowy sądu, z numerem księgi wieczystej i dopiskiem „opłata od wniosku o wykreślenie hipoteki” w tytule, albo kupić e-znak opłaty sądowej w serwisie Sądowe ePłatności (oplaty.ms.gov.pl). Potwierdzenie przelewu albo wydruk e-znaku dołączasz do wniosku i wpisujesz w wykazie dokumentów.
Innych opłat urzędowych nie ma. Podatek od czynności cywilnoprawnych płaci się przy ustanowieniu hipoteki, a nie przy jej wykreśleniu, a odpisu księgi nie musisz zamawiać, bo jej treść widać w EKW. Jeśli bank nie pobiera opłaty za zgodę, wykreślenie jednej hipoteki kosztuje cię 100 zł i list polecony do sądu.
Gdzie złożyć wniosek i jak sprawdzić, że hipoteka zniknęła
Wniosek o wykreślenie hipoteki składasz w wydziale ksiąg wieczystych tego sądu rejonowego, który prowadzi księgę twojego mieszkania. Kod wydziału to pierwsze cztery znaki numeru księgi, przed pierwszym ukośnikiem, a pełną nazwę sądu pokazuje EKW. Wniosek złożysz w biurze podawczym albo wyślesz listem poleconym. Przez internet wnioski o wpis składają notariusze i komornicy, a osoba prywatna składa wniosek na papierze.
Po zarejestrowaniu wniosku w dziale IV księgi pojawia się wzmianka o wniosku. Wpisu dokonuje referendarz sądowy albo sędzia, a ustawa nie wyznacza na to terminu, więc czas oczekiwania zależy od obciążenia sądu. O wykreśleniu sąd zawiadomi cię listownie. Od doręczenia zawiadomienia biegną dwa tygodnie na apelację. Dokonany wpis ma moc wsteczną od chwili złożenia wniosku, ale samo złożenie wniosku hipoteki jeszcze nie usuwa.
Postęp sprawy sprawdzisz bez dzwonienia do sądu: w EKW najpierw pojawia się wzmianka o twoim wniosku, a po wpisie hipoteka znika z aktualnej treści działu IV. Sąd rejestruje wniosek w dniu wpływu, a wzmianka ma się pojawić niezwłocznie, więc jeśli nie widać jej tydzień po doręczeniu listu, zapytaj w biurze podawczym, czy wniosek dotarł.
Błędy, przez które sąd zwróci albo oddali wniosek
Wniosek z brakiem formalnym albo bez pełnej opłaty nie przepada od razu: sąd wzywa do uzupełnienia w ciągu tygodnia. Jeśli tego nie zrobisz, zwraca wniosek, a zwrócony wniosek nie wywołuje żadnych skutków. Gdy dokumenty nie dają podstawy do wpisu, sąd wniosek oddala, a kolejny wniosek oznacza kolejne 100 zł. Większości tych sytuacji unikniesz, sprawdzając przed wysyłką:
- Opłata: przy dwóch hipotekach 100 zł nie wystarczy, a niedopłata kończy się wezwaniem i tygodniem na przelew.
- Kopia zamiast oryginału: sąd bada formę dokumentów, więc skan czy zwykła kserokopia zgody to za mało. Potrzebny jest oryginał albo odpis poświadczony przez notariusza.
- Brak banku wśród uczestników: to brak formalny, który kończy się wezwaniem do uzupełnienia.
- Opis hipoteki inny niż w księdze: sąd wpisuje tylko w granicach wniosku, więc kwota albo wierzyciel niezgodni z działem IV mogą skończyć się oddaleniem.
- Zwykłe pismo zamiast formularza: sąd wezwie do złożenia wniosku na KW-WPIS.
Wykreślenie hipoteki przy sprzedaży mieszkania i refinansowaniu
Przy sprzedaży mieszkania z kredytem hipoteka zostaje w księdze jeszcze po akcie notarialnym, jeśli kredyt spłacasz z pieniędzy kupującego. Bank wyda zgodę dopiero po zaksięgowaniu spłaty. Po akcie właścicielem jest już kupujący, więc co do zasady to on składa wniosek o wykreślenie, bo przepisy dają to prawo właścicielowi nieruchomości. Sprzedający nie staje się uprawnionym wnioskodawcą tylko dlatego, że w umowie zobowiązał się załatwić formalności. Ustalcie więc, kto odbierze zgodę z banku i kiedy przekaże ją kupującemu. Gdy zgoda banku jest gotowa w dniu aktu, wniosek o wykreślenie może złożyć notariusz, elektronicznie, razem z wnioskiem o wpis nowego właściciela.
Przy refinansowaniu wniosek o wykreślenie hipoteki starego banku składa się zwykle razem z wnioskiem o wpis hipoteki nowego, a nowy bank określa, kto i kiedy ma to zrobić. Opłata za wykreślenie jest taka sama, 100 zł. Pozostałe koszty zmiany banku liczy poradnik o refinansowaniu kredytu hipotecznego.
Co zrobić, gdy bank nie wydaje zgody albo już nie istnieje
Gdy bank zwleka ze zgodą, złóż pisemne żądanie i powołaj się na art. 100 ustawy o księgach wieczystych i hipotece, który zobowiązuje wierzyciela do czynności umożliwiających wykreślenie wygasłej hipoteki. Odmowę albo brak odpowiedzi zgłoś jako reklamację, a jeśli bank ją odrzuci, możesz zwrócić się do Rzecznika Finansowego.
Zgodę na wykreślenie hipoteki banku, który połączył się z innym albo został przejęty, wydaje jego następca prawny, nawet jeśli w księdze widnieje dawna nazwa. Kto nim jest, pokaże wpis banku w Krajowym Rejestrze Sądowym.
Ostatnia droga to pozew o uzgodnienie treści księgi wieczystej z rzeczywistym stanem prawnym. Ustawa daje go właścicielowi, którego nieruchomość obciąża wpis nieistniejącej hipoteki, ale to proces z dowodami spłaty kredytu, a nie formularz z opłatą 100 zł. Dlatego zacznij od żądania wobec banku.
Najczęściej zadawane pytania
Poniżej odpowiedzi na pytania o wykreślenie hipoteki, których tekst wyżej nie rozstrzyga.
Czy bank sam wykreśli hipotekę po spłacie kredytu?
Przepisy nie każą bankowi składać wniosku do sądu. Ustawa wymaga od niego czynności, które umożliwiają wykreślenie hipoteki, czyli w praktyce wydania zgody. Wniosek składasz sam, chyba że bank na piśmie potwierdzi, że zrobi to za ciebie.
Czy można wykreślić hipotekę przed spłatą całego kredytu?
Co do zasady nie, bo hipoteka wygasa dopiero razem z całym długiem. Bank może jednak zgodzić się na zwolnienie spod hipoteki, na przykład jednej z dwóch nieruchomości obciążonych hipoteką łączną. To jego decyzja, a nie twoje uprawnienie.
Co zrobić, jeśli zgubię zgodę banku na wykreślenie hipoteki?
Poproś bank o ponowne wydanie zgody. Bank nadal ma obowiązek umożliwić wykreślenie wygasłej hipoteki, a sąd potrzebuje oryginału albo odpisu poświadczonego przez notariusza, więc skan zgubionego dokumentu nie wystarczy. Sprawdź w tabeli opłat, czy duplikat jest płatny.
Co to jest opróżnione miejsce hipoteczne?
To prawo właściciela do ustanowienia nowej hipoteki w miejscu tej, która wygasła, z zachowaniem jej pierwszeństwa. Ma znaczenie, gdy w księdze są inne, późniejsze hipoteki. Żeby je zachować, w tym samym wniosku żądasz wpisu tego uprawnienia i dołączasz swoje oświadczenie. Przy jednej hipotece bankowej nie ma to praktycznego znaczenia.
Co z ubezpieczeniem mieszkania, które było scedowane na bank?
Cesja zabezpieczała spłatę kredytu, więc po spłacie traci sens. Poproś bank o pismo zwalniające cesję i przekaż je ubezpieczycielowi, żeby w razie szkody odszkodowanie trafiło do ciebie, a nie do banku.
Gdy zgoda banku jest już w twoich rękach, zostaje jeden formularz i jeden przelew. Złóż wniosek od razu, a potem zaglądaj do EKW, aż hipoteka zniknie z działu IV. Jeśli do ostatniej raty zostało jeszcze sporo lat, kalkulator nadpłaty pokaże, o ile wcześniej możesz do niej dojść.
Stan prawny na 18 listopada 2026 r.
Źródła:
- Ustawa z dnia 6 lipca 1982 r. o księgach wieczystych i hipotece (tekst jednolity Dz.U. 2026 poz. 1066), art. 3, 10, 29, 31, 94, 100, 101¹, 101⁴
- Ustawa z dnia 17 listopada 1964 r. Kodeks postępowania cywilnego (tekst jednolity Dz.U. 2026 poz. 468 z późn. zm.), art. 129, 130, 130¹, 626¹, 626², 626⁴, 626⁷, 626⁸, 626⁹, 626¹⁰
- Ustawa z dnia 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (tekst jednolity Dz.U. 2025 poz. 1228 z późn. zm.), art. 42, 46
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 95
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (tekst jednolity Dz.U. 2026 poz. 191), art. 1
- Ustawa z dnia 26 czerwca 2009 r. o zmianie ustawy o księgach wieczystych i hipotece oraz niektórych innych ustaw (Dz.U. 2009 nr 131 poz. 1075)
- Rozporządzenie Ministra Sprawiedliwości z dnia 5 kwietnia 2012 r. w sprawie określenia wzorów i sposobu udostępniania urzędowych formularzy pism procesowych w postępowaniu cywilnym (tekst jednolity Dz.U. 2023 poz. 2179), załącznik nr 8 (KW-WPIS)