Refinansowanie kredytu hipotecznego: kiedy się opłaca, a kiedy tylko obniża ratę
Niższa rata nie znaczy tańszy kredyt: refinansowanie z wydłużeniem okresu może dołożyć 77 447 zł odsetek. Liczymy, o ile musi spaść oprocentowanie, kiedy poczekać z rekompensatą i kto traci na zmianie banku.
 Tomasz Makowski
Opublikowano 17 listopada 2026
Spis treści (14)
- Czym jest refinansowanie kredytu hipotecznego
- Kiedy refinansowanie się opłaca: oszczędność musi przewyższyć koszty
- O ile musi spaść oprocentowanie, żeby refinansowanie miało sens
- Ile kosztuje refinansowanie kredytu hipotecznego
- Rekompensata za wcześniejszą spłatę: kiedy stary bank może ją pobrać
- Czekać do końca 36 miesięcy czy zapłacić rekompensatę
- Wydłużenie okresu przy refinansowaniu: niższa rata, wyższe odsetki
- Refinansowanie kredytu ze stałą stopą: na stałą albo okresowo stałą, nie na zmienną
- Bezpieczny kredyt 2% i RKM: refinansowanie kończy dopłaty
- Czy nowy bank udzieli ci kredytu refinansowego
- Od 2027 r. nowy kredyt na POLSTR albo stałą stopę
- Najpierw zapytaj swój bank o niższą marżę
- Jak przebiega refinansowanie krok po kroku
- Najczęściej zadawane pytania
Refinansowanie kredytu hipotecznego może obniżyć ratę o 533 zł i jednocześnie dołożyć 77 447 zł odsetek. Tak wychodzi, gdy nowy bank daje niższe oprocentowanie, ale spłatę rozkładasz na dłużej. Opłacalność refinansowania zależy więc od trzech liczb: o ile spada oprocentowanie, ile kosztuje przeniesienie i ile lat zostało do końca spłaty. Kwoty w tekście są przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie zdolności kredytowej.
Najważniejsze informacje:
- Refinansowanie to nowy kredyt, zwykle w innym banku, z którego spłacasz cały stary kredyt, a hipoteka starego banku zostaje wykreślona.
- Opłaca się, gdy oszczędność na odsetkach przewyższa koszty: wycenę, opłaty sądowe, prowizję nowego banku i ewentualną rekompensatę dla starego.
- Przy oprocentowaniu zmiennym stary bank może pobrać rekompensatę tylko przez 36 miesięcy od zawarcia umowy, najwyżej 3% spłacanej kwoty.
- Wydłużenie okresu przy refinansowaniu obniża ratę, ale może podnieść odsetki ponad koszt pozostania w starym banku.
- Kredyt ze stałą stopą według stanowiska Urzędu KNF można refinansować kredytem ze stałą albo okresowo stałą stopą na co najmniej 5 lat, ale nie kredytem zmiennym.
- Refinansowanie bezpiecznego kredytu 2% kończy dopłaty do rat, a rodzinnego kredytu mieszkaniowego prawo do spłaty rodzinnej.
Czym jest refinansowanie kredytu hipotecznego
Refinansowanie kredytu hipotecznego to zaciągnięcie nowego kredytu, którego pieniądze idą na spłatę całego dotychczasowego kredytu. Nowy bank przelewa kwotę do starego, stary kończy umowę i wydaje zgodę na wykreślenie swojej hipoteki, a w księdze wieczystej wpisuje się hipoteka nowego banku. Dla ciebie to przeniesienie kredytu do innego banku: zmienia się wierzyciel, oprocentowanie i warunki, a mieszkanie zostaje to samo.
To nie jest aneks. Nowy bank ocenia cię od zera, tak jak przy pierwszym kredycie: zdolność kredytową, raport BIK, wartość nieruchomości. Możesz przy tym zmienić okres spłaty, rodzaj rat i sposób oprocentowania, ale żadna z tych zmian nie jest ci należna z góry.
Kiedy refinansowanie się opłaca: oszczędność musi przewyższyć koszty
Refinansowanie się opłaca, gdy po doliczeniu wszystkich kosztów przeniesienia płacisz mniej niż w starym banku, i to w czasie, w którym realnie będziesz ten kredyt spłacać. Sama niższa rata jeszcze tego nie dowodzi.
Załóżmy, że zostało ci 400 000 zł do spłaty na 25 lat przy oprocentowaniu 6,30%, a nowy bank daje 5,50% na ten sam okres. Rata spada z 2 651 zł do 2 456 zł, czyli o 195 zł, a odsetki do końca maleją o 58 411 zł. Jeśli przeniesienie kosztuje cię 3 000 zł (to założenie, a nie stawka rynkowa), prosty rachunek „koszty dzielone przez różnicę w racie” daje zwrot po ponad 15 miesiącach.
Ten i kolejne przykłady zakładają, że oprocentowanie nie zmienia się do końca spłaty, i nie prognozują WIBOR-u ani POLSTR. Wyliczona oszczędność to wynik modelu, a nie gwarancja. Przy dwóch kredytach zmiennych opartych na tym samym wskaźniku różnicę robi marża, więc zmiana wskaźnika przesuwa oba oprocentowania o tyle samo: zmienia kwotę oszczędności w złotych, ale jej nie odwraca. Inaczej jest, gdy zmieniasz wskaźnik albo przechodzisz ze zmiennej stopy na stałą. Wtedy wynik zależy od przyszłych stóp procentowych, których nikt nie zna.
Prawdziwy zwrot przychodzi szybciej, niż pokazuje prosty rachunek, bo nowy kredyt przy niższym oprocentowaniu szybciej spłaca też kapitał. Gdy porównasz wpłaty razem z saldem, które zostaje do spłaty, koszty 3 000 zł wracają w tym przykładzie po 12 miesiącach. Prosty rachunek nie jest błędem, tylko ostrożnym oszacowaniem: jeśli według niego refinansowanie się opłaca, to tym bardziej opłaca się naprawdę.
O ile musi spaść oprocentowanie, żeby refinansowanie miało sens
Im więcej lat zostało do końca spłaty, tym mniejsza obniżka oprocentowania wystarcza, bo oszczędność zbiera się dłużej. Przy kosztach 3 000 zł i 25 albo 15 latach do końca nawet obniżka o 0,3 punktu procentowego zwraca się po około 2,5 roku, ale przy 5 latach do końca daje już tylko 3 355 zł mniej odsetek.
Tabela pokazuje saldo 400 000 zł przy obecnym oprocentowaniu 6,30% i kosztach przeniesienia 3 000 zł.
| Do końca spłaty i obniżka | Mniej odsetek do końca | Koszty wracają po |
|---|---|---|
| 25 lat, o 0,3 p.p. | 22 154 zł | 31 miesiącach |
| 25 lat, o 0,5 p.p. | 36 758 zł | 19 miesiącach |
| 25 lat, o 1,0 p.p. | 72 675 zł | 10 miesiącach |
| 15 lat, o 0,3 p.p. | 11 731 zł | 31 miesiącach |
| 15 lat, o 0,5 p.p. | 19 484 zł | 19 miesiącach |
| 15 lat, o 1,0 p.p. | 38 622 zł | 10 miesiącach |
| 5 lat, o 0,3 p.p. | 3 355 zł | 43 miesiącach |
| 5 lat, o 0,5 p.p. | 5 584 zł | 21 miesiącach |
| 5 lat, o 1,0 p.p. | 11 127 zł | 10 miesiącach |
Czas zwrotu prawie nie zależy od tego, ile lat zostało, bo przy tej samej obniżce miesięczna oszczędność jest podobna. Zależy od niego natomiast, ile zostanie ci na czysto. Przy 5 latach do końca i obniżce o 0,3 p.p. z 3 355 zł oszczędności po odjęciu 3 000 zł kosztów zostaje 355 zł, a to za mało, żeby przechodzić przez wniosek, wycenę i wpisy w księdze wieczystej. Przy krótkim okresie do końca refinansowanie ma sens tylko przy dużej obniżce oprocentowania i niskich kosztach przeniesienia.
Ile kosztuje refinansowanie kredytu hipotecznego
Koszty refinansowania dzielą się na opłaty z ustaw, jednakowe w każdym banku, i koszty zależne od banków. Te drugie sprawdzisz dopiero w ofercie nowego banku i w umowie starego.
| Koszt | Ile | Skąd się bierze |
|---|---|---|
| Wpis hipoteki nowego banku | 200 zł | Opłata sądowa za wpis w księdze wieczystej |
| Wykreślenie hipoteki starego banku | 100 zł | Połowa opłaty za wpis |
| Wpis roszczenia o przeniesienie hipoteki | 150 zł | Tylko jeśli nowy bank go wymaga |
| PCC od hipoteki | 19 zł albo 0,1% kwoty | 19 zł przy wierzytelności o wysokości nieustalonej, 0,1% przy ustalonej |
| Wycena nieruchomości | według cennika banku | Operat rzeczoznawcy, jeśli nowy bank go wymaga |
| Prowizja nowego banku | według oferty | Może wynosić zero |
| Zaświadczenie o saldzie | według tabeli opłat | Wydaje stary bank |
| Rekompensata dla starego banku | do 3% spłacanej kwoty | Tylko jeśli przewiduje ją umowa, zasady niżej |
Do ustanowienia hipoteki na rzecz banku przepisy nie wymagają aktu notarialnego: według Prawa bankowego wystarczy twoje oświadczenie na piśmie. Szczegółowo opłaty sądowe i PCC rozbiera nasz poradnik o kosztach zakupu mieszkania.
Doliczaj też koszty, które idą z nowym kredytem: polisy wymagane przez nowy bank i nowe cesje na jego rzecz. Jeśli nowa oferta ma niską marżę tylko z ubezpieczeniem albo kontem, policz ich koszt przez cały okres, a nie przez pierwszy rok.
Ubezpieczenie pomostowe: koszt, który powinien wrócić
Do czasu wpisu nowej hipoteki bank może podnieść marżę albo naliczać inny koszt oczekiwania na wpis, zwyczajowo nazywany ubezpieczeniem pomostowym. Ustawa o kredycie hipotecznym pozwala to zastrzec w umowie, ale po wpisie hipoteki bank zwraca ten koszt albo zalicza go na spłatę kredytu, na warunkach z umowy.
Załóżmy marżę wyższą o 1 punkt procentowy przez 3 miesiące oczekiwania przy kredycie 400 000 zł. To około 1 000 zł. Koszt pomostowy wliczaj do budżetu na start, ale nie do kosztów refinansowania, bo po wpisie hipoteki ma do ciebie wrócić. Zapytaj tylko nowy bank, jak go rozlicza: przelewem czy zmniejszeniem salda.
Rekompensata za wcześniejszą spłatę: kiedy stary bank może ją pobrać
Stary bank może pobrać rekompensatę tylko wtedy, gdy przewiduje ją umowa, i tylko w okresie wskazanym w ustawie. Zasady są różne dla stopy zmiennej i stałej:
- Oprocentowanie zmienne: rekompensata wyłącznie za spłatę w ciągu 36 miesięcy od dnia zawarcia umowy, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki od tej kwoty za rok. Gdy do końca umowy został mniej niż rok, limitem są odsetki za ten pozostały czas.
- Oprocentowanie stałe albo okresowo stałe: rekompensata możliwa przez cały okres stałej stopy, bez limitu procentowego.
- Obie sytuacje: rekompensata nie może przekroczyć kosztów banku bezpośrednio związanych z wcześniejszą spłatą.
W naszym przykładzie 3% od 400 000 zł to 12 000 zł. Razem z 3 000 zł innych kosztów zwrot wydłuża się z 12 miesięcy do 57, czyli prawie do 5 lat. Zanim złożysz wniosek w nowym banku, poproś stary o informację o kosztach spłaty całego kredytu. Musi ją przekazać na trwałym nośniku w ciągu 7 dni roboczych od wniosku.
Czekać do końca 36 miesięcy czy zapłacić rekompensatę
Jeśli do końca okresu rekompensaty zostało niewiele, zwykle opłaca się poczekać, ale przy dużej obniżce oprocentowania czekanie kosztuje więcej niż rekompensata. Każdy miesiąc w starym banku to wyższe odsetki, a rekompensata to jednorazowy koszt, więc granicę wyznacza wielkość obniżki.
Policzyliśmy to dla salda 400 000 zł na 25 lat, oprocentowania 6,30% i rekompensaty 3%. Tabela pokazuje, ile miesięcy czekania jeszcze się opłaca. Okres liczysz od dnia zawarcia umowy, a nie od wypłaty kredytu.
| Obniżka oprocentowania | Czekać, jeśli do końca 36 miesięcy zostało najwyżej |
|---|---|
| 0,5 p.p. | cały okres |
| 0,8 p.p. | cały okres |
| 1,0 p.p. | 30 miesięcy |
| 1,5 p.p. | 20 miesięcy |
| 2,0 p.p. | 15 miesięcy |
Przy obniżce o 0,8 p.p., czyli z 6,30% na 5,50%, czekanie wygrywa w całym okresie rekompensaty: 12 miesięcy oczekiwania daje 8 112 zł przewagi, a 24 miesiące 4 306 zł. Ten rachunek zakłada, że za rok czy dwa dostaniesz podobną ofertę, a tego nikt nie gwarantuje. Oprocentowanie może wtedy być niższe, ale też wyższe. Czekanie ma więc sens głównie wtedy, gdy do końca okresu zostały miesiące, a nie dwa lata.
Wydłużenie okresu przy refinansowaniu: niższa rata, wyższe odsetki
Wydłużenie okresu spłaty przy refinansowaniu kredytu hipotecznego najmocniej obniża ratę, ale może sprawić, że w sumie zapłacisz więcej odsetek niż w starym banku. Nowy kredyt możesz wziąć na inny okres niż ten, który ci został, a przy porównaniu ofert dłuższy okres zawsze wygląda najlepiej, bo daje najniższą ratę.
Załóżmy, że zostało ci 400 000 zł na 22 lata przy 6,30%. Refinansowanie na 5,50% na te same 22 lata obniża ratę z 2 804 zł do 2 615 zł i zmniejsza odsetki o 49 704 zł. To samo refinansowanie rozłożone na 30 lat daje ratę 2 271 zł, czyli o 533 zł niższą niż dziś, ale odsetki do końca rosną z 340 169 zł do 417 616 zł.
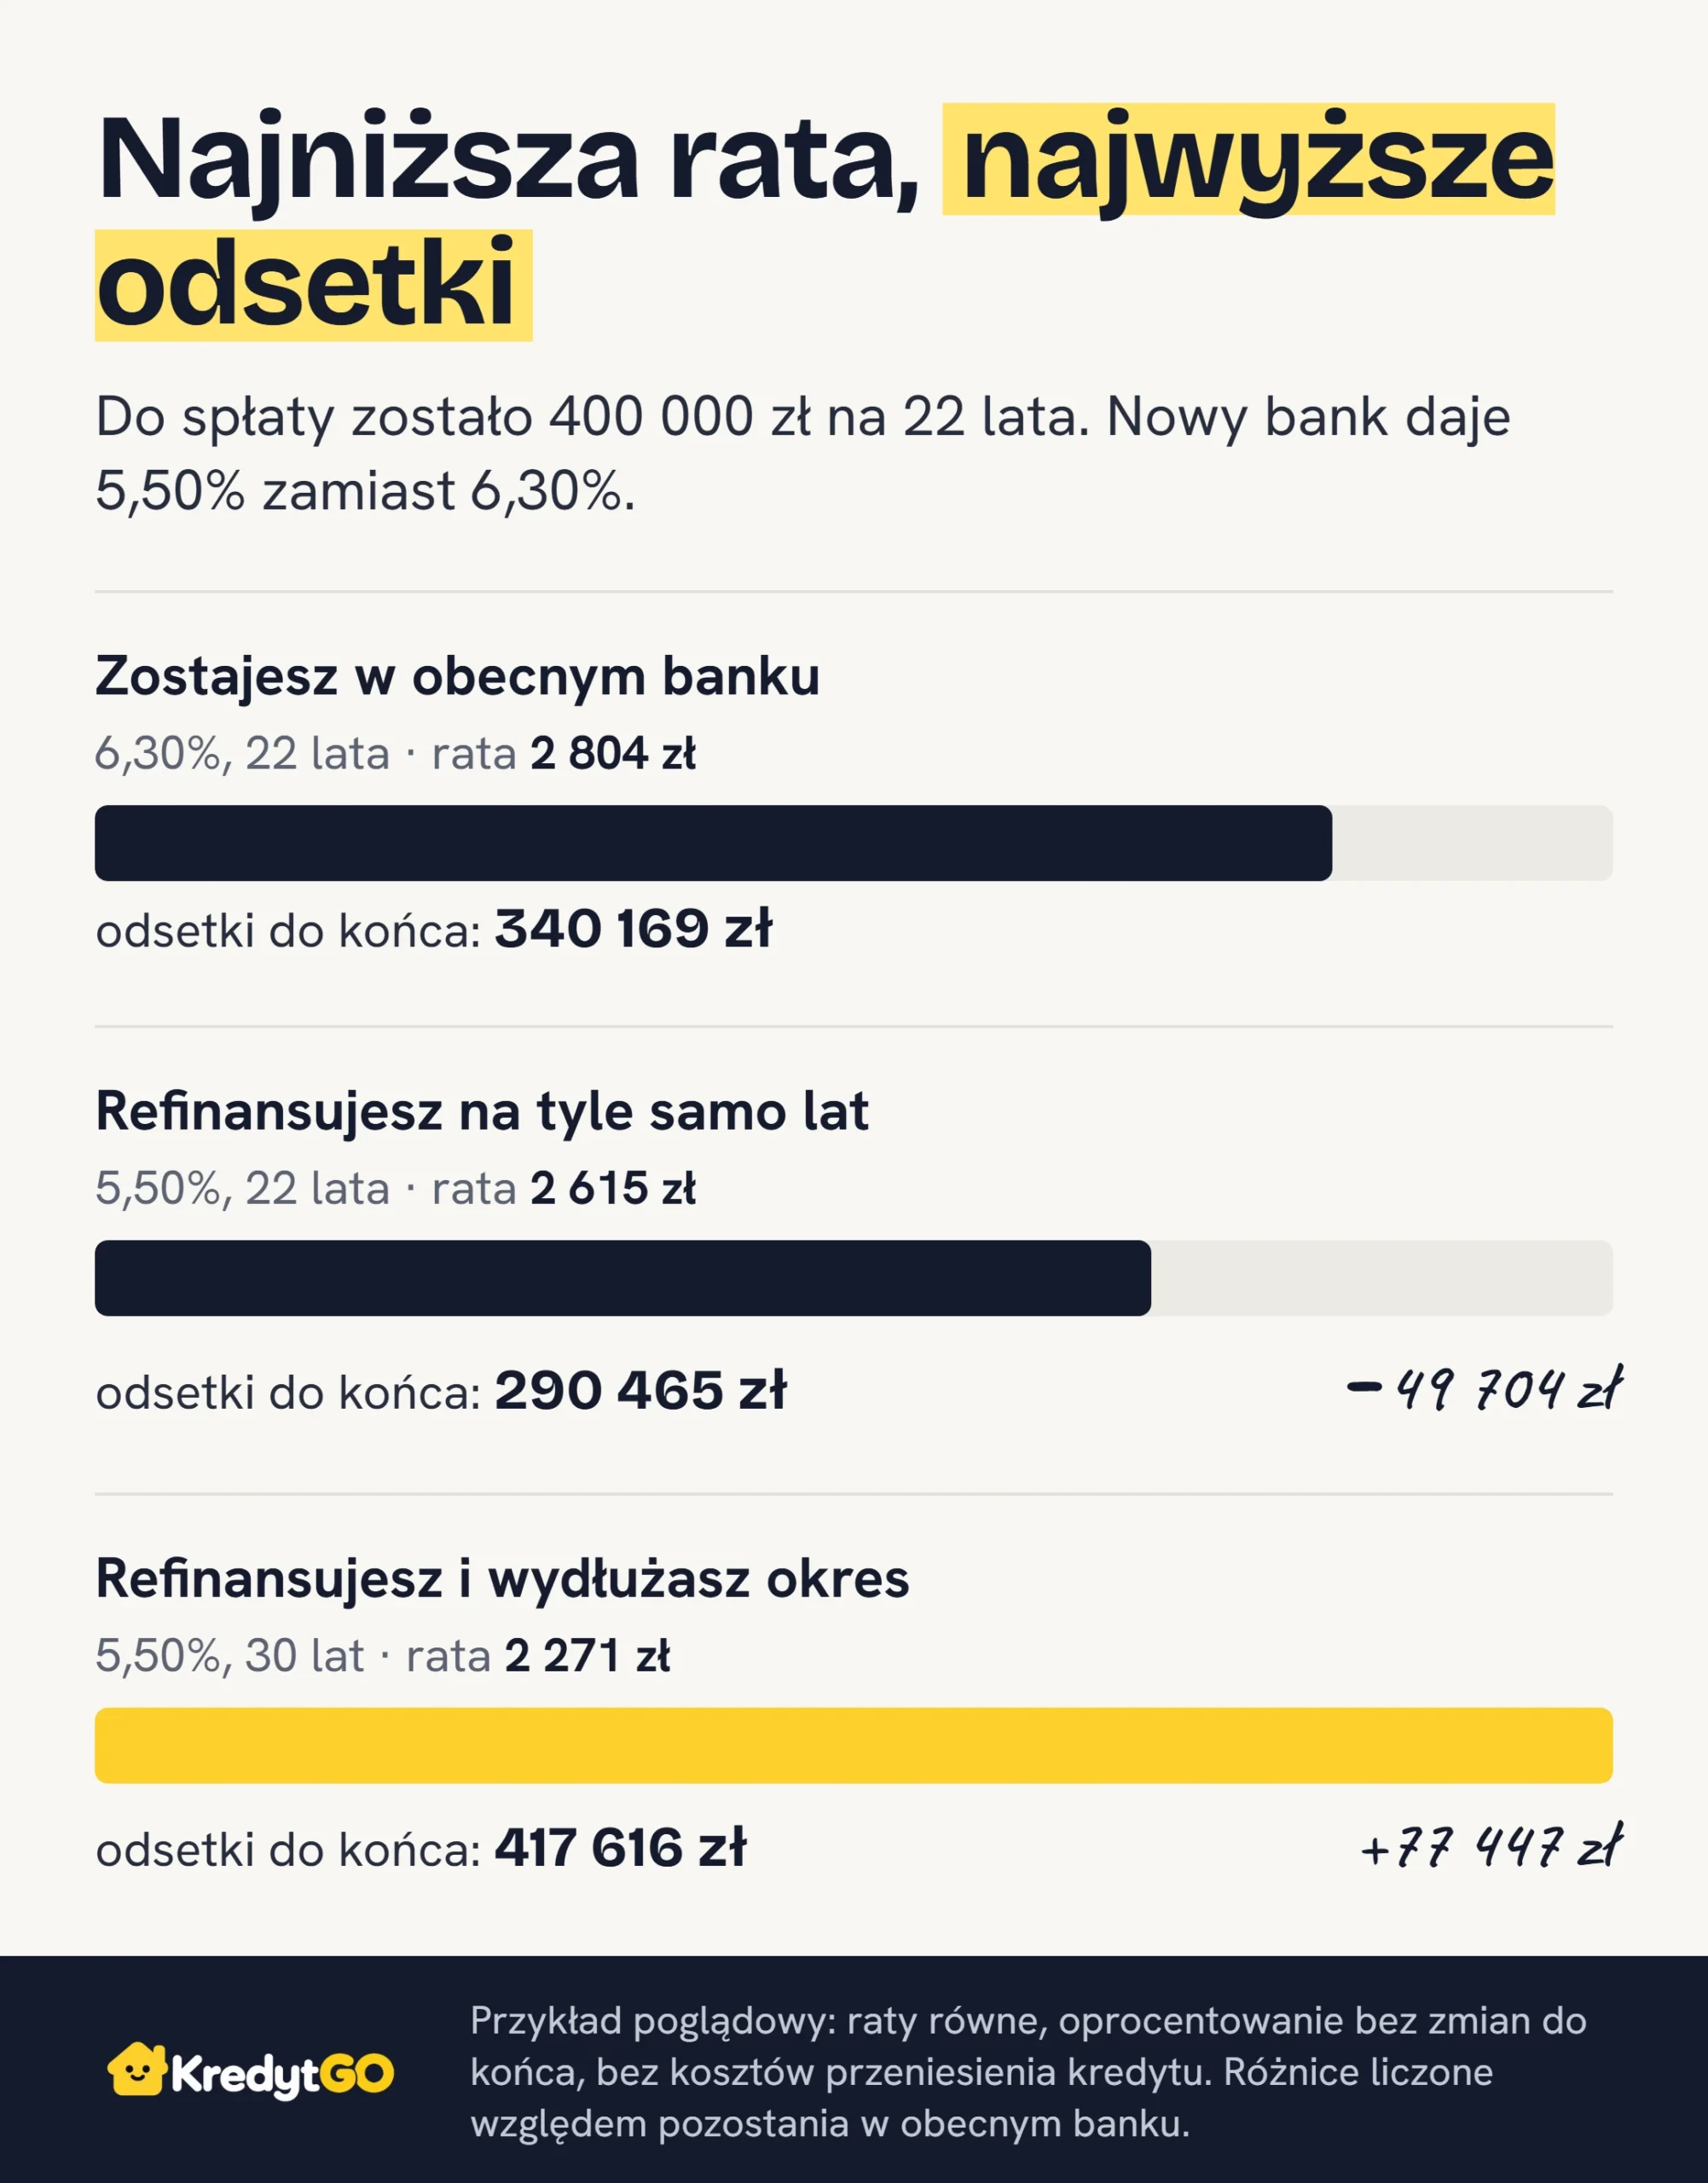
Przy wydłużeniu z 22 do 30 lat nowy kredyt musiałby mieć oprocentowanie poniżej około 4,62%, żeby odsetki nie wzrosły w porównaniu z 6,30% w starym banku. Dłuższy okres bywa rozsądny, gdy niższa rata jest ci potrzebna, bo urosły inne wydatki. Wtedy możesz traktować go jak bufor i nadpłacać kredyt różnicą, kiedy masz z czego. Jeśli jednak celem jest oszczędność, porównuj oferty na okres, który ci został.
Refinansowanie kredytu ze stałą stopą: na stałą albo okresowo stałą, nie na zmienną
Kredyt ze stałym albo okresowo stałym oprocentowaniem możesz refinansować, ale według stanowiska Urzędu KNF z 27 czerwca 2023 r. nie kredytem ze zmienną stopą. Urząd KNF uznał za niedopuszczalne refinansowanie takiego kredytu kredytem zmiennym albo okresowo stałym na okres krótszy niż w dotychczasowej umowie lub krótszy niż 5 lat. Bank może za to zaproponować niższe oprocentowanie stałe albo okresowo stałe, jeśli nowa stopa obowiązuje na nowy okres, co najmniej 5 lat.
To stanowisko nadzoru adresowane do banków, a nie przepis ustawy, ale KNF je podtrzymała, gdy negatywnie rozpatrzyła petycję z 20 maja 2025 r. przeciw temu ograniczeniu. W odpowiedzi opisała wąski wyjątek: kredyt ze stałą stopą na ponad 5 lat może refinansować bank, który tak długiej stopy nie oferuje, jeśli nowy okres stały trwa co najmniej 5 lat. Przy stałej stopie na 5 lat to niczego nie zmienia, a o tym, czy bank w ogóle zaproponuje refinansowanie, decyduje on sam. Więcej o tym, kiedy warto wybrać stałą stopę, piszemy w poradniku oprocentowanie stałe czy zmienne.
Przy stałej stopie inaczej działa też rekompensata. Stary bank może ją pobrać przez cały okres stałej stopy, ale tylko do wysokości swoich kosztów bezpośrednio związanych ze spłatą. Kwoty tych kosztów nie da się oszacować z zewnątrz, więc tu informacja o kosztach z art. 38 ustawy jest koniecznym pierwszym krokiem. Oferty ze stałą stopą porównasz w rankingu kredytów ze stałym oprocentowaniem.
Bezpieczny kredyt 2% i RKM: refinansowanie kończy dopłaty
Refinansowanie bezpiecznego kredytu 2% oznacza utratę dalszych dopłat do rat, bo dopłaty przysługują tylko do rat tego kredytu, a nowego bezpiecznego kredytu 2% bank już nie udzieli. Ustawa obejmuje dopłatami 120 pierwszych rat bezpiecznego kredytu 2%, a ten kredyt można było dostać tylko na wniosek złożony przed 22 sierpnia 2025 r. Kredyt refinansowy jest więc zwykłym kredytem z pełnym oprocentowaniem.
Dopóki trwają dopłaty, refinansowanie bezpiecznego kredytu 2% się nie opłaca, chyba że nowa oferta jest tańsza od oprocentowania, które płacisz już po odjęciu dopłaty. Dopłat otrzymanych wcześniej zwykle nie zwracasz, bo ustawa wiąże zwrot z innymi zdarzeniami, takimi jak wynajem mieszkania czy przestępstwo przy uzyskaniu kredytu. Oprocentowanie tego kredytu jest stałe przez cały okres dopłat, więc stary bank może w tym czasie pobrać rekompensatę na zasadach dla stałej stopy.
Podobnie działa rodzinny kredyt mieszkaniowy. Refinansowanie zamienia go w zwykły kredyt, a drugiego RKM to samo gospodarstwo domowe nie dostanie, więc przepada prawo do spłaty rodzinnej po urodzeniu kolejnego dziecka.
Czy nowy bank udzieli ci kredytu refinansowego
Nowy bank udzieli kredytu refinansowego tylko wtedy, gdy przejdziesz pełną ocenę zdolności kredytowej, tak jak przy pierwszym kredycie. Zła historia spłat, niższe dochody albo nowe zobowiązania mogą zamknąć tę drogę, nawet jeśli obecny kredyt spłacasz bez problemu.
Bank liczy przy tym ratę wyższą niż ta, którą zapłacisz. Rekomendacja S zaleca bankom, by przy oprocentowaniu zmiennym sprawdzały zdolność ze stopą wyższą o co najmniej 2,5 punktu procentowego. Jak to działa i co obniża wynik, wyjaśnia poradnik o zdolności kredytowej.
Liczy się też stosunek salda do wartości mieszkania (LTV). Jeśli od zakupu saldo spadło, a mieszkanie zyskało na wartości, LTV jest dziś niższe niż na początku, co może dać lepszą marżę. Gdy saldo przekracza 80% wartości nieruchomości, bank może wymagać dodatkowego zabezpieczenia albo podnieść cenę kredytu.
Od 2027 r. nowy kredyt na POLSTR albo stałą stopę
Kredyt refinansowy podpisany po 31 grudnia 2026 r. nie będzie oparty na WIBOR-ze, bo według KNF nowe umowy na WIBOR-ze nie powinny być zawierane po tym dniu. Do wyboru będzie wtedy oprocentowanie zmienne oparte na innym wskaźniku, w praktyce na POLSTR, albo stała stopa. Stary kredyt na WIBOR-ze działa bez zmian, a co różni oba wskaźniki, opisujemy w tekście POLSTR a WIBOR.
Porównuj wtedy całą formułę: wskaźnik plus marżę. Niższa marża przy innym wskaźniku nie oznacza jeszcze niższego oprocentowania, bo POLSTR i WIBOR mają różne wartości. Projekt ustawy UC132 przewiduje, że banki będą musiały zaproponować kredytobiorcom zmianę WIBOR-u na inny sposób oprocentowania bez podnoszenia marży, ale do 17.11.2026 r. nie znaleźliśmy informacji o jego uchwaleniu.
Najpierw zapytaj swój bank o niższą marżę
Zanim przeniesiesz kredyt hipoteczny, poproś obecny bank o obniżenie marży, bo aneks nie wymaga nowej hipoteki, wyceny ani rekompensaty. Bank nie musi się zgodzić, ale oferta z innego banku jest najmocniejszym argumentem, jaki masz. Co napisać we wniosku, podpowiadamy w poradniku o marży kredytu.
Porównaj obie propozycje na tych samych założeniach: to samo saldo, ten sam okres i wszystkie koszty. Aneks z obniżką o 0,5 p.p. bez kosztów może dać więcej niż refinansowanie z obniżką o 0,6 p.p. i opłatami. Zwróć też uwagę, czy bank nie wiąże niższej marży z nowymi produktami.
Jak przebiega refinansowanie krok po kroku
Refinansowanie kredytu przebiega jak wzięcie nowego kredytu, z tą różnicą, że pieniądze idą do starego banku, a nie do sprzedającego. Najczęściej wygląda to tak:
- Pobierasz ze starego banku zaświadczenie o saldzie i informację o kosztach spłaty całego kredytu.
- Składasz wniosek w nowym banku, a bank zleca wycenę mieszkania, jeśli jej wymaga.
- Dostajesz decyzję kredytową z formularzem ESIS. Ustawa każe ją przekazać w 21. dniu od wniosku, chyba że zgodzisz się na wcześniej, a bank jest nią związany co najmniej 14 dni.
- Podpisujesz umowę i oświadczenie o ustanowieniu hipoteki, a nowy bank spłaca stary kredyt.
- Stary bank wydaje zgodę na wykreślenie hipoteki, a do sądu trafiają wnioski o wykreślenie starej i wpis nowej.
- Po wpisie nowej hipoteki kończy się koszt pomostowy i zaczyna się rozliczenie, o którym mowa w umowie.
Ile kosztowałby dziś nowy kredyt na kwotę twojego salda, sprawdzisz w rankingu kredytów hipotecznych. Ustaw kwotę równą saldu, a okres równy czasowi, który został do końca spłaty. Wynik traktuj orientacyjnie, bo ranking liczy nowe kredyty, a warunki refinansowania bank może określać osobno.
Najczęściej zadawane pytania
Poniżej odpowiedzi na pytania o refinansowanie kredytu, których tekst wyżej nie rozstrzyga.
Czy można refinansować kredyt hipoteczny w tym samym banku?
Tak, choć zwykle odbywa się to aneksem zmieniającym warunki umowy, a nie nowym kredytem. Przepisy nie dają prawa do obniżki marży, więc o zgodzie decyduje bank. W zamian nie płacisz za nową hipotekę ani rekompensaty.
Ile trwa refinansowanie kredytu hipotecznego?
Sama decyzja kredytowa trafia do ciebie w 21. dniu od wniosku, chyba że zgodzisz się na wcześniejszy termin. Do tego dochodzą wycena, podpisanie umowy, przelew do starego banku i wpis nowej hipoteki, a jego czas zależy od sądu wieczystoksięgowego.
Czy po refinansowaniu odzyskam część prowizji ze starego kredytu?
Możesz o nią wystąpić. Art. 39 ustawy o kredycie hipotecznym obniża całkowity koszt kredytu o koszty przypadające za okres, o który skrócono umowę. Według wyroku TSUE w sprawie C-76/22 bank musi wykazać, że prowizja nie zależy od okresu umowy, ale o kwocie w sporze decyduje sąd. Nie wliczaj tych pieniędzy do decyzji.
Co z ubezpieczeniem kupionym w starym banku?
Polisa związana ze starym kredytem może wygasnąć po jego spłacie. Wtedy możesz żądać zwrotu składki za niewykorzystany okres. Polisę kupioną samodzielnie i scedowaną na stary bank przenosisz cesją na nowy, jeśli spełnia jego wymagania.
Czy kredyt hipoteczny można refinansować kilka razy?
Tak. Przepisy nie ograniczają liczby refinansowań, ale każde oznacza nowy wniosek, nową ocenę zdolności i koszty od początku. Przy zmiennej stopie każda nowa umowa otwiera też nowe 36 miesięcy, w których bank może pobrać rekompensatę, jeśli umowa ją przewiduje.
Refinansowanie zacznij od dwóch liczb: informacji o kosztach spłaty ze starego banku i oferty na saldo, które ci zostało, na ten sam okres. Jeśli różnica w odsetkach nie pokrywa kosztów w ciągu 2–3 lat, najpierw spróbuj aneksu we własnym banku.
Źródła:
- Ustawa z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720 z późn. zm.), art. 14, 29, 38, 39, 40
- Ustawa z dnia 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (tekst jednolity Dz.U. 2025 poz. 1228 z późn. zm.), art. 42, 43, 46
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2026 poz. 1396), art. 3, 9a, 9b
- Ustawa z dnia 29 sierpnia 1997 r. Prawo bankowe (tekst jednolity Dz.U. 2026 poz. 38 z późn. zm.), art. 95
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (Dz.U. 2000 nr 86 poz. 959 z późn. zm.), art. 6, 7
- Urząd KNF, Stanowisko dotyczące ryzyka przedpłaty kredytów hipotecznych ze stałą stopą procentową, 27.06.2023
- Komisja Nadzoru Finansowego, informacja o rozpatrzeniu petycji z 20 maja 2025 r., strona „Petycje”
- Komisja Nadzoru Finansowego, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie (nowelizacja z czerwca 2023 r.)
- Komisja Nadzoru Finansowego, komunikat w sprawie wskaźników referencyjnych WIBOR, 18.05.2026