Rodzinny kredyt mieszkaniowy (RKM): dla kogo, warunki, limity i spłata rodzinna
RKM pozwala kupić mieszkanie bez wkładu i zmniejsza dług po narodzinach kolejnego dziecka, ale ma limity cen, terminy i obowiązki na lata. Sprawdzamy, kto go dostanie, w jakich bankach i ile realnie daje spłata rodzinna.
 Tomasz Makowski
Opublikowano 16 listopada 2026
Spis treści (11)
- Czym jest rodzinny kredyt mieszkaniowy
- Dla kogo jest rodzinny kredyt mieszkaniowy
- Jakie warunki musi spełnić sam kredyt
- Jakie są limity cen w RKM
- W jakich bankach dostaniesz RKM
- Ile daje spłata rodzinna i kiedy BGK ją wypłaca
- Masz już małe mieszkanie? Spłatę rodzinną dostaniesz dopiero po wygaśnięciu gwarancji
- Co wolno ci po wzięciu RKM: nadpłata, wynajem, sprzedaż
- Jak złożyć wniosek o rodzinny kredyt mieszkaniowy
- Kiedy RKM się nie opłaca
- Najczęściej zadawane pytania
Rodzinny kredyt mieszkaniowy (RKM) to zwykły kredyt hipoteczny z dwoma dodatkami od państwa: gwarancją BGK w miejsce części wkładu własnego i spłatą części długu po narodzinach drugiego i kolejnego dziecka. Program działa do końca 2030 r. Ma jednak warunki, które łatwo przeoczyć: limity cen mieszkań, rok na zgłoszenie spłaty i obowiązki na kolejne lata. Sprawdzamy, kto go dostanie i ile realnie daje.
Najważniejsze informacje:- Ustawa pozwala udzielać RKM do 31 grudnia 2030 r., wyłącznie w bankach, które mają umowę z BGK.
- RKM może dostać także singiel, a para bez ślubu tylko wtedy, gdy wychowuje wspólne dziecko.
- Gwarancja BGK zastępuje do 100 000 zł wkładu własnego i kosztuje jednorazowo 1% objętej nią kwoty.
- Za drugie dziecko BGK spłaca 20 000 zł kredytu, a za trzecie i każde kolejne 60 000 zł.
- Limit ceny za 1 m² dotyczy mieszkań, a dom jednorodzinny możesz kupić albo zbudować bez niego.
- Sprzedaż albo wynajem mieszkania w ciągu 5 lat od spłaty rodzinnej oznacza zwrot jej części.
Czym jest rodzinny kredyt mieszkaniowy
Rodzinny kredyt mieszkaniowy to kredyt hipoteczny w złotych, który łączy dwa rodzaje wsparcia z ustawy z 1 października 2021 r.: gwarancję wkładu własnego i spłatę rodzinną. Program „Mieszkanie bez wkładu własnego” to ten sam program pod inną nazwą. Oprocentowanie, prowizję i zdolność kredytową ustala bank. RKM nie obniża więc raty tak, jak robiły to dopłaty w bezpiecznym kredycie 2%.
Gwarancja Banku Gospodarstwa Krajowego (BGK) pokrywa brakującą część do 20% wydatków, najwyżej 100 000 zł. Przy mieszkaniu za 500 000 zł możesz nie mieć żadnego wkładu, a przy droższym różnicę wnosisz sam. Ile kosztuje brak wkładu w racie i w odsetkach, policzyliśmy w poradniku o kredycie bez wkładu własnego.
Gwarancja zabezpiecza bank, a nie ciebie: cały kredyt, razem z częścią objętą gwarancją, spłacasz sam. Ustawa chroni za to cenę. Bank nie może dać ci gorszego oprocentowania ani prowizji niż w swoim zwykłym kredycie, a część objętą gwarancją liczy przy tym jak twój wkład.Dla kogo jest rodzinny kredyt mieszkaniowy
RKM dostanie osoba, której gospodarstwo domowe nie ma mieszkania ani domu i nigdy nie korzystało z RKM, a która sama nie zawarła w ostatnich 36 miesiącach innego kredytu hipotecznego na zakup mieszkania. Warunki własności, darowizny i wcześniejszego RKM dotyczą wszystkich osób w gospodarstwie, a nie tylko tej, która podpisuje umowę.
| Warunek | Kogo wyklucza | Wyjątek |
|---|---|---|
| Brak mieszkania lub domu | Właściciela mieszkania, domu albo spółdzielczego prawa do nich | Odziedziczony udział do 50%, w którym nie mieszkasz od 12 miesięcy, albo budynek wyłączony z użytkowania przez nadzór budowlany |
| Brak darowizny w 5 lat | Kogoś, kto podarował mieszkanie lub dom bliskiej rodzinie (I lub II grupa podatkowa) | Darowizna udziału do 50% dotychczasowemu współwłaścicielowi |
| Brak innego kredytu w 36 miesięcy | Kredytobiorcę, który w ostatnich 3 latach zawarł umowę kredytu hipotecznego na zakup mieszkania lub domu | Umowa rozwiązana po skutecznym odstąpieniu od umowy deweloperskiej |
| Brak wcześniejszego RKM | Gospodarstwo, w którym ktoś już dostał RKM | Brak |
Spełnienie warunków potwierdzasz oświadczeniem pod rygorem odpowiedzialności karnej. Bank może sprawdzać jego prawdziwość przez 5 lat.
Czy RKM jest dla singla i par bez ślubu
Tak, RKM jest dla singla, bo ustawa uznaje za gospodarstwo domowe także jedną pełnoletnią osobę, która prowadzi je sama. Wspólne gospodarstwo tworzą tylko małżonkowie albo rodzice co najmniej jednego wspólnego dziecka, nad którym mają władzę rodzicielską albo opiekę prawną. Para bez ślubu i bez wspólnego dziecka nie jest więc jednym gospodarstwem w rozumieniu ustawy. Jak bank potraktuje taki wspólny wniosek, zapytaj przed jego złożeniem.
Przy małżeństwie liczy się majątek obojga. Jeśli prowadzicie wspólne gospodarstwo, mieszkanie męża albo żony wyklucza RKM także wtedy, gdy kupił je przed ślubem albo macie rozdzielność majątkową, bo ustawa patrzy na osoby w gospodarstwie, a nie na ustrój majątkowy. Wyjątkiem jest małe mieszkanie w rodzinie z dziećmi, o którym piszemy niżej.
Kiedy możesz już mieć mieszkanie
Rodzina z dziećmi może mieć jedno małe mieszkanie albo dom i nadal dostać RKM. Limit powierzchni to 50 m² przy dwojgu dzieci, 75 m² przy trojgu i 90 m² przy czworgu, a przy pięciorgu dzieci limitu nie ma. Wkład własny nie może wtedy przekroczyć 10% wydatków. Spłata rodzinna działa w tym przypadku inaczej, co opisujemy niżej.
Czy RKM ma limit wieku i czy dostanie go cudzoziemiec
Ustawa o RKM nie ma limitu wieku. Wymaga tylko, żeby kredyt trwał co najmniej 15 lat, a maksymalny okres i to, jak twój wiek wpływa na ocenę wniosku, ustala bank.
Obywatelstwo polskie nie jest wymagane, jeśli prowadzisz gospodarstwo domowe w Polsce. RKM dostanie też Polak mieszkający za granicą albo cudzoziemiec za granicą, który bierze kredyt wspólnie z obywatelem Polski. Spłata rodzinna przysługuje jednak tylko wtedy, gdy gospodarstwo jest w Polsce. Banki mogą stawiać cudzoziemcom własne wymagania, na przykład co do dochodu i dokumentów pobytowych.
Program nie podnosi też zdolności kredytowej. Bank liczy ją według swoich zasad dla całej kwoty kredytu, tak jak przy każdym innym kredycie mieszkaniowym.
Jakie warunki musi spełnić sam kredyt
Rodzinny kredyt mieszkaniowy musi być w złotych, na co najmniej 15 lat i na zaspokojenie potrzeb mieszkaniowych twojego gospodarstwa. Sfinansujesz nim:
- zakup mieszkania albo domu z rynku pierwotnego lub wtórnego, także z wykończeniem,
- budowę domu jednorodzinnego razem z zakupem działki pod ten dom,
- spółdzielcze prawo do lokalu albo domu, także wkład budowlany,
- udział w inwestycji kooperatywy mieszkaniowej.
Nie kupisz w RKM samego udziału w mieszkaniu ani nie przejmiesz cudzej umowy deweloperskiej albo rezerwacyjnej.
Wkład własny jest dobrowolny, ale ma górne granice. Może wynieść najwyżej 200 000 zł i jednocześnie nie więcej niż 20% wydatków przy oprocentowaniu zmiennym albo 30% przy oprocentowaniu stałym przez co najmniej 5 lat. Kto chce wpłacić więcej niż 20%, musi więc wybrać stałe oprocentowanie.
Ustawa nie ustala maksymalnej ceny domu ani kwoty kredytu: ogranicza wkład własny do 200 000 zł i gwarancję do 100 000 zł. Część poradników podaje, że nieruchomość w RKM może kosztować najwyżej 1 000 000 zł. Ta kwota pojawia się w ustawie w jednym przypadku: gdy wkładem jest wyłącznie działka pod budowę albo pieniądze z Konta Mieszkaniowego z premią mieszkaniową. Wkład i kredyt razem nie mogą wtedy przekroczyć 1 000 000 zł, za to nie obowiązują limity 200 000 zł i 20 albo 30%. Przy drogim domu wkład 200 000 zł to mniej niż 20% ceny, więc na brakującą część bank może zażądać dodatkowego zabezpieczenia.Do wygaśnięcia gwarancji nie możesz wykorzystywać kupionego mieszkania ani domu do prowadzenia działalności gospodarczej.
Jakie są limity cen w RKM
Cena mieszkania za 1 m² nie może przekroczyć limitu, który BGK publikuje co kwartał osobno dla miasta wojewódzkiego, gmin z nim sąsiadujących i reszty województwa. Limit wynika z kosztu odtworzenia 1 m² mieszkania pomnożonego przez współczynnik: 1,4, gdy jesteś pierwszym nabywcą mieszkania od firmy, która je wybudowała, albo 1,3 przy rynku wtórnym i spółdzielczym prawie do lokalu.
| Miasto | Od dewelopera, zł za 1 m² | Rynek wtórny, zł za 1 m² |
|---|---|---|
| Warszawa | 17 497,70 | 16 247,87 |
| Wrocław | 14 739,20 | 13 686,40 |
| Poznań | 14 645,40 | 13 599,30 |
| Kraków | 14 018,90 | 13 017,55 |
| Gdańsk | 13 732,60 | 12 751,70 |
| Olsztyn | 13 644,40 | 12 669,80 |
| Rzeszów | 12 634,30 | 11 731,85 |
| Szczecin | 12 420,10 | 11 532,95 |
| Gorzów Wielkopolski | 12 250,00 | 11 375,00 |
| Lublin | 11 958,97 | 11 104,76 |
| Zielona Góra | 11 637,15 | 10 805,93 |
| Białystok | 11 369,40 | 10 557,30 |
| Katowice | 11 172,70 | 10 374,65 |
| Kielce | 10 858,41 | 10 082,81 |
| Bydgoszcz | 10 726,10 | 9 959,95 |
| Łódź | 10 062,50 | 9 343,75 |
| Toruń | 9 983,75 | 9 270,63 |
| Opole | 9 414,27 | 8 741,82 |
Limity w tabeli obowiązują w IV kwartale 2026 r. według zestawienia BGK z 1.10.2026. Poza miastami wojewódzkimi są niższe: na przykład w gminach sąsiadujących z Warszawą limit na rynku wtórnym wynosi 12 563,67 zł, a w pozostałej części województwa mazowieckiego 10 469,73 zł. Kwotę dla swojej gminy znajdziesz w tym samym zestawieniu.
Limit dotyczy ceny za metr, a nie kwoty kredytu. Mieszkanie 50 m² z rynku wtórnego w Rzeszowie zmieści się w nim przy cenie do 586 592 zł. Przy cenie 590 000 zł, czyli 11 800 zł za 1 m², bank odmówi RKM bez względu na to, ile wpłacisz.
Limit ceny za 1 m² dotyczy tylko mieszkań i spółdzielczego prawa do lokalu, a dom jednorodzinny możesz kupić albo zbudować bez niego. Uważaj na bliźniaki i segmenty. Jeśli w dokumentach są lokalami mieszkalnymi, a nie domem, limit obowiązuje tak jak w bloku. Limity zmieniają się co kwartał, więc gdy cena jest blisko granicy, zapytaj bank, które zestawienie zastosuje do twojego wniosku.W jakich bankach dostaniesz RKM
Według wykazu BGK (stan na 16.11.2026) RKM udzielają Alior Bank, Bank Pekao, PKO Bank Polski i Erste Bank Polska. Bank Spółdzielczy w Brodnicy zawiesił udzielanie 2.09.2024, a BPS 1.03.2024. Wykaz się zmienia, więc sprawdź go przed złożeniem wniosku.
Bank może udzielić RKM tylko wtedy, gdy w dniu wniosku ma w ofercie Konto Mieszkaniowe. Wyjątkiem jest bank hipoteczny. Ten warunek wynika z ustawy, a nie z polityki banku.
Ochrona ceny działa tylko w obrębie jednego banku. Bank nie da ci gorszych warunków niż w swoim zwykłym kredycie, ale inny bank może być tańszy bez programu. Porównaj więc ofertę z RKM z rankingiem kredytów hipotecznych, który pokazuje kwotę do spłaty łącznie przy zwykłym wkładzie.
Ile daje spłata rodzinna i kiedy BGK ją wypłaca
Spłata rodzinna to 20 000 zł za drugie dziecko i 60 000 zł za trzecie i każde kolejne, które pojawi się w gospodarstwie po podpisaniu umowy kredytu. BGK przekazuje pieniądze do banku, który zalicza je na spłatę kapitału. Na konto ich nie dostajesz, a jeśli do spłaty zostało mniej, spłata wynosi tyle, ile zostało.
Liczą się dzieci, które już z tobą mieszkają. Singiel bez dzieci za pierwsze dziecko urodzone po umowie nic nie dostanie, a za drugie 20 000 zł. Rodzina z dwojgiem dzieci za trzecie dostanie od razu 60 000 zł. Dzieckiem w rozumieniu ustawy jest dziecko małoletnie albo niepełnosprawne z orzeczeniem, własne lub przysposobione.
Co to oznacza dla raty? Załóżmy kredyt 500 000 zł na 30 lat z oprocentowaniem 6,5% i ratami równymi, a dziecko po 3 latach spłaty. Spłata 20 000 zł obniża ratę z 3 160 zł do 3 029 zł, czyli o 131 zł, albo skraca kredyt o 33 raty. Spłata 60 000 zł to rata niższa o 393 zł albo 86 rat mniej. To wartości przykładowe, a o konkretnej ofercie i RRSO decyduje bank po ocenie twojej zdolności kredytowej. Ustawa nie mówi, czy bank zmniejszy ratę, czy skróci okres, więc zapytaj o to przed podpisaniem umowy.
Ile czeka się na spłatę rodzinną
Zlecenie spłaty rodzinnej składasz w banku, który udzielił kredytu, w ciągu roku od narodzin albo przysposobienia dziecka. Dołączasz odpis aktu urodzenia i oświadczenia o spełnianiu warunków. Jeśli dziecko pojawiło się po podpisaniu umowy, ale przed wypłatą pieniędzy z kredytu, rok liczy się od pierwszej wypłaty.
Od zlecenia do zmniejszenia kredytu może minąć około 5 miesięcy, bo bank przekazuje zlecenia do BGK zbiorczo, po zakończeniu kwartału. Ma na to czas do końca następnego miesiąca, a BGK płaci w ciągu 30 dni. Zlecenie złożone 2 kwietnia trafi do BGK najpóźniej 31 lipca, a pieniądze do banku około końca sierpnia. Jeśli w danym roku skończą się środki Rządowego Funduszu Mieszkaniowego, BGK wypłaci spłatę do 31 stycznia następnego roku.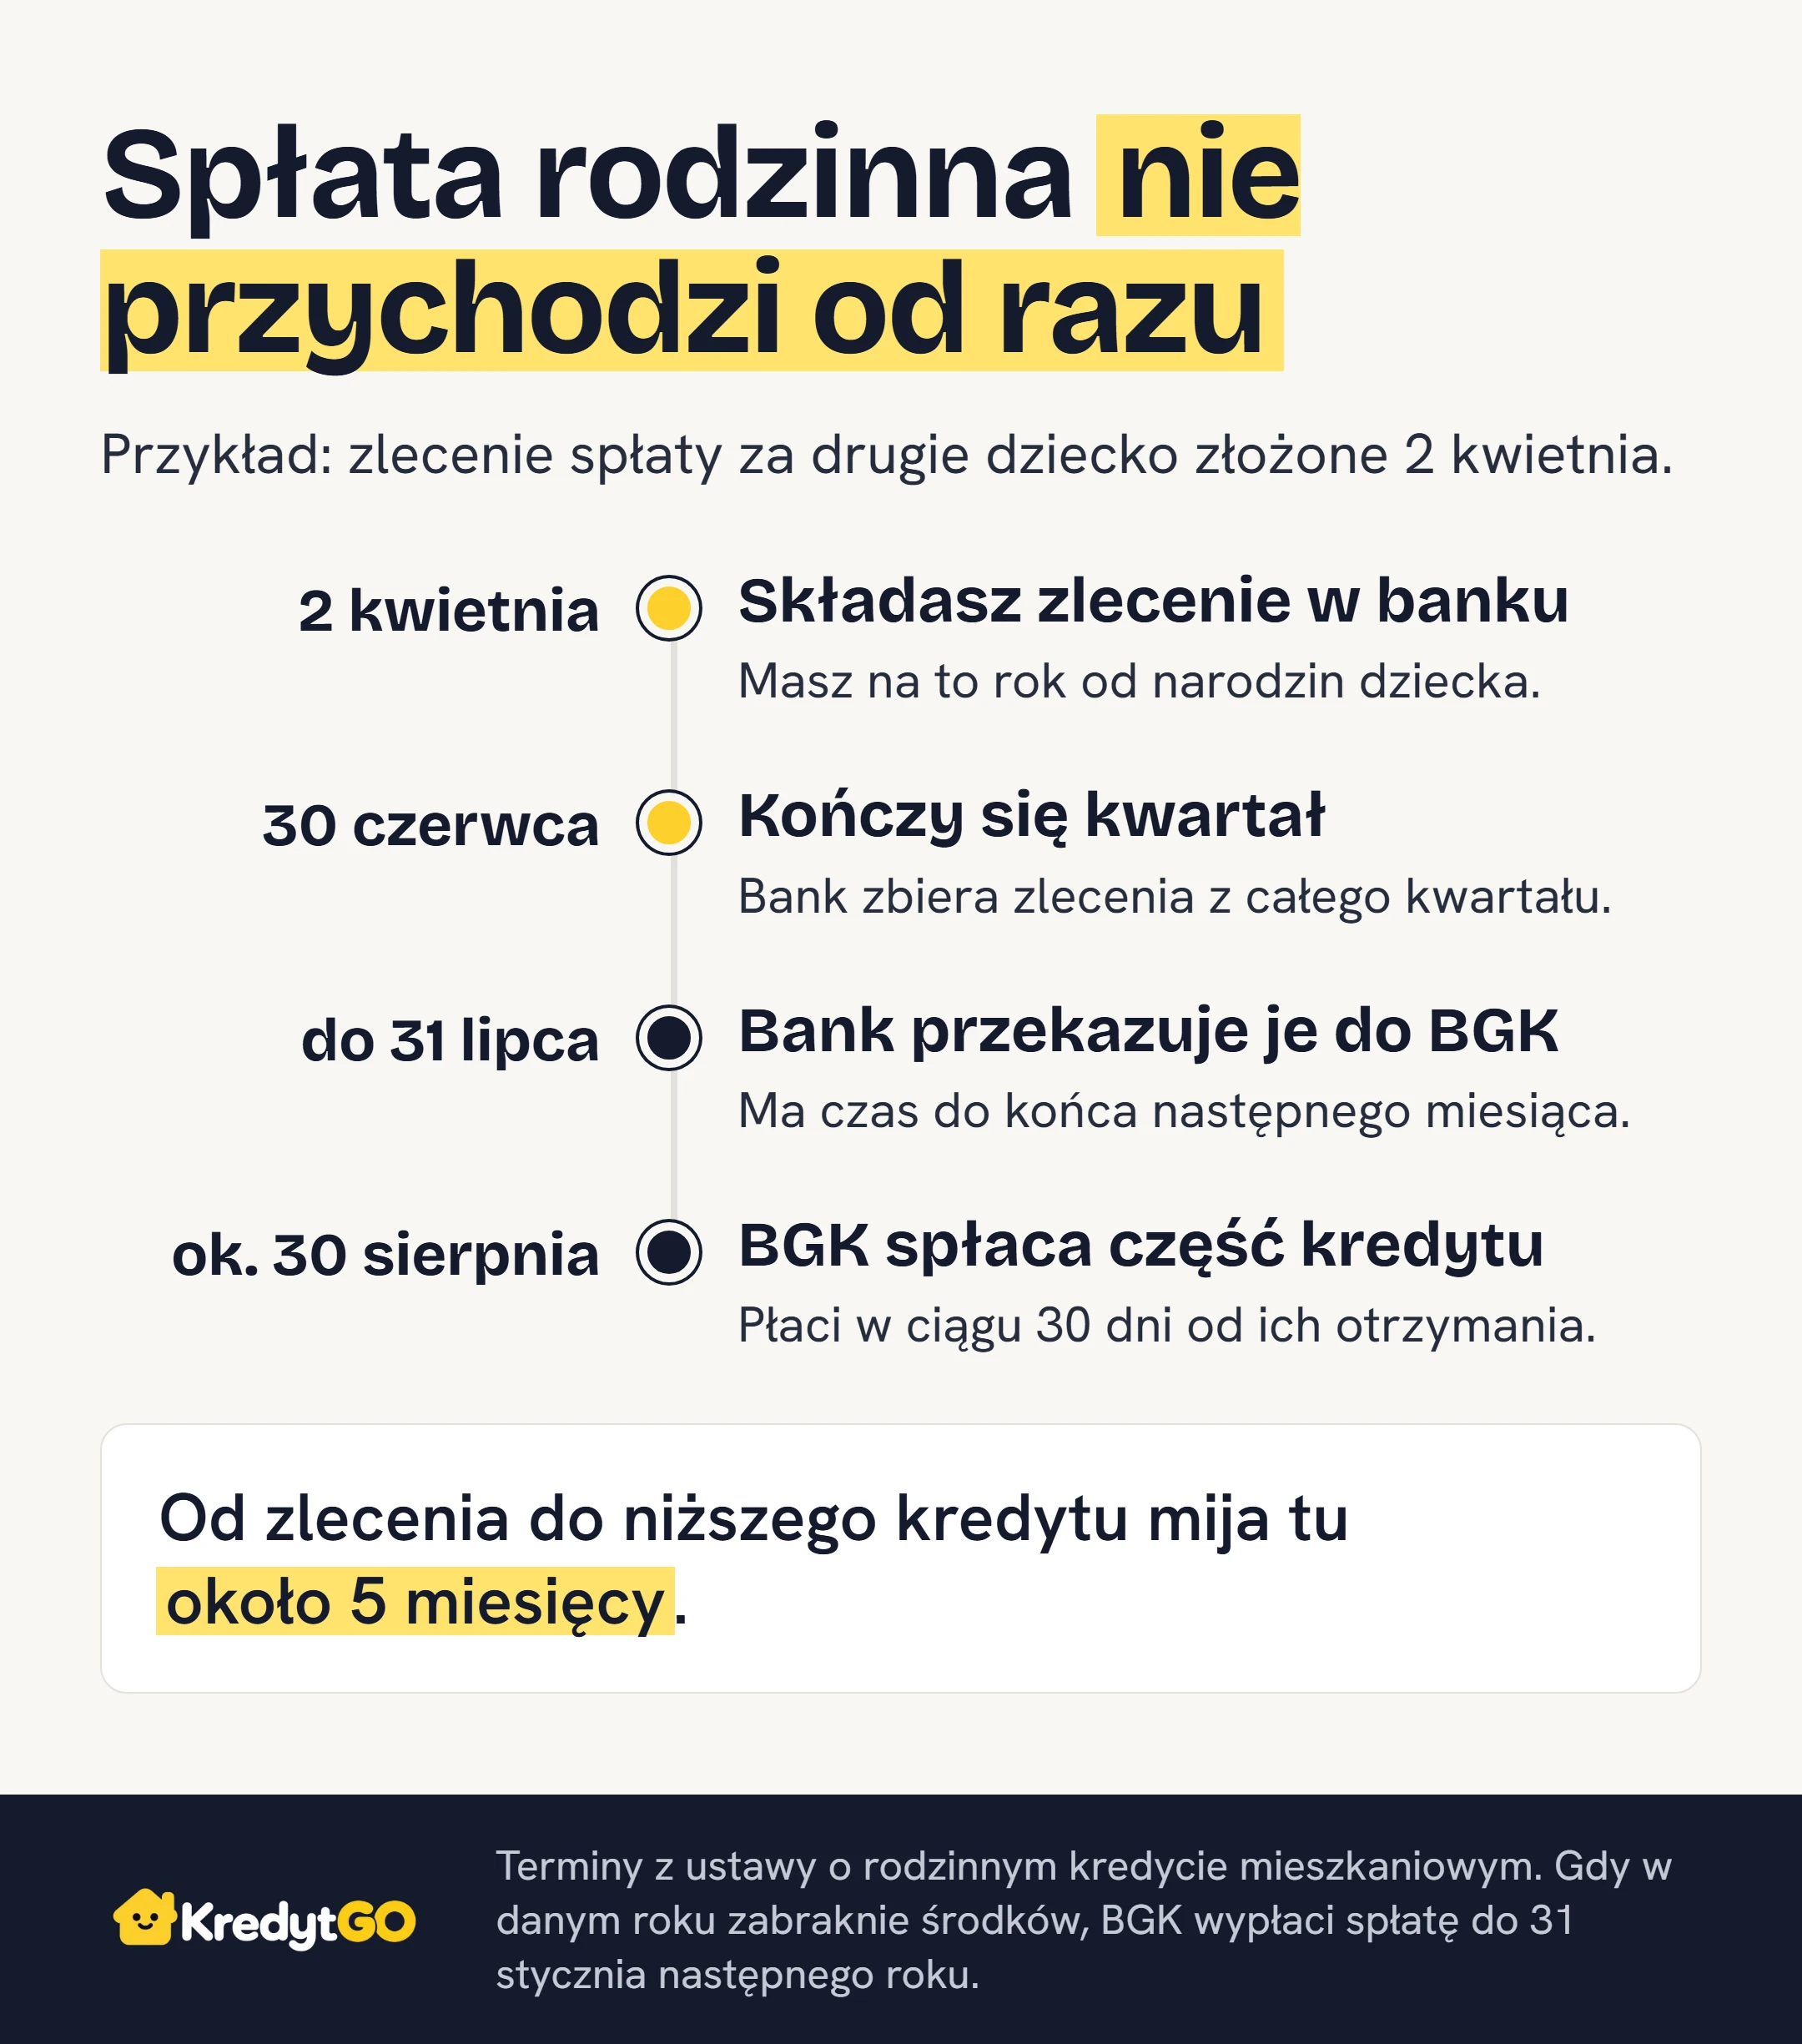
Spłatę dostaniesz, jeśli nikt z gospodarstwa nie ma innego mieszkania ani domu niż kupiony z RKM, prowadzisz gospodarstwo w Polsce, bank nie wypowiedział umowy i nie ogłoszono twojej upadłości. Osobny warunek dotyczy nadpłat, o których piszemy niżej.
Masz już małe mieszkanie? Spłatę rodzinną dostaniesz dopiero po wygaśnięciu gwarancji
Rodzina, która wzięła RKM, mając już mieszkanie do 50, 75 albo 90 m² (przy pięciorgu dzieci dowolnej wielkości), dostanie spłatę rodzinną tylko wtedy, gdy gwarancja BGK wygasła. Gwarancja wygasa, gdy spłacisz objętą nią część kredytu. Bank odmówi przekazania zlecenia, jeśli gwarancja nie wygaśnie do końca kwartału, w którym je złożysz, a zlecenie musisz złożyć w ciągu roku od narodzin dziecka.
W praktyce masz najwyżej rok na spłatę całej części objętej gwarancją. Załóżmy rodzinę z dwojgiem dzieci i kawalerką 40 m², która kupuje mieszkanie za 500 000 zł bez wkładu, na 30 lat przy oprocentowaniu 6,5%. Gwarancja obejmuje 100 000 zł i przy zwykłych ratach wygasłaby dopiero po 146 ratach, czyli po ponad 12 latach. Gdy trzecie dziecko urodzi się po 2 latach, z gwarancji zostaje około 88 400 zł. Żeby dostać 60 000 zł spłaty, rodzina musi w ciągu roku nadpłacić tę kwotę.
Nadpłata części objętej gwarancją nie odbiera prawa do spłaty rodzinnej, nawet w pierwszych 3 latach, więc ustawa zostawia tę drogę. Nadpłacone pieniądze nie przepadają, bo zmniejszają dług. Potrzebujesz jednak gotówki. Jeśli planujesz kolejne dziecko, rozważ wkład 10%, czyli najwyższy dozwolony w tym przypadku: przy tym samym mieszkaniu gwarancja spada do 50 000 zł i wygasa po 95 ratach, a po 2 latach zostaje z niej około 39 600 zł.
Co wolno ci po wzięciu RKM: nadpłata, wynajem, sprzedaż
RKM nie zakazuje nadpłat, wynajmu ani sprzedaży, ale każde z nich może cię kosztować spłatę rodzinną albo jej część. Ograniczenia zależą od tego, czy masz gwarancję i czy już dostałeś spłatę.
Nadpłata w pierwszych 3 latach: jeśli wykroczy poza część kredytu objętą gwarancją, odbiera prawo do spłaty rodzinnej. Po 3 latach to ograniczenie znika. Warunki BGK liczą ten termin raz od udzielenia kredytu, a raz od wypłaty pieniędzy, więc przyjmij późniejszą datę. Jeśli nie planujesz kolejnych dzieci, możesz nadpłacać kredyt jak każdy inny. Działalność gospodarcza: do wygaśnięcia gwarancji nie możesz wykorzystywać mieszkania do prowadzenia firmy. W przykładzie z kredytem 500 000 zł bez wkładu to ponad 12 lat. Sprzedaż, wynajem, użyczenie: przez 5 lat od otrzymania spłaty rodzinnej każde z nich oznacza zwrot części spłaty, proporcjonalnie do pełnych miesięcy, które zostały do końca 5 lat. Wynajem równo po 40 miesiącach od spłaty 60 000 zł to 20 000 zł zwrotu. Bank musisz zawiadomić w ciągu 30 dni, a zwrot wpłacić w ciągu 60 dni. Bez zawiadomienia zapłacisz też odsetki ustawowe. Rozszerzenie wspólności majątkowej na mieszkanie, czyli dopisanie małżonka umową majątkową, nie wywołuje zwrotu. Nieprawdziwe oświadczenie: prawomocne skazanie z art. 297 Kodeksu karnego za przestępstwo związane z tym kredytem albo spłatą oznacza zwrot całej spłaty rodzinnej.Jak złożyć wniosek o rodzinny kredyt mieszkaniowy
Wniosek o RKM składasz w banku z wykazu BGK, bez osobnego wniosku do BGK. Tak wygląda kolejność:
1. Sprawdź warunki dla całego gospodarstwa i limit ceny dla gminy, w której kupujesz. 2. Policz zdolność dla całej kwoty w kalkulatorze zdolności kredytowej, a ratę w kalkulatorze kredytu hipotecznego. Kalkulatory nie mają osobnego wariantu RKM, więc wpisz kwotę, którą chcesz pożyczyć. 3. Zanim wpłacisz zadatek, zapytaj bank, czy przyjmie zakup przy tej cenie za 1 m² i jaka część kredytu obejmie gwarancja. Do umowy przedwstępnej wpisz zwrot zadatku przy odmowie kredytu. 4. Razem z wnioskiem o kredyt złóż zlecenie objęcia go gwarancją i oświadczenie o spełnianiu warunków. Wysokość części objętej gwarancją zapisuje umowa. 5. Wpłać opłatę za gwarancję: 1% objętej nią kwoty, czyli najwyżej 1 000 zł. Bez niej BGK nie udzieli gwarancji, a po jej udzieleniu opłata co do zasady nie wraca.
Dalej proces wygląda jak przy zwykłym kredycie: wycena, decyzja, umowa i wypłata. Wydatki poza ratą, od notariusza po wpisy w księdze wieczystej, rozpisaliśmy w poradniku o kosztach zakupu mieszkania.
Kiedy RKM się nie opłaca
RKM nie jest dobrym wyborem dla każdego, kto spełnia warunki. Odradzałbym go w tych sytuacjach:
- Masz 20% wkładu i nie planujesz dzieci: gwarancja ani spłata rodzinna nic ci nie dadzą, a wybór zawężasz do czterech banków. Zwykły kredyt z całego rynku może wyjść taniej.
- Planujesz szybko zmienić bank: refinansowanie to nowy, zwykły kredyt, bo drugiego RKM gospodarstwo nie dostanie, więc prawo do spłaty rodzinnej przepada.
- Chcesz prowadzić firmę w mieszkaniu: przy gwarancji zakaz trwa do jej wygaśnięcia, nawet ponad 12 lat.
- Masz małe mieszkanie i planujesz dziecko w najbliższych latach: bez gotówki na nadpłatę części objętej gwarancją spłata rodzinna może przepaść.
- Liczysz na spłatę rodzinną, a w ciągu 5 lat od niej chcesz wynająć mieszkanie: zwrot obejmie część spłaty za każdy pełny miesiąc, który został do końca 5 lat.
Najwięcej RKM daje osobom bez wkładu albo z małym wkładem, które kupują mieszkanie w limicie ceny i planują drugie lub trzecie dziecko. Jeśli to twoja sytuacja, zacznij od limitu dla swojej gminy i zdolności kredytowej dla całej kwoty. Jeśli nie, porównaj zwykłe oferty w rankingu kredytów hipotecznych.
Najczęściej zadawane pytania
Czy mogę dostać RKM, jeśli spłacam kredyt gotówkowy?
Tak. Warunek 36 miesięcy dotyczy tylko kredytów hipotecznych zaciągniętych na zakup mieszkania lub domu. Kredyt gotówkowy, samochodowy czy limit na karcie nie wykluczają cię z programu, ale bank uwzględni ich raty przy liczeniu zdolności kredytowej, więc możesz pożyczyć mniej.
Czy dziecko z poprzedniego związku liczy się przy spłacie rodzinnej?
Ustawa liczy dzieci, które wchodzą w skład gospodarstwa: małoletnie albo niepełnosprawne z orzeczeniem, nad którymi jedno z was ma władzę rodzicielską lub opiekę prawną i które stale z wami mieszkają. Wspólne dziecko urodzone po umowie może więc być już drugim albo trzecim dzieckiem w gospodarstwie.
Czy po wzięciu RKM mogę kupić drugie mieszkanie?
Ustawa tego nie zabrania, ale gdy ktoś z gospodarstwa ma inne mieszkanie lub dom niż kupiony z RKM, kolejna spłata rodzinna nie przysługuje. Jeśli kupisz je po złożeniu zlecenia spłaty, musisz od razu poinformować bank.
Do kiedy trzeba podpisać umowę RKM?
Ustawa pozwala udzielać rodzinnego kredytu mieszkaniowego do 31 grudnia 2030 r., a udzielenie kredytu oznacza zawarcie umowy. Sam wniosek złożony w tym terminie nie wystarczy, więc przy zakupie pod koniec 2030 r. zostaw zapas na decyzję banku. Stan prawny na 16.11.2026.
Czym RKM różni się od bezpiecznego kredytu 2%?
Bezpieczny kredyt 2% miał dopłaty do rat przez 10 lat i limit wieku 45 lat. Po zmianie z 2025 r. można go udzielić tylko na wniosek złożony przed 22 sierpnia 2025 r. RKM nie dopłaca do rat, za to daje gwarancję wkładu własnego i spłatę rodzinną.
Źródła:
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2026 poz. 1396 z późn. zm.), art. 2–5, 7–10, 17
- Bank Gospodarstwa Krajowego: Warunki uzyskania rodzinnego kredytu mieszkaniowego oraz spłaty rodzinnej
- Bank Gospodarstwa Krajowego: lista banków udzielających rodzinnego kredytu mieszkaniowego, stan na 16.11.2026
- Bank Gospodarstwa Krajowego: zestawienie limitów cen lokali mieszkalnych na IV kwartał 2026 r., informacja z 1.10.2026
- Ustawa z dnia 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe (tekst jednolity Dz.U. 2026 poz. 1210 z późn. zm.)
- Ustawa z dnia 6 czerwca 1997 r. Kodeks karny (tekst jednolity Dz.U. 2026 poz. 1342 z późn. zm.), art. 297